
En México, el reporte de emisiones de bióxido de carbono CO₂ no es una obligación universal para todas las organizaciones. Su aplicabilidad depende directamente del volumen anual de emisiones, la actividad económica desarrollada y el marco regulatorio específico al que esté sujeta cada entidad.
Por un lado, en el ámbito ambiental, la Ley General de Cambio Climático (LGCC) en sus Artículos 87 y 88, en conjunto con el Reglamento del Registro Nacional de Emisiones (RENE), establece el marco legal para medir, reportar y verificar los gases de efecto invernadero (GEI). Bajo esta normativa, las empresas clasificadas como Fuentes Fijas de Jurisdicción Federal deben presentar de forma obligatoria su reporte de emisiones directas e indirectas ante la Secretaría de Medio Ambiente y Recursos Naturales (SEMARNAT), siempre que sus operaciones generen 25,000 tonealadas de CO₂ equivalente tCO₂e o más al año.
Por otro lado, en el ámbito financiero, determinadas emisoras de valores están sujetas a compromisos de divulgación de criterios de sostenibilidad e información ASG (Ambiental, Social y de Gobernanza) bajo la regulación de la Comisión Nacional Bancaria y de Valores (CNBV). Es fundamental precisar que ambos marcos son independientes: responden a objetivos distintos, exigen metodologías diferentes y aplican a sujetos obligados específicos.
¿Cuáles son las empresas obligadas a reportar emisiones CO₂ ante SEMARNAT?
La Ley General de Cambio Climático (LGCC) estableció el Registro Nacional de Emisiones (RENE) como uno de los instrumentos clave para recopilar e integrar información sobre las emisiones de Gases y Compuestos de Efecto Invernadero (CyGEI) generadas en el país.
| Parámetro / Sector | Umbral Oficial de Obligación | Fundamento Legal | Instrumento de Reporte / Mecanismo |
|---|---|---|---|
| Fuentes Fijas (Industria y Servicios) | Emisiones anuales 25,000 tCO₂e | Art. 87 LGCC / Arts. 3 y 4 Reglamento RENE | Cédula de Operación Anual (COA Web / SEMARNAT) |
| Grandes Emisores (Jurisdicción Federal) | Emisiones anuales 00,000 tCO₂e | Art. 14 Reglamento del RENE | COA + Dictamen de Verificación (Unidad Acreditada por EMA) |
| Sectores Regulados RENE | Energía, Transporte, Industria, Agropecuario, Residuos, Comercio/Servicios | Reglamento de la Ley General de Cambio Climático | Reporte de 8 Gases y Compuestos de Efecto Invernadero (CyGEI) |
| Divulgación Financiera / Mercados | Emisoras de valores y entidades financieras reguladas | Disposiciones de la CNBV / Estándares IFRS S2 (ISSB) | Reporte Anual de Sostenibilidad / Informe ASG |
| Cadena de Suministro (Alcance 3) | Requerimiento corporativo de clientes / Cadena de valor | GHG Protocol / Estándares ESG / IEPS a Combustibles | Medición de Proveedores / Portal de Gestión Corporativa |
De acuerdo con los Artículos 3 y 4 del Reglamento del RENE y la normativa vigente publicada por la SEMARNAT, únicamente están obligadas a reportar de manera formal aquellas instalaciones cuyas emisiones anuales alcancen o superen el umbral oficial:
Umbral General de Obligatoriedad: Emisiones totales iguales o superiores a $25,000 tCO₂e (toneladas de bióxido de carbono equivalente) al año.
Esta obligación aplica a los establecimientos que realicen actividades contempladas dentro de los siguientes sectores regulados:
| Sector | Aplicación y Subcategorías Reguladas |
|---|---|
| Energía | Generación, transmisión y distribución de energía eléctrica, así como extracción y refinación de hidrocarburos. |
| Industria | Sectores clave como química, hierro y acero, metalúrgica, cemento, cal, vidrio, celulosa y papel, automotriz, petróleo y petroquímica. |
| Transporte | Empresas con flotas de transporte aéreo, marítimo, ferroviario y autotransporte federal de carga o pasajeros. |
| Agropecuario | Actividades agrícolas y pecuarias a gran escala señaladas específicamente en el Reglamento. |
| Residuos | Plantas de tratamiento, rellenos sanitarios y gestión de aguas residuales de origen industrial o municipal. |
| Comercio y servicios | Establecimientos comerciales, cadenas de autoservicio e instalaciones de servicios que rebasen el umbral energético o de emisiones. |
Por lo tanto, pertenecer a uno de estos grandes sectores no significa automáticamente estar obligado a reportar. La organización debe evaluar primero si su actividad específica corresponde a las subcategorías del Reglamento y determinar si su volumen operativo alcanza o supera las 25,000 tCO₂e.
Aunque el umbral obligatorio ante la SEMARNAT aplica a la instalación principal, las grandes corporaciones requieren medir las emisiones de Alcance 3 (cadena de valor) para cumplir con estándares internacionales de sostenibilidad (como GHG Protocol y CDP), auditorías ESG de clientes globales e implicaciones fiscales de la Ley del Impuesto Especial sobre Producción y Servicios (IEPS a combustibles fósiles).
¿Qué es el RENE y qué información concentra?
El Registro Nacional de Emisiones (RENE) es el instrumento mediante el cual se integra información sobre las emisiones de gases y compuestos de efecto invernadero generadas por los establecimientos sujetos obligados.
El objetivo no es registrar únicamente dióxido de carbono. La autoridad contempla un catálogo amplio de gases y compuestos de efecto invernadero:
- Dióxido de carbono;
- Metano;
- Óxido nitroso;
- Carbono negro;
- Gases fluorados;
- Hexafluoruro de azufre;
- Trifluoruro de nitrógeno;
- Éteres halogenados y halocarbonos, entre otros señalados por la autoridad.
Para determinar si una empresa alcanza el umbral de las $25,000 tCO₂e, el volumen total de estos diversos gases se homologa y expresa en equivalencia de dióxido de carbono mediante las metodologías fijadas por la autoridad. Hablar simplemente de “CO₂” es una simplificación de una obligación jurídica y técnica que abarca el impacto ambiental integral de la organización.
¿Cómo reportar emisiones CO₂ ante SEMARNAT?
El reporte de emisiones no se realiza mediante un escrito libre, sino a través del instrumento oficial de la SEMARNAT
- Instrumento: Cédula de Operación Anual (COA), presentada mediante el sistema de trámite electrónico (SINAT/COA Web).
- Periodo de Entrega: Del 1 de marzo al 30 de junio de cada año (reportando la información del ejercicio fiscal e operativo inmediato anterior).
- Verificación Obligatoria: Aquellas instalaciones con emisiones iguales o superiores a $100,000 tCO₂e anuales deberán presentar, adicionalmente a la COA, un dictamen de verificación emitido por un Organismo de Verificación acreditado por la Entidad Mexicana de Acreditación (EMA) y aprobado por la SEMARNAT.”*
La información correspondiente al RENE se reporta a través de la Cédula de Operación Anual (COA).
SEMARNAT establece que la COA sirve, entre otros supuestos, para reportar las emisiones de los establecimientos que generan 25,000 tCO₂e o más de Gases y Compuestos de Efecto Invernadero dentro de los sectores regulados.
De forma general, el proceso implica:
- Identificar si el establecimiento es sujeto a reporte.
Debe revisarse la actividad económica y su correspondencia con los sectores y subsectores establecidos en el Reglamento del RENE. - Cuantificar las emisiones.
La organización debe calcular sus emisiones conforme a las metodologías aplicables definidas para el Registro. - Integrar la información en la COA.
Los resultados y las memorias de cálculo correspondientes forman parte de la información utilizada para el reporte. - Revisar y presentar electrónicamente la información.
La COA se realiza mediante el sistema electrónico dispuesto por SEMARNAT. - Conservar la evidencia relacionada con los cálculos.
La autoridad señala que debe conservarse la información relativa a las emisiones directas e indirectas reportadas.
¿Cuándo se presenta la COA?
El periodo ordinario establecido para presentar la Cédula de Operación Anual es del 1 de marzo al 30 de junio de cada año.
Es importante verificar cada ejercicio directamente con SEMARNAT ante cualquier actualización, disposición extraordinaria o modificación normativa.
¿Las emisiones de viajes corporativos forman por sí solas el reporte RENE?
No.
El RENE exige una cuantificación de los gases y compuestos de efecto invernadero que correspondan al establecimiento sujeto a reporte y a las metodologías oficiales aplicables. Por ello, calcular las emisiones asociadas a viajes corporativos no equivale a preparar por sí mismo un reporte RENE.
Los datos de vuelos, hospedaje, transporte terrestre, combustible u otros gastos pueden formar parte de los sistemas internos de medición ambiental de una empresa, pero no debe afirmarse que un reporte de gastos de viaje sustituye la cuantificación requerida por SEMARNAT.
De la misma manera, los conceptos de emisiones “directas” e “indirectas” utilizados por la regulación del RENE no deben equipararse automáticamente con categorías como Alcance 1, 2 o 3 sin revisar la metodología aplicable.
¿Qué obligaciones de sostenibilidad establece la CNBV?
Existe un segundo marco que conviene distinguir del RENE.
En enero de 2025, la Comisión Nacional Bancaria y de Valores (CNBV) modificó las disposiciones aplicables a las emisoras de valores y otros participantes del mercado para incorporar obligaciones de divulgación en materia de sostenibilidad. La regulación adopta como referencia las NIIF S1 y NIIF S2, emitidas por el International Sustainability Standards Board (ISSB).
En marzo de 2026, la propia CNBV publicó herramientas dirigidas a las emisoras para facilitar la elaboración del informe de sostenibilidad y el cumplimiento de las obligaciones previstas en la Circular Única de Emisoras (CUE).
Estas obligaciones no significan que cualquier empresa mexicana tenga que presentar un informe de sostenibilidad ante la CNBV.
¿A quién aplica?
El marco de la CNBV se dirige a las emisoras de valores sujetas a las disposiciones correspondientes de la Circular Única de Emisoras, así como a otros participantes contemplados por dicha regulación.
Por ello, una empresa privada que no se encuentre bajo ese régimen no se convierte automáticamente en sujeto obligado por esta disposición simplemente por generar emisiones de CO₂.
¿Qué revisan las NIIF S1 y S2?
Las normas tienen un alcance más amplio que un reporte ambiental tradicional.
NIIF S1 establece requerimientos generales para la divulgación de información financiera relacionada con riesgos y oportunidades de sostenibilidad.
NIIF S2 se concentra en información relacionada con el clima.
El esquema utilizado para estas divulgaciones considera cuatro grandes pilares:
- Gobernanza: cómo supervisa y administra la organización los riesgos y oportunidades relacionados con sostenibilidad y clima.
- Estrategia: cómo estos factores pueden afectar al negocio, su modelo y sus perspectivas.
- Gestión de riesgos: procesos utilizados para identificar, evaluar, priorizar y monitorear riesgos.
- Métricas y objetivos: información utilizada para medir el desempeño y gestionar riesgos y oportunidades.
La CNBV utiliza actualmente esta estructura en sus herramientas de apoyo para emisoras.
Por tanto, el informe de sostenibilidad regulado para emisoras no debe reducirse a un “reporte de emisiones CO₂”. La información climática forma parte de un marco de divulgación financiera y de sostenibilidad más amplio.
SEMARNAT y CNBV: ¿qué diferencia existe entre ambos reportes?
Aunque ambos marcos pueden utilizar información relacionada con emisiones, su finalidad y sujetos obligados son diferentes.
| Aspecto | SEMARNAT / RENE | CNBV / NIIF de Sostenibilidad |
|---|---|---|
| Autoridad | SEMARNAT | CNBV |
| Marco principal | LGCC y Reglamento del RENE | Circular Única de Emisoras |
| Sujetos | Establecimientos comprendidos en los sectores regulados que alcanzan el umbral aplicable | Emisoras y demás sujetos contemplados por la regulación aplicable |
| Umbral RENE | 25,000 tCO₂e anuales | No se determina por el umbral del RENE |
| Instrumento | Cédula de Operación Anual (COA) | Informe/divulgación de sostenibilidad |
| Finalidad | Registro de Gases y Compuestos de Efecto Invernadero | Información financiera relacionada con sostenibilidad y clima |
| Alcance | Emisiones conforme a metodología RENE | Gobernanza, estrategia, gestión de riesgos, métricas y objetivos, entre otros requerimientos |
Una misma organización podría estar alcanzada por ambos marcos, pero cumplir uno no significa automáticamente cumplir el otro.
¿Por qué Finanzas necesita participar en la administración de los datos de emisiones?
El reporte ambiental ya no depende necesariamente de una sola área.
Cuando las emisiones deben relacionarse con actividades empresariales, las organizaciones necesitan identificar de dónde procede el dato, qué operación lo generó, qué metodología fue utilizada y qué evidencia permite revisarlo posteriormente.
Para un CFO o Director de Finanzas, esto introduce un problema de control de información:
Actividad empresarial → Dato operativo → Cálculo → Evidencia → Consolidación → Revisión → Divulgación o reporte
Si una parte de esta información permanece distribuida entre hojas de cálculo, comprobantes, reservaciones y diferentes áreas, reconstruirla posteriormente puede requerir trabajo adicional.
Esto es especialmente visible en los viajes corporativos, porque vuelos, traslados, hospedajes y consumo de combustible también generan datos que pueden ser relevantes para los sistemas internos de medición de emisiones.
¿Cómo puede Control de Gastos aportar información sobre emisiones de viajes?
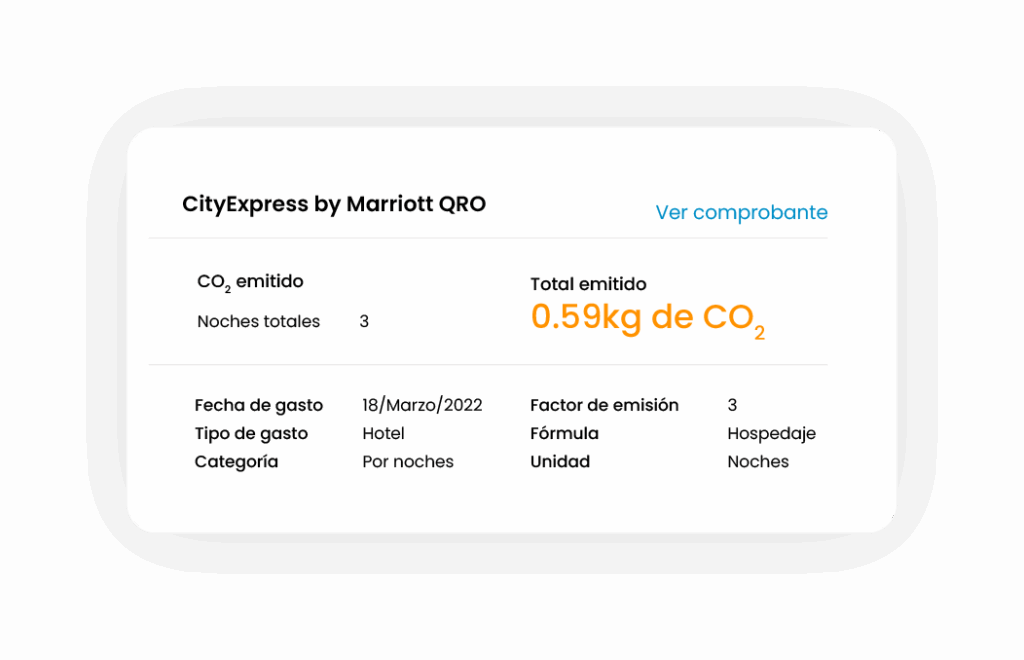
Control de Gastos cuenta con funcionalidades para asociar información de emisiones de CO₂ a comprobantes de gasto cuando el módulo correspondiente se encuentra habilitado y el tipo de gasto tiene un factor de emisión asignado.
La plataforma contempla categorías específicas para:
- Información general asociada al gasto;
- Hospedaje;
- Transporte terrestre;
- Transporte aéreo.
El sistema puede mostrar dentro del comprobante información como cantidad utilizada para el cálculo, total de kg de CO₂, fecha del gasto, número de personas, tipo de gasto, fórmula, categoría y unidad asociadas al factor de emisión.
Esta información permite relacionar el dato ambiental con la operación que lo originó y posteriormente analizar las emisiones vinculadas con los gastos gestionados dentro de la plataforma.
Sin embargo, existe un límite que debe quedar claro:
Control de Gastos no sustituye el proceso regulatorio, la metodología oficial, la validación especializada ni la presentación del RENE o de los informes requeridos por la CNBV.
Su papel es facilitar la captura, cálculo y administración de información de emisiones asociada a determinados gastos corporativos, que posteriormente puede utilizarse como una fuente de información dentro de procesos más amplios de sostenibilidad, análisis o reporte.
¿Qué debería revisar una empresa antes de reportar emisiones CO₂?
Antes de elegir una herramienta o comenzar a consolidar información, conviene responder cinco preguntas:
- ¿Estamos realmente obligados a reportar?
Identificar la regulación específica que aplica a la organización. - ¿Ante qué autoridad?
Diferenciar una obligación ambiental ante SEMARNAT de una divulgación financiera bajo regulación de la CNBV. - ¿Qué emisiones deben incluirse?
No asumir que todas las metodologías utilizan los mismos límites, categorías o factores. - ¿De dónde procede cada dato?
Identificar sistemas, áreas responsables y evidencias que respaldan el cálculo. - ¿Qué parte del proceso podemos automatizar?
Determinar qué información ya existe en sistemas financieros, de viajes, compras, energía u operaciones antes de crear procesos paralelos.
Para Finanzas, el objetivo no debería ser únicamente obtener una cifra final, sino contar con información que pueda rastrearse desde la actividad que originó la emisión hasta el dato utilizado en el análisis.
Reportar emisiones CO₂ requiere primero identificar la obligación correcta
Los reportes de emisiones CO₂ en México no responden a una única obligación.
Los establecimientos comprendidos por el RENE que alcanzan el umbral regulatorio deben reportar a SEMARNAT mediante la COA. Por separado, determinadas emisoras sujetas a la regulación de la CNBV deben realizar divulgaciones de sostenibilidad conforme al marco aplicable y las NIIF S1 y S2.
Para las empresas que además buscan conocer el impacto ambiental relacionado con sus viajes corporativos, integrar la información de emisiones al proceso de gastos puede facilitar su trazabilidad y análisis.
Control de Gastos permite relacionar información de CO₂ con determinados comprobantes y tipos de gasto, evitando separar por completo la administración financiera del dato ambiental.
Habla con un especialista para conocer cómo funciona el módulo de emisiones de CO₂ de Control de Gastos y evaluar cómo puede integrarse a la administración de los viajes y gastos de tu empresa.
Agenda una llamada con un especialista hoy mismo para conocer más sobre esta funcionalidad y descubrir como Control de Gastos puede ayudarte a cumplir con las nuevas obligaciones de sostenibilidad y de emisiones de CO₂ de manera precisa y automatizada
Preguntas frecuentes sobre reportes de emisiones CO₂
¿Qué empresas están obligadas a reportar emisiones de CO₂ en México?
No todas las empresas están obligadas. Ante SEMARNAT, deben reportar al Registro Nacional de Emisiones (RENE) los establecimientos incluidos en los sectores regulados que generen 25,000 toneladas de CO₂ equivalente (tCO₂e) o más al año. La obligación depende tanto de la actividad económica como del volumen de emisiones.
¿A partir de cuántas toneladas de CO₂ una empresa debe reportar ante SEMARNAT?
El umbral del RENE es de 25,000 tCO₂e anuales. Cuando un establecimiento de un sector regulado alcanza o supera esa cantidad, debe presentar la información correspondiente mediante la Cédula de Operación Anual (COA), conforme a la regulación aplicable.
¿Cómo saber si mi empresa está obligada a presentar información en el RENE?
La empresa debe revisar dos elementos: si su actividad pertenece a alguno de los sectores y subsectores contemplados por el Reglamento del RENE y si sus emisiones alcanzan el umbral de 25,000 tCO₂e al año. Pertenecer a un sector regulado, por sí solo, no significa que exista obligación de reportar.
¿Cuál es la diferencia entre reportar emisiones ante SEMARNAT y presentar un informe de sostenibilidad ante la CNBV?
Son obligaciones distintas. SEMARNAT, mediante el RENE, regula el reporte de gases y compuestos de efecto invernadero de determinados establecimientos. La CNBV, en cambio, establece obligaciones de divulgación de sostenibilidad para determinadas emisoras de valores dentro de su marco regulatorio. Cumplir uno de estos esquemas no implica cumplir automáticamente el otro.
¿Los viajes corporativos deben incluirse en los reportes de emisiones de una empresa?
Depende de la metodología y del marco de reporte que aplique a la organización. Las emisiones asociadas a vuelos, hospedaje, transporte terrestre o combustible pueden formar parte de los sistemas internos de medición ambiental o de determinados inventarios de emisiones, pero no deben asumirse automáticamente como equivalentes al reporte regulatorio exigido por SEMARNAT.
¿Qué información necesita una empresa para preparar un reporte de emisiones de CO₂?
La información depende de la metodología aplicable, pero normalmente es necesario identificar las actividades que generan emisiones, cuantificar los datos de actividad, aplicar los factores de emisión correspondientes y conservar la evidencia que respalde los cálculos. En un proceso empresarial, esto puede involucrar información de operaciones, energía, transporte, viajes, combustibles y otras fuentes.
¿Un software de control de gastos puede ayudar a calcular las emisiones de los viajes corporativos?
Sí, siempre que cuente con funcionalidades específicas para ello. Control de Gastos puede asociar información de emisiones de CO₂ a determinados comprobantes y tipos de gasto cuando el módulo correspondiente está habilitado y existe un factor de emisión asignado. Esto permite relacionar el dato ambiental con el gasto que lo originó.
¿Control de Gastos sustituye el reporte de emisiones que se presenta ante SEMARNAT?
No. Control de Gastos puede facilitar la captura, cálculo y administración de información de emisiones asociada a determinados gastos corporativos, pero no sustituye la metodología oficial, la validación especializada ni la presentación del reporte regulatorio ante SEMARNAT.


