
La NOM-151-SCFI-2016 es la norma mexicana que regula los requisitos para la conservación de mensajes de datos y digitalización de documentos. Otorga presunción de certeza jurídica e inalterabilidad a los contratos y expedientes digitales mediante sellos de tiempo y constancias emitidas por un PSC autorizado, garantizando su validez ante autoridades y tribunales (Art. 49 del Código de Comercio).
En la práctica empresarial, esta norma ayuda a que documentos digitales críticos puedan respaldarse mediante constancias de conservación, sellos de tiempo y mecanismos que fortalecen la evidencia documental. Esto puede ser útil en auditorías, cumplimiento, control interno, expedientes digitales de proveedores y procesos relacionados con materialidad.
¿Qué es la NOM-151 para empresas?
La NOM-151 para empresas es una referencia normativa en México para la conservación de mensajes de datos y digitalización de documentos.
La NOM-151-SCFI-2016 establece requisitos para la conservación de mensajes de datos y digitalización de documentos. De acuerdo con el catálogo oficial de la Secretaría de Economía, su título es “Requisitos que deben observarse para la conservación de mensajes de datos y digitalización de documentos”, se encuentra vigente y fue publicada en el Diario Oficial de la Federación.
En términos operativos, la NOM-151 ayuda a responder una pregunta clave: ¿cómo puede una empresa respaldar que un documento digital existía en un momento determinado y que no fue modificado desde su conservación?
Para lograrlo, las empresas pueden apoyarse en Prestadores de Servicios de Certificación, también conocidos como PSC, que son acreditados por la Secretaría de Economía. La Secretaría de Economía señala que los PSC pueden prestar servicios relacionados con firmas electrónicas, certificados digitales, constancias de conservación de mensajes de datos, sellos digitales de tiempo y digitalización de documentos en soporte físico.
Componentes clave y valor legal de la NOM-151 en documentos digitales.
La NOM-151-SCFI-2016 garantiza la validez jurídica, la integridad y el resguardo de los contratos y archivos electrónicos en México, detallando sus requisitos técnicos y su impacto conforme al Código de Comercio:
| Componente / Requisito | Fundamento / Aspecto Técnico | Impacto Legal / Validez Jurídica |
|---|---|---|
| Sello de Tiempo (Timestamping) | Marca de tiempo criptográfica emitida por un PSC autorizado por la Secretaría de Economía. | Demuestra la existencia exacta del documento en una fecha y hora determinadas. |
| Constancia de Conservación | Archivo binario `.asn1` que vincula la firma electrónica y el hash del documento. | Garantiza que el documento digital no ha sido modificado ni alterado desde su emisión (Integridad). |
| Cotejo y Digitalización | Proceso de migración de documentos físicos a medios electrónicos bajo estándar NOM-151. | Permite la destrucción o prescripción del papel físico, conservando pleno valor probatorio en juicio. |
| Cumplimiento Mercantil | Artículo 49 del Código de Comercio. | Satisface la obligación legal de conservar los libros, registros y contratos comerciales por al menos 10 años. |
¿Por qué la NOM-151 importa en la operación diaria de una empresa?
La NOM-151 importa porque muchas empresas ya operan con documentos digitales, pero no siempre cuentan con un proceso formal para conservar evidencia confiable.
El problema aparece cuando esos documentos:
- Están almacenados, pero no cuentan con evidencia certificada;
- No tienen una constancia asociada;
- Se guardan en carpetas externas;
- Se comparten por correo;
- No están relacionados con un expediente específico;
- No tienen trazabilidad del responsable que los revisó;
- No pueden vincularse fácilmente con una fecha de conservación;
- No permiten demostrar con claridad si el archivo fue alterado.
En un escenario de auditoría, la empresa no sólo necesita encontrar el documento. También puede necesitar demostrar cuándo existía, quién lo aceptó, a qué proveedor o proceso pertenece y qué evidencia respalda su integridad.
| Situación operativa | Riesgo documental | Impacto para la empresa |
| Contratos digitales guardados en carpetas | No hay constancia asociada al documento | Mayor dificultad para comprobar existencia e integridad |
| Evidencia de proveedores enviada por correo | La evidencia queda fuera del expediente | Pérdida de trazabilidad |
| Declaraciones de cumplimiento sin respaldo certificado | La aceptación depende sólo del registro interno | Menor fortaleza documental ante revisiones |
| Constancias descargadas y guardadas manualmente | La evidencia puede separarse del archivo original | Mayor riesgo de errores o duplicidad |
| Documentos críticos sin clasificación | No se sabe cuáles requieren mayor respaldo | Controles incompletos |
| Auditorías con expedientes dispersos | El equipo debe buscar documentos en varias fuentes | Mayor carga operativa y tiempos de respuesta |
¿Qué significa conservar documentos digitales con mayor respaldo?
Conservar documentos digitales con mayor respaldo significa que la empresa no sólo guarda un archivo, sino que también incorpora evidencia que ayude a demostrar su existencia, integridad y momento de conservación.
Esto puede involucrar:
- Constancia de conservación
- Fecha y hora certificadas
- Sello digital de tiempo
- Hash criptográfico del documento
- Datos del Prestador de Servicios de Certificación
- Asociación entre documento, expediente y evidencia
- Consulta o descarga desde una plataforma centralizada.
La Secretaría de Economía identifica dentro de los servicios de los PSC las constancias de conservación de mensajes de datos, sellos digitales de tiempo y digitalización de documentos físicos, conforme a la NOM-151-SCFI-2016.
Desde el punto de vista operativo, conservar con mayor respaldo implica definir un flujo claro:
- El documento se recibe o carga.
- Se revisa por el responsable correspondiente.
- Se acepta si cumple los criterios definidos.
- Se solicita la constancia mediante un PSC.
- La constancia se asocia al documento original.
- La evidencia queda disponible para consulta, auditoría o descarga.
¿Cuál es la diferencia entre digitalizar, almacenar y conservar con fecha cierta?
Uno de los errores más comunes en las empresas es usar estos conceptos como si significaran lo mismo. No son equivalentes.
Digitalizar, almacenar y conservar con fecha cierta tienen funciones distintas dentro de la gestión documental.
| Acción | Qué significa | Qué evidencia aporta | Riesgo si se confunde |
| Digitalizar | Convertir o gestionar un documento en formato digital | Disponibilidad del archivo en medio digital | Creer que el archivo digital ya tiene respaldo certificado |
| Almacenar | Guardar el documento en una carpeta, sistema o expediente | Ubicación y consulta del archivo | Asumir que la fecha de carga equivale a fecha cierta |
| Aprobar | Registrar que un responsable revisó y aceptó el documento | Evidencia interna del flujo de revisión | Confundir aprobación interna con conservación certificada |
| Conservar con fecha cierta | Respaldar el documento mediante constancia y mecanismos de conservación | Evidencia de existencia e integridad en un momento determinado | Generar evidencia sin asociarla al documento original |
| Centralizar evidencia | Mantener documento y constancia en el mismo expediente o plataforma | Trazabilidad documental completa | Guardar constancias dispersas en correos o carpetas |
La diferencia más importante es que almacenar un documento permite encontrarlo, mientras que conservarlo con fecha cierta permite fortalecer la evidencia sobre su existencia e integridad en un momento determinado.
¿Qué documentos empresariales pueden requerir conservación con fecha cierta?
No todos los documentos digitales requieren una constancia de conservación. La empresa debe definir este nivel de respaldo según el valor legal, fiscal, contractual, operativo o de cumplimiento de cada documento.
La conservación con fecha cierta suele ser más útil cuando el documento puede ser solicitado en una auditoría, formar parte de un expediente de proveedor, respaldar una aceptación, sustentar una operación o demostrar que cierta evidencia existía en un momento determinado.
La empresa define qué documentos requieren este nivel de respaldo según su proceso, riesgo y criterios internos como:
Aceptaciones y declaraciones
Pueden ser relevantes para demostrar qué información fue presentada o aceptada en una fecha determinada
- Código de Ética y Conducta
- Aviso de Privacidad.
- Políticas internas.
- Cartas de aceptación.
- Declaraciones del proveedor.
- Manifestaciones de cumplimiento.
- Compromisos corporativos.
Contratos y documentos relacionados
Formalizan la relación comercial, obligaciones, condiciones, alcances y modificaciones entre la empresa y el proveedor. El respaldo puede ayudar a identificar qué versión fue conservada
- Contratos.
- Convenios.
- Anexos.
- Adendas.
- Alcances de servicio.
- Documentos complementarios.
Evidencia operativa
Ayuda a sustentar infraestructura, capacidad operativa, recursos utilizados o evidencia relacionada con la prestación del servicio
- Fotografías de instalaciones.
- Activos utilizados para prestar el servicio.
- Bitácoras.
- Actas.
- Reportes.
- Entregables.
Documentación de evaluación
Permite respaldar la información utilizada para evaluar, aprobar, renovar o clasificar a un proveedor dentro del expediente digital
- Cuestionarios.
- Declaraciones de capacidad operativa.
- Evidencia de infraestructura.
- Documentos de alta.
- Resultados de evaluaciones.
- Manifestaciones del proveedor
Documentos para materialidad
Ayudan a integrar evidencia documental sobre la existencia, soporte y trazabilidad de una operación. No demuestran por sí solos la materialidad, pero fortalecen el expediente
- Contratos
- Evidencias operativas
- Entregables
- Reportes
- Manifestaciones
- Documentación de soporte
- Archivos relacionados con la operación
Ejemplos de documentos más comunes que utilizan la Constancia de conservación de fecha cierta
| Documento | Por qué puede requerir respaldo | Área interesada |
| Contratos con proveedores | Formalizan obligaciones y condiciones comerciales | Legal, Compras, Finanzas |
| Avisos de privacidad aceptados | Evidencian aceptación documental | Legal, Cumplimiento |
| Códigos de ética | Documentan compromisos del proveedor o tercero | Cumplimiento, Auditoría |
| Declaraciones de cumplimiento | Contienen manifestaciones relevantes | Legal, Fiscal, Administración |
| Manifestaciones del proveedor | Respaldan información declarada por el tercero | Compras, Auditoría |
| Evidencia fotográfica de instalaciones | Ayuda a sustentar infraestructura o capacidad declarada | Operaciones, Cumplimiento |
| Evidencia de maquinaria, equipo o vehículos | Respalda activos relacionados con la prestación de servicios | Operaciones, Compras |
| Documentos de alta de proveedor | Integran el expediente inicial del tercero | Compras, Cuentas por Pagar |
| Documentos para materialidad | Ayudan a sustentar operaciones reales | Fiscal, Auditoría, Finanzas |
| Documentación de auditoría | Respalda revisiones internas o externas | Auditoría, Dirección |
¿Cómo decidir qué documentos deben conservarse con fecha cierta?
La empresa puede priorizar los documentos que cumplan uno o más de estos criterios:
- Pueden ser solicitados en una auditoría o revisión interna.
- Tienen impacto legal, fiscal, contractual, operativo o de cumplimiento.
- Forman parte del expediente de un proveedor crítico.
- Respaldan una aceptación, declaración o manifestación relevante.
- Ayudan a sustentar la materialidad de una operación.
- Pueden generar dudas sobre versión, fecha, integridad o vigencia.
- Deben estar relacionados con un proveedor, expediente, responsable o proceso específico.
El objetivo no es conservar todos los documentos con el mismo nivel de control, sino aplicar la constancia de conservación donde aporta valor documental. Para que el respaldo sea útil, la constancia debe mantenerse asociada al archivo original y al expediente correspondientes.
¿Cómo implementar conservación documental con fecha cierta paso a paso?
Para aplicar la NOM-151 en una empresa, no basta con solicitar constancias de conservación de forma aislada. El proceso debe integrarse a la operación documental real.
1. Identificar documentos críticos
La empresa debe mapear qué documentos digitales forman parte de procesos sensibles. Por ejemplo:
- Contratos;
- Declaraciones;
- Evidencias operativas;
- Documentos aceptados por terceros;
- Archivos utilizados en auditorías;
- Documentos que respaldan materialidad.
2. Clasificar documentos por riesgo o importancia
No todos los documentos requieren constancia. La empresa puede clasificarlos según:
- Impacto legal
- Impacto fiscal
- Importancia operativa
- Uso en auditoría
- Relación con proveedores
- Necesidad de demostrar integridad
- Frecuencia de consulta
- Riesgo de controversia.
3. Definir responsables de revisión
Antes de conservar un documento, debe existir un responsable que lo revise. La conservación con fecha cierta no debe aplicarse a documentos incorrectos, incompletos o rechazados.
Por ejemplo:
- Legal revisa contratos.
- Cumplimiento revisa códigos de ética o declaraciones.
- Operaciones revisa evidencia de instalaciones o activos.
4. Validar el documento antes de aceptarlo
El documento debe cumplir criterios mínimos antes de generar evidencia. Esto evita conservar archivos equivocados o incompletos.
La empresa debe revisar:
- Que corresponda al proveedor correcto
- Que sea la versión correcta
- Que esté completo
- Que sea legible
- Que coincida con el proceso o expediente
- Que haya sido aprobado por el área responsable.
5. Solicitar la constancia mediante un PSC
Una vez aceptado el documento, se puede solicitar la constancia de conservación mediante un Prestador de Servicios de Certificación. La Secretaría de Economía indica que acredita a los PSC y supervisa sus funciones, previo cumplimiento de los requisitos establecidos en la normatividad aplicable.
6. Asociar la constancia al documento original
Este paso es crítico. Si la constancia se descarga y se guarda en otra carpeta, la empresa puede perder trazabilidad.
La evidencia debe relacionarse con:
- Documento original
- Proveedor o tercero
- Expediente correspondiente
- Fecha de aceptación
- Responsable de revisión
- Constancia emitida
- Hstorial del flujo documental.
7. Centralizar consulta y descarga
La constancia debe estar disponible para las áreas que la necesitan, de acuerdo con permisos y controles internos.
Esto ayuda a:
- Responder auditorías
- Preparar revisiones
- Consultar evidencia
- Reducir búsquedas manuales
- Evitar versiones duplicadas
- Mantener un expediente documental más confiable.
8. Monitorear cobertura e incidencias
La empresa debe medir si los documentos críticos realmente cuentan con constancia y si el proceso se ejecuta correctamente.
Algunos indicadores útiles son:
| KPI | Qué mide | Por qué importa |
| Documentos críticos identificados | Cantidad de documentos sujetos a control | Permite dimensionar el proceso |
| Documentos con constancia generada | Cobertura de conservación | Muestra avance real |
| Documentos aceptados sin constancia | Brechas de configuración o proceso | Detecta omisiones |
| Tiempo entre aceptación y constancia | Eficiencia operativa | Identifica retrasos |
| Constancias consultadas o descargadas | Uso de la evidencia | Refleja utilidad en auditoría |
| Incidencias documentales | Errores detectados en documentos o constancias | Permite mejorar controles |
¿Cómo ayuda Focaltec a integrar conservación documental con fecha cierta?
Focaltec ayuda a las empresas a digitalizar y controlar procesos documentales mediante soluciones como Portal de Proveedores, el modulo de Expediente digital y Constancia de conservación con fecha cierta.
En el caso de conservación documental con fecha cierta, Portal de Proveedores permite integrar la generación de una Constancia de Conservación con Fecha Cierta una vez que un documento haya sido aceptado por el responsable en el Expediente digital. El sistema puede solicita la constancia al PSC y mantiene la evidencia asociada al archivo original para consulta o descarga.
Constancia de conservación con Fecha cierta como mecanismo de control: qué valida, automatiza y centraliza
| Necesidad de la empresa | Cómo ayuda Focaltec / Portal de Proveedores |
| Evitar documentos críticos sin respaldo | Permite configurar qué documentos requieren constancia |
| Reducir gestión manual | Solicita la constancia automáticamente una vez que los documentos hayan sido aceptados |
| Evitar evidencia dispersa | Asocia la constancia al archivo dentro del expediente |
| Fortalecer trazabilidad | Relaciona documento, proveedor, revisión, aceptación y constancia |
| Facilitar auditorías | Permite consultar y descargar evidencia desde la plataforma |
| Apoyar cumplimiento documental | Centraliza contratos, declaraciones, evidencias y constancias |
| Respaldar materialidad | Conserva evidencia relacionada con capacidad, infraestructura o documentos críticos |
| Evitar conservar documentos incorrectos | La constancia se genera después de la revisión y aceptación |
| Dar visibilidad a áreas internas | Legal, Fiscal, Auditoría, Compras y Cumplimiento pueden consultar evidencia centralizada |
Este módulo no sustituye la revisión legal, fiscal o documental de la empresa. Su función es fortalecer el control operativo del expediente digital y centralizar evidencia asociada a documentos aceptados.
*La funcionalidad de Constancia de Conservación con Fecha Cierta es un módulo adicional de Portal de Proveedores y requiere contratación para estar disponible.
Errores frecuentes al aplicar NOM-151 en empresas
| Error frecuente | Consecuencia | Cómo prevenirlo |
| Creer que digitalizar equivale a conservar con fecha cierta | La empresa sobreestima el respaldo del archivo | Diferenciar digitalización, almacenamiento y conservación |
| Guardar constancias fuera del expediente | Se pierde relación entre archivo y evidencia | Asociar la constancia al documento original |
| No definir documentos críticos | Se generan constancias innecesarias o se omiten archivos relevantes | Clasificar documentos por riesgo |
| Generar constancias sin revisión previa | Se conserva evidencia de documentos incorrectos | Validar antes de aceptar |
| Usar correo como repositorio principal | La evidencia queda dispersa | Centralizar documentos y constancias |
| No involucrar a Legal, Fiscal o Cumplimiento | Los criterios pueden quedar incompletos | Definir reglas con áreas responsables |
| Pensar que la constancia demuestra toda la materialidad | Se ignoran otros elementos probatorios | Integrarla a un expediente completo |
| No medir cobertura documental | No se detectan brechas | Usar KPIs de conservación |
| No controlar permisos de descarga | Riesgo de versiones dispersas | Definir accesos por perfil |
| No documentar el flujo de aceptación | Falta trazabilidad del responsable | Registrar revisión, aceptación y constancia |
Conclusión
La NOM-151 para empresas debe entenderse como una herramienta para fortalecer la conservación de documentos digitales críticos, no sólo como una referencia normativa. Su valor aparece cuando la empresa traduce el concepto a un proceso operativo: identificar documentos relevantes, revisarlos, aceptarlos, solicitar la constancia mediante un PSC y asociar la evidencia al expediente correspondiente.
Conservar documentos digitales con mayor respaldo ayuda a mejorar la trazabilidad, preparar auditorías, fortalecer expedientes y reducir la dependencia de correos, carpetas o revisiones manuales. Para empresas que gestionan proveedores, contratos, evidencias y documentación relacionada con cumplimiento o materialidad, integrar este control dentro de un expediente digital puede marcar una diferencia importante en la confiabilidad documental.
Fortalece la conservación documental de tu empresa
Si tu empresa gestiona contratos, evidencias, declaraciones y más documentación de soporte Focaltec puede ayudarte a certificar los documentos que requieren respaldo al iintegrar constancias de conservación con fecha cierta dentro de tus procesos digitales.
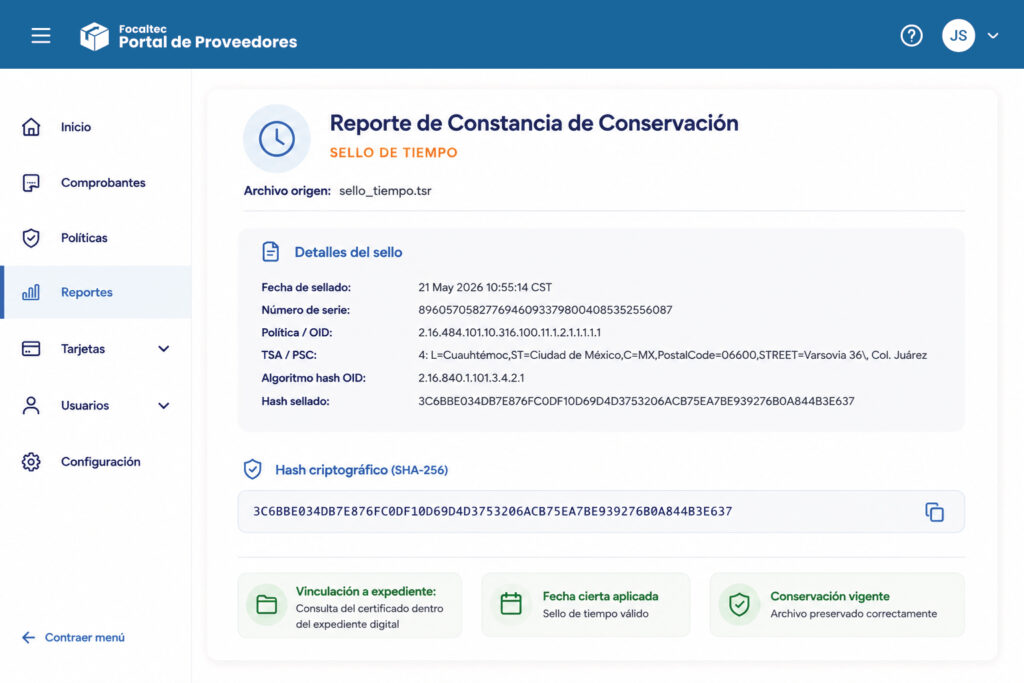
Con Portal de Proveedores, puedes centralizar documentos críticos, definir flujos de revisión y fortalecer la trazabilidad documental con evidencia asociada al expediente.
Preguntas frecuentes sobre NOM-151 para empresas
¿Qué es la NOM-151 para empresas?
La NOM-151-SCFI-2016 establece requisitos para la conservación de mensajes de datos y digitalización de documentos. Para empresas, puede ser relevante cuando se necesita conservar documentos digitales con mayor respaldo sobre su existencia, integridad y fecha de conservación. Su aplicación debe evaluarse con especialistas legales, fiscales o de cumplimiento según el tipo de documento y proceso.
¿Para qué sirve una constancia de conservación?
Una constancia de conservación sirve para respaldar que un documento digital existía en un momento determinado y que conserva su integridad. Puede ser útil para contratos, expedientes digitales, declaraciones, evidencias operativas y documentos que podrían revisarse en auditorías o procesos de cumplimiento.
¿Qué diferencia hay entre almacenar un documento y conservarlo con fecha cierta?
Almacenar un documento significa guardarlo en una plataforma, carpeta o expediente. Conservarlo con fecha cierta implica generar evidencia adicional sobre su existencia e integridad en un momento determinado. La diferencia es que el almacenamiento facilita consulta; la conservación con fecha cierta fortalece el respaldo documental.
¿Qué documentos empresariales pueden conservarse bajo NOM-151?
Pueden evaluarse contratos, avisos de privacidad, códigos de ética, declaraciones de cumplimiento, manifestaciones, evidencias fotográficas, documentos de proveedores, archivos relacionados con auditoría y documentación utilizada para sustentar materialidad. La empresa debe definir qué documentos son críticos y requieren este nivel de respaldo.
¿Qué es un Prestador de Servicios de Certificación?
Un Prestador de Servicios de Certificación, o PSC, es una persona o institución acreditada por la Secretaría de Economía para prestar servicios relacionados con firmas electrónicas, certificados digitales, constancias de conservación, sellos digitales de tiempo y digitalización de documentos, conforme a la normatividad aplicable.
¿La NOM-151 ayuda a demostrar materialidad?
No, fortalece parte de la evidencia documental, pero no demuestra por sí sola toda la materialidad. La materialidad normalmente requiere un conjunto de elementos: contrato, CFDI, pagos, entregables, evidencia operativa, capacidad del proveedor, razón de negocio y trazabilidad documental. La constancia puede respaldar documentos clave dentro de ese expediente.
¿Cómo puede ayudar Focaltec a conservar documentos digitales con mayor respaldo?
Focaltec, a través de Portal de Proveedores y su Expediente Digital, puede ayudar a centralizar documentos, flujos de revisión, aceptación y constancias. Con el módulo de Constancia de Conservación con Fecha Cierta, los documentos configurados pueden solicitar automáticamente una constancia al ser aceptados, manteniendo la evidencia asociada al archivo original.


