Introducción
Diseñar una política de viáticos y control de gastos empresariales implica definir reglas claras sobre qué gastos están permitidos, cuáles son sus límites, quién puede solicitarlos y autorizarlos, cómo deben comprobarse y en qué plazos debe realizarse cada etapa. También debe establecer criterios para anticipos, reembolsos, viajes, comprobantes y responsabilidades dentro del proceso.
Los gastos corporativos forman parte natural de la operación de muchas empresas. Viajes comerciales, traslados a plantas, visitas a clientes, asistencia a eventos, servicios técnicos, proyectos de implementación, gastos de representación, hospedaje, alimentación, gasolina, casetas y transporte son algunos ejemplos de desembolsos necesarios para ejecutar actividades de negocio.
Sin embargo, cuando estos gastos se gestionan sin una política formal, el proceso puede volverse desordenado, costoso y difícil de auditar. Muchas organizaciones todavía dependen de correos electrónicos, archivos de Excel, comprobantes físicos, mensajes informales o criterios distintos entre áreas para solicitar, aprobar y comprobar gastos.
Esto provoca problemas como:
- Falta de claridad sobre qué gastos están permitidos.
- Límites ambiguos o inexistentes.
- Anticipos entregados sin seguimiento.
- Comprobaciones fuera de plazo.
- CFDI inválidos o incompletos.
- Gastos personales cargados como gastos corporativos.
- Reembolsos duplicados.
- Dificultad para asignar gastos a centros de costo.
- Retrasos en cierres contables.
- Riesgos fiscales por gastos no deducibles.
- Falta de evidencia para auditoría interna o externa.
Una política de viáticos y control de gastos ayuda a transformar este proceso en un sistema ordenado, medible y auditable. Su propósito no es burocratizar la operación, sino establecer reglas claras para que los colaboradores sepan qué pueden gastar, cómo deben comprobarlo, quién debe autorizarlo y en qué plazos debe reportarse.
Además, en un entorno donde las empresas buscan mayor eficiencia administrativa, control presupuestal y trazabilidad fiscal, la política debe ir acompañada de procesos claros, responsables definidos, herramientas tecnológicas y mecanismos de supervisión continua.
Indice de contenidos
Capítulo 1. Fundamentos de una política de viáticos
Capítulo 2. Criterios fiscales y reglas internas
Capítulo 3. Riesgos y controles
Capítulo 4. Cómo diseñar la política paso a paso
Capítulo 5. Indicadores y gobierno
Capítulo 6. Tecnología y automatización
Capítulo 1. Conceptos clave
¿Qué es una política de viáticos?
Una política de viáticos es un documento interno que define las reglas para solicitar, autorizar, ejercer y comprobar gastos relacionados con viajes de negocio o actividades laborales fuera del lugar habitual de trabajo.
Su objetivo es establecer criterios claros sobre conceptos permitidos, montos máximos, documentación requerida, responsables de autorización, plazos de comprobación y consecuencias por incumplimiento.
¿Qué es una política de control de gastos?
Una política de control de gastos es el conjunto de reglas, procedimientos, límites y controles que regulan todos los gastos corporativos realizados por colaboradores, áreas o unidades de negocio.
A diferencia de una política de viáticos, que se enfoca principalmente en viajes, una política de control de gastos puede incluir gastos de representación, operación, campo, gasolina, herramientas, alimentos, transporte local, tarjetas corporativas, anticipos y reembolsos.
¿Qué son los viáticos?
Los viáticos son recursos destinados a cubrir gastos necesarios para que un colaborador realice actividades laborales fuera de su centro habitual de trabajo.
Pueden incluir:
- Alimentación.
- Hospedaje.
- Transporte terrestre o aéreo.
- Casetas.
- Gasolina.
- Estacionamientos.
- Renta de autos.
- Taxis o plataformas de movilidad.
- Gastos menores relacionados con el viaje.
- Gastos de representación previamente autorizados.
¿Qué son los gastos corporativos?
Los gastos corporativos son desembolsos realizados por colaboradores o áreas de la empresa para cumplir actividades relacionadas con la operación del negocio.
Pueden incluir viáticos, gastos de representación, gastos operativos, gastos de campo, insumos, traslados, comidas con clientes, herramientas, materiales menores o pagos vinculados con proyectos específicos.
¿Qué es un anticipo de gastos?
Un anticipo de gastos es una cantidad de dinero que la empresa entrega al colaborador antes de que realice un viaje o actividad laboral, con el fin de cubrir gastos previamente autorizados.
Todo anticipo debe tener:
- Motivo del gasto.
- Monto solicitado.
- Fecha de salida o ejecución.
- Responsable solicitante.
- Autorizador.
- Centro de costo o proyecto.
- Plazo máximo de comprobación.
- Evidencia documental al cierre.
¿Qué es un reembolso?
Un reembolso es la devolución de dinero que la empresa realiza al colaborador cuando este pagó con recursos propios un gasto autorizado y comprobado.
Un reembolso solo debe proceder cuando el gasto:
- Está permitido por la política.
- Cuenta con evidencia suficiente.
- Se encuentra dentro de los límites autorizados.
- Tiene relación con una actividad laboral.
- Fue aprobado por el responsable correspondiente.
- Cumple con los requisitos fiscales y documentales aplicables.
¿Qué es la comprobación de gastos?
La comprobación de gastos es el proceso mediante el cual el colaborador entrega documentos, comprobantes y evidencia que respaldan el uso de recursos corporativos.
Puede incluir:
- CFDI.
- Tickets.
- Comprobantes de pago.
- Recibos.
- Reporte de gastos.
- Motivo del viaje.
- Agenda o evidencia de actividad.
- Relación con cliente, proyecto o centro de costo.
- Autorización del gasto.
- Evidencia de devolución de saldo, si aplica.
¿Qué es un CFDI válido?
Un CFDI válido es un comprobante fiscal digital que cumple con los requisitos fiscales aplicables y puede ser verificado ante el SAT.
Para efectos de control de gastos, no basta con que el colaborador entregue un comprobante. La empresa debe validar que el CFDI sea correcto, corresponda al gasto, tenga los datos fiscales adecuados y se encuentre vigente.
¿Qué es la deducibilidad de gastos de viaje?
La deducibilidad de gastos de viaje se refiere a la posibilidad de considerar ciertos gastos como deducibles para efectos fiscales, siempre que cumplan con los requisitos establecidos por la normativa aplicable.
En términos operativos, la empresa debe cuidar que el gasto tenga relación con la actividad de negocio, cuente con CFDI cuando corresponda, esté debidamente documentado, sea razonable y cumpla con los límites o condiciones aplicables.
¿Qué es un autorizador?
Un autorizador es la persona responsable de aprobar una solicitud de viaje, anticipo, gasto, comprobación, reembolso o excepción.
Su función es validar que el gasto sea necesario, esté justificado, se encuentre dentro de política, tenga presupuesto disponible y corresponda a una actividad real de la empresa.
Errores comunes al diseñar una política de viáticos
| Error común | Por qué ocurre | Consecuencia |
| Definir reglas demasiado generales | La política no baja a casos prácticos | Cada área interpreta los gastos de forma distinta |
| No establecer límites por categoría | Se aprueban gastos sin referencia objetiva | Aumentan los gastos fuera de control |
| No definir autorizadores | No queda claro quién aprueba qué | Se generan retrasos, conflictos y excepciones informales |
| No incluir plazos de comprobación | El colaborador entrega documentos cuando quiere | Se acumulan anticipos pendientes y cierres incompletos |
| No validar CFDI | Solo se revisa que exista un comprobante | Pueden aceptarse gastos no deducibles o inválidos |
| No documentar excepciones | Se aprueban casos especiales sin evidencia | Auditoría no puede justificar la decisión |
| No comunicar la política | El documento existe, pero nadie lo conoce | Persisten los mismos errores operativos |
| No actualizar la política | Los límites quedan desfasados | La política pierde utilidad y credibilidad |
Diferencia entre política, procedimiento, flujo y herramienta
| Concepto | Qué es | Para qué sirve |
| Política | Documento que define reglas y criterios | Establece qué está permitido, qué no y bajo qué condiciones |
| Procedimiento | Secuencia detallada de pasos | Explica cómo se solicita, aprueba, comprueba y paga un gasto |
| Flujo de aprobación | Ruta de validación por responsables | Define quién aprueba cada gasto según monto, área o categoría |
| Herramienta tecnológica | Plataforma para ejecutar y controlar el proceso | Centraliza solicitudes, comprobantes, validaciones, autorizaciones y reportes |
Capítulo 2. Marco normativo, fiscal, técnico y estratégico
Una política de viáticos y control de gastos debe alinearse con la normativa fiscal mexicana aplicable a deducciones, comprobación fiscal, contabilidad, forma de pago, acreditamiento de IVA y límites específicos para gastos de viaje.
En México, los montos máximos deducibles para ciertos viáticos y gastos de viaje no dependen de una política interna de la empresa, sino de lo establecido en la Ley del Impuesto sobre la Renta (LISR). La política interna puede establecer límites menores o reglas adicionales de control, pero no debe presentar como deducible un gasto que no cumpla los requisitos fiscales aplicables.
Criterios fiscales generales para deducir gastos empresariales
Para que un gasto empresarial pueda considerarse deducible, no basta con que haya sido autorizado internamente. Debe cumplir con los requisitos fiscales de fondo y forma relacionados con indispensabilidad, comprobación, forma de pago, registro contable y soporte documental regulados en el Artículo 27 de la LISR, los Artículos 29 y 29-A del Código Fiscal de la Federación (CFF) y el Artículo 5 de la Ley del Impuesto al Valor Agregado (LIVA).
| Criterio fiscal | Qué implica para la empresa | Fundamento Legal | Evidencia que debe solicitar la política |
| Estricta indispensabilidad | El gasto debe estar directamente relacionado con la actividad del contribuyente y la obtención de ingresos del negocio. | Art. 27, Fracc. I LISR | Motivo del gasto, relación con cliente, proyecto, área, centro de costo, servicio, orden de trabajo u operación empresarial. |
| CFDI / Comprobación fiscal | Las deducciones deben estar amparadas con un comprobante fiscal digital emitido conforme a la normativa vigente (versión 4.0). | Art. 27, Fracc. III LISR; Art. 29 y 29-A CFF | Archivos CFDI (XML y PDF), recibos de nómina por anticipos, facturas extranjeras o documentación comprobatoria aplicable. |
| Forma de pago | Los pagos cuyo monto exceda $2,000.00 MXN deben realizarse obligatoriamente mediante medios electrónicos o nominativos. (Excepción: Combustibles requieren medio electrónico desde $1.00). | Art. 27, Fracc. III LISR | Comprobante de transferencia SPEI, estado de cuenta bancario, pago con tarjeta corporativa, cheque nominativo o monedero autorizado. |
| Registro contable | La deducción debe estar debidamente registrada en la contabilidad general de la empresa y restarse una sola vez. | Art. 27, Fracc. IV LISR | Póliza contable, cuenta contable, centro de costo, reporte de gasto integrado al ERP y conciliación de saldos. |
| Conservación y Trazabilidad | La contabilidad incluye registros, papeles de trabajo, estados de cuenta y la evidencia documental que demuestre la sustancia económica. | Art. 30 CFF | Expediente digital del gasto, autorizaciones en flujo, comprobantes, evidencia de pago y soporte de la comisión realizada. |
| Requisitos del CFDI | El CFDI debe validarse en la base de datos del SAT: datos de emisor/receptor, RFC, régimen fiscal, código postal, uso de CFDI y estatus “Vigente”. | Art. 29-A CFF | Reporte de validación del CFDI, estatus no cancelado ante el SAT, ausencia de emisor en listas EFOS (Art. 69-B CFF) y asociación al informe de gastos. |
| IVA acreditable | El IVA trasladado solo se puede acreditar si el gasto de origen es estrictamente deducible para LISR, consta por separado en el CFDI y fue efectivamente pagado. | Art. 5, Fracc. I, II y III LIVA | CFDI con IVA trasladado expresamente, comprobante de pago bancarizado y validación de deducibilidad para LISR. |
Reglas específicas para viáticos y gastos de viaje
La LISR establece reglas particulares para los viáticos o gastos de viaje. Para que puedan catalogarse como deducibles, deben destinarse exclusivamente a conceptos permitidos y cumplir condiciones específicas de ubicación geográfica, beneficiario, comprobación técnica y límites diarios por persona (Art. 28, Fracc. V LISR y Arts. 57 y 58 del RLISR).
| Criterio | Regla fiscal aplicable | Evidencia requerida |
| Beneficiario del viático | La persona beneficiaria debe tener relación de trabajo con el contribuyente o prestarle servicios profesionales. | Registro laboral, contrato de servicios profesionales o evidencia de la relación con el contribuyente. |
| Distancia mínima | El gasto no debe aplicarse dentro de una faja de 50 kilómetros que circunde al establecimiento del contribuyente. | Destino del viaje, ubicación del establecimiento, agenda, orden de servicio, visita a cliente o proyecto. |
| Conceptos permitidos | Los viáticos deben destinarse a hospedaje, alimentación, transporte, uso o goce temporal de automóviles o pago de kilometraje. | Clasificación del gasto, CFDI o documentación comprobatoria y reporte del viaje. |
| Gastos en México | Deben estar amparados con el comprobante fiscal. | CFDI/XML validado y asociado al reporte de gasto. |
| Gastos en el extranjero | Deben respaldarse con documentación comprobatoria correspondiente. | Factura, recibo, comprobante extranjero, estado de cuenta o soporte documental aplicable. |
| Límite diario | Algunos conceptos tienen monto máximo deducible por día y por beneficiario. | Reporte por fecha, beneficiario, concepto, monto y documentación de soporte. |
Montos máximos deducibles para viáticos y gastos de viaje
Los siguientes límites fiscales derivan directamente de la LISR (Art. 28, Fracc. V) para conceptos específicos de viáticos. La empresa puede definir montos internos de viáticos menores por política de austeridad, pero nunca debe considerar deducible el excedente cuando se rebasen los límites fijados por la ley.
| Concepto | Territorio Nacional | Extranjero | Criterio de Control Fiscal y Evidencia |
| Alimentación | Hasta $750.00 MXN diarios por beneficiario | Hasta $1,500.00 MXN diarios por beneficiario | Exige acompañar el CFDI con el comprobante de transporte u hospedaje del viaje para validar la comisión. |
| Transporte | Sin límite paramétrico, siempre que se pague por medio autorizado y cuente con CFDI. | Sin límite paramétrico, respaldado con boleto o factura del prestador de servicio. | Boleto de avión, pase de abordar, ticket de autobús, estado de cuenta y CFDI emitido por la aerolínea/transporte. |
| Uso o goce temporal de automóviles (Renta de autos) | Hasta $850.00 MXN diarios | Hasta $850.00 MXN diarios | Contrato de arrendamiento del auto, CFDI del proveedor y vinculación con la fecha/ruta del viaje de negocios. |
| Hospedaje | Sin monto máximo (totalmente deducible con CFDI) | Hasta $3,850.00 MXN diarios por beneficiario | En el extranjero, se deben adjuntar los comprobantes de hospedaje a los de alimentación para dar validez al paquete de viáticos. |
| Seminarios o convenciones | Si forman parte de una cuota de recuperación global no desglosada, solo es deducible el límite de alimentación. | Se aplica exactamente el mismo criterio que en territorio nacional. | Programa del evento, constancia de inscripción y desglose en el CFDI cuando el organizador lo permita. |
| Pago por kilometraje / Asignación de auto | Deducible siempre que el pago se efectúe mediante medio electrónico autorizado y exista bitácora. | Deducible bajo las mismas reglas mediante comprobante de reembolso corporativo. | Bitácora de viaje (origen, destino, km recorridos), cálculo de tarifa por km y pago directo a la cuenta del trabajador. |
Tratamiento fiscal de otros gastos corporativos
Existen erogaciones recurrentes que la empresa autoriza para la operación diaria de su personal pero que no constituyen legalmente viáticos de viaje (por ejemplo, gastos dentro de la franja de los 50 km). Su deducibilidad debe evaluarse bajo los criterios generales de los artículos 27 y 28 de la LISR, 29 del CFF y 5 de la LIVA.
| Tipo de gasto | Criterio fiscal de control | Fundamento Legal | Evidencia mínima recomendada |
| Gasolina o combustible | Debe pagarse siempre mediante medios electrónicos autorizados, incluso si el importe es menor a $2,000.00 MXN. | Art. 27, Fracc. III LISR | CFDI con el método de pago correcto (03, 04, 28, etc.), ticket de la estación, tarjeta de combustible/tarjeta corporativa y placa/vehículo asignado. |
| Casetas y peajes | Deben estar directamente relacionados con una ruta de trabajo o proyecto comercial y contar con comprobante fiscal. | Art. 27, Fracc. I LISR | CFDI emitido por la concesionaria o reporte consolidado de TAG (Televía, PASE) asociado al centro de costos. |
| Estacionamiento | Debe justificarse como gasto indispensable para la cita de negocios, resguardo del auto de la empresa o reunión laboral. | Art. 27, Fracc. I LISR | CFDI o boleto del estacionamiento con datos del emisor, motivo del gasto, ubicación y relación con la agenda. |
| Taxis y plataformas de movilidad (Uber, Didi, Cabify) | Deben vincularse con un traslado de negocios. El ticket de la app es un comprobante simple; para deducción fiscal se requiere el CFDI emitido por el chofer o la plataforma. | Art. 27, Fracc. III LISR; Art. 29 CFF | CFDI formal emitido por la plataforma, mapa de la ruta, motivo del traslado y autorización del jefe directo. |
| Gastos de representación | Solo son deducibles si se demuestra que el fin era mantener o generar clientes. En restaurantes, solo es deducible el 8.5% del consumo si se paga con tarjeta o transferencia. | Art. 28, Fracc. XX LISR | CFDI del restaurante, pago bancarizado, lista de asistentes (clientes/proveedores), minuta o motivo comercial. |
| Gastos operativos menores (Caja chica) | Deben limitarse a montos pequeños e indispensables. No deben utilizarse para pulverizar facturas o evadir pagos electrónicos. | Art. 27, Fracc. III LISR | CFDI por cada compra superior a $2,000.00 (o medios autorizados), vale de caja chica firmado y justificación del gasto. |
Criterios que debe considerar una política de gastos
Una política robusta debe detallar de forma explícita las reglas para los gastos autorizados y, de manera muy clara, las restricciones operativas que previenen fugas de capital y multas en auditorías.
Conceptos autorizados
La política debe especificar qué gastos están permitidos. Por ejemplo:
- Hospedaje en hoteles de categoría corporativa estándar.
- Alimentación durante viajes de trabajo o reuniones comerciales justificadas.
- Transporte aéreo, terrestre y movilidad en plataformas digitales.
- Peajes, casetas y consumo de combustible en rutas de trabajo.
- Estacionamientos corporativos y servicios de arrendamiento vehicular de categoría media.
- Gastos de representación previamente aprobados por la dirección comercial.
Conceptos no autorizados
También debe indicar gastos que la empresa no cubrirá. Por ejemplo:
| Concepto no autorizado | Por qué debe restringirse en la política | Riesgo fiscal, contable u operativo |
| Compras personales cargadas a la empresa | No responden a una necesidad operativa ni generan valor comercial a la organización. | No cumple con el criterio de estricta indispensabilidad para la empresa y puede generar un gasto no deducible. |
| Entretenimiento no autorizado | Actividades recreativas o espectáculos sin vinculación directa con el negocio. | Si no existe relación justificable con la actividad del negocio; puede ser un gasto no deducible. y riesgo de observaciones en auditoría por falta de evidencia de negocio. |
| Multas, recargos o infracciones | Derivan de negligencia, exceso de velocidad o faltas administrativas del conductor. | No deducibles por ley (Art. 28 Fracc. VI LISR). Afecta el margen operativo y no puede trasladarse a la empresa. |
| Consumo de alcohol o bar sin justificación | No forman parte indispensable de una comisión u orden de trabajo promedio. | Riesgo de reclasificación a gasto no deducible. Daño a la imagen corporativa. |
| Propinas fuera de límite o en efectivo | Propinas que excedan el porcentaje máximo definido por la política interna o que no cuenten con evidencia suficiente. | El importe puede quedar fuera de política y requerir un tratamiento fiscal o contable diferenciado cuando no se encuentre debidamente soportado. |
| Servicios premium o upgrades personales | Cambios a primera clase, habitaciones suite o renta de vehículos de lujo sin autorización ejecutiva. | Excedentes no deducibles. Incremento innecesario en la estructura de costos operativos. |
| Gastos fuera del periodo de comisión | Facturas emitidas en fechas previas o posteriores al calendario del viaje aprobado. | Puede dificultar la vinculación del gasto con la comisión y generar observaciones durante la revisión interna o fiscal si la empresa no conserva una justificación y evidencia suficientes. |
| Facturas de tiendas de conveniencia sin detalle | Comprobantes con descripciones genéricas como “varios”, “monto global” o “artículos diversos”. | Impedimento para demostrar la estricta indispensabilidad ante una revisión del SAT. |
| Regalos o cortesías sin expediente | Atenciones a terceros sin registro de beneficiario o estrategia comercial de respaldo. | Presunción de donativo o gratificación no autorizada, no deducible para efectos de LISR. |
| Gastos duplicados en reportes | Presentación del mismo comprobante XML/PDF en dos informes de gastos distintos o por dos empleados. | Puede generar pagos o registros duplicados, deducciones improcedentes y diferencias contables, además de representar un riesgo de fraude intern |
Gastos nacionales e internacionales
Para viajes fuera del país, la política de la organización debe contemplar criterios contables específicos que garanticen la legalidad del reembolso:
- Moneda aplicable y Tipo de Cambio: Fijar el tipo de cambio oficial publicado por el Banco de México (Banxico) en el Diario Oficial de la Federación (DOF) correspondiente a la fecha de emisión del comprobante o del estado de cuenta con el que se realizó el pago.
- Comprobantes internacionales aceptados: Exigir facturas que cumplan con la Regla 2.7.1.25 de la Resolución Miscelánea Fiscal (RMF): nombre del prestador de servicios, lugar y fecha de expedición, clave de identificación fiscal del emisor (Tax ID), descripción del servicio y desglose del costo.
- Gastos en efectivo en el extranjero: Cuando sea estrictamente necesario el uso de moneda local en efectivo para gastos menores (propinas, transportes locales no bancarizados), exigir la bitácora física firmada con la justificación del consumo y tope diario estricto.
Qué debe establecer la política interna
El propósito central de la política interna es convertir las complejas disposiciones de la ley tributaria en procedimientos diarios, claros y ejecutables para los colaboradores y las áreas financieras:
| Aspecto que debe definir la política | Criterio operativo | Mecanismo de Control |
| Conceptos permitidos y no permitidos | Catálogo cerrado de rubros con autorización previa por puesto o departamento. | Bloqueo automático de categorías no autorizadas en la App de gastos. |
| Límites internos de gasto | Establecimiento de topes por jerarquía (ej. Gerentes vs. Directores), los cuales pueden ser inferiores a los legales. | Alertas operativas y desvío de aprobación al rebasar el presupuesto asignado. |
| Documentación comprobatoria | Carga del archivo XML y PDF para gastos en México, y Invoices escaneados para el extranjero. | Rechazo de la comprobación si falta el archivo XML fuente. |
| Formas de pago permitidas | Prioridad absoluta al uso de tarjetas de crédito/débito corporativas o monederos electrónicos. | Inhabilitación del botón de reembolso cuando se registre pago en efectivo en rubros restringidos. |
| Asignación de centros de costo | Imputación del gasto a la cuenta contable, proyecto, cliente o unidad de negocio que originó el viaje. | Catalogación estructurada antes del envío a la contabilidad general. |
| Plazos de comprobación | Fijación de un plazo máximo (ej. 5 días hábiles tras concluir el viaje) para entregar y liquidar la comprobación. | Aplicación de mecanismos internos que correspondan conforme a las políticas de la empresa y disposiciones laborales aplicables. |
| Matriz de autorizaciones | Definición clara del flujo de aprobación: Jefe Inmediato ➡︎Control de Gastos ➡︎Finanzas. | Firma digital y trazabilidad de fechas/horas de aprobación dentro de la plataforma. |
| Validación fiscal automatizada | Auditoría del estatus del CFDI, sello digital, uso de CFDI y consulta de EFOS en la base del SAT. | Semáforo de validación antes de la dispersión de fondos. |
| Tratamiento de Excepciones | Protocolo para autorizar excedentes justificados por emergencias u operaciones clave del negocio. | Formulario de justificación de negocio con firma del Director de Área o CFO. |
Gestión contable y control de excepciones.
Cualquier aprobación de una excepción operativa por parte de la gerencia no transforma automáticamente un gasto en deducible ante los ojos de la autoridad fiscal. La aprobación interna de una excepción no convierte automáticamente un gasto en deducible. Si la erogación no cumple con los requisitos fiscales aplicables, la empresa deberá identificarla y registrarla conforme al tratamiento contable y fiscal correspondiente, considerando su efecto en la determinación del ISR y, cuando aplique, en el acreditamiento del IVA.
Para mantener la trazabilidad de cualquier desviación de la política sin comprometer la contabilidad corporativa, cada excepción debe registrar el siguiente expediente digital:
- Datos de la excepción: Fecha, monto, colaborador y concepto del gasto.
- Justificación de Negocio: Explicación detallada de la razón comercial o emergencia operativa que obligó a rebasar el límite o incurrir en la falta de comprobante tradicional.
- Monto y Desglose Fiscal: Identificación clara del importe deducible y separación del excedente no deducible para su envío a la cuenta contable correspondiente.
- Firmas de Autorización: Trazabilidad con el nombre, puesto y firma digital del ejecutivo que asume la responsabilidad del gasto.
- Validación del IVA: Determinar, conforme a la naturaleza del gasto y los requisitos de la LIVA, la proporción del IVA que resulte acreditable y documentar el tratamiento aplicado
- Registro Contable Segregado: Contabilización inmediata en las cuentas de “Gastos No Deducibles” para evitar inconsistencias en la Declaración Anual de la empresa y prevenir multas o recargos en revisiones del SAT.
Capítulo 3. Riesgos y hallazgos frecuentes
Los gastos corporativos pueden convertirse en una fuente importante de riesgo cuando no existen controles claros. Los hallazgos más comunes en auditorías internas suelen estar relacionados con falta de evidencia, gastos fuera de política, autorizaciones informales y ausencia de trazabilidad.
| Riesgo / hallazgo | Cómo ocurre | Consecuencia | Cómo prevenirlo |
| Gastos fuera de política | El colaborador no conoce límites o conceptos autorizados | Rechazos, conflictos internos, gasto excesivo y pérdida de control | Comunicar reglas claras y validar automáticamente contra política |
| CFDI inválidos | El comprobante tiene errores fiscales, datos incorrectos o no se valida | Riesgo de gasto no deducible y reprocesos contables | Validar CFDI antes de aprobar la comprobación |
| Anticipos sin comprobar | Se entregan recursos sin seguimiento posterior | Saldos pendientes, fuga de dinero y carga administrativa | Definir plazos, alertas y bloqueo de nuevos anticipos |
| Reembolsos duplicados | El mismo comprobante se presenta más de una vez | Pago indebido y riesgo de fraude | Validar folio, proveedor, monto, fecha y CFDI |
| Falta de autorizadores claros | No se define quién aprueba viajes, gastos o excepciones | Retrasos, decisiones informales y falta de trazabilidad | Asignar autorizadores por área, monto, puesto o centro de costo |
| Comprobación tardía | El colaborador entrega reportes fuera de plazo | Cierres contables incompletos y retraso en deducciones | Establecer fechas límite y alertas automáticas |
| Uso excesivo de Excel | Cada área reporta gastos de forma distinta | Errores, información dispersa y dificultad para auditar | Centralizar el proceso en una herramienta oficial |
| Pérdida de comprobantes | El colaborador conserva tickets físicos sin respaldo digital | Gasto no comprobado o no deducible | Digitalizar comprobantes desde el momento del gasto |
| Excepciones no documentadas | Se aprueban gastos especiales por correo o verbalmente | Hallazgos de auditoría y riesgo de abuso | Crear flujo formal de excepción con justificación |
| Gastos personales cargados a la empresa | No existe revisión suficiente del motivo del gasto | Pérdida económica y deterioro del control interno | Solicitar evidencia de razón de negocio y autorización |
| Falta de centro de costo | El gasto se registra sin asignación correcta | Información financiera incompleta | Asociar cada gasto a área, proyecto, cliente o centro de costo |
| Reembolsos lentos | El proceso de revisión y pago es manual | Mala experiencia del colaborador y carga operativa | Automatizar aprobaciones, validaciones y aprobación de pagos |
| Límites desactualizados | La política no se revisa periódicamente | La política pierde aplicabilidad | Revisar montos y reglas al menos una vez al año |
| Falta de indicadores | No se mide cumplimiento ni desviaciones | Dirección no tiene visibilidad del gasto real | Implementar dashboards y reportes ejecutivos |
Capítulo 4. Modelo operativo recomendado
Una política de viáticos y control de gastos debe acompañarse de un modelo operativo claro. No basta con documentar reglas; la empresa debe definir cómo se aplican, quién las ejecuta, cómo se valida la evidencia y cómo se supervisa el cumplimiento.
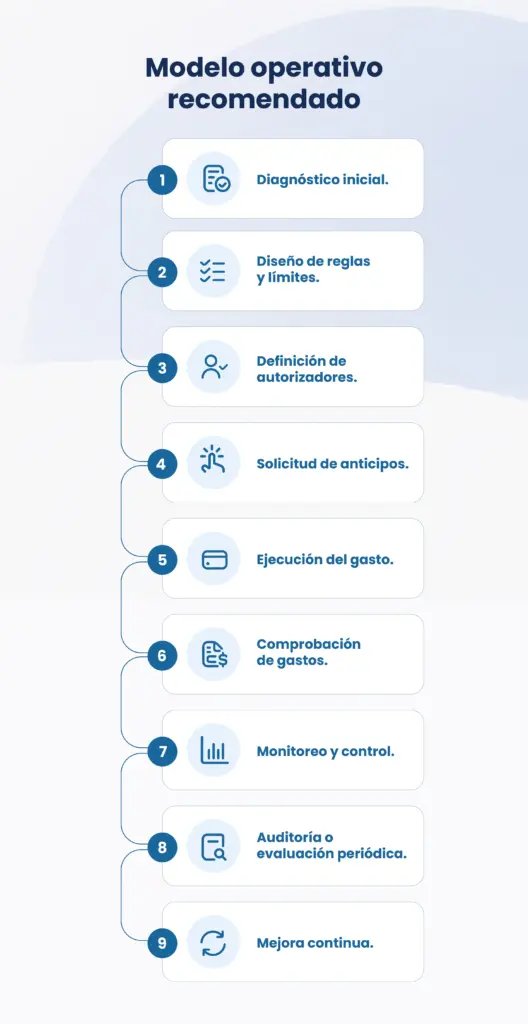
Tabla del modelo operativo
| Etapa | Objetivo | Qué validar | Evidencia requerida | Error frecuente | Mejor práctica |
| Diagnóstico inicial | Entender cómo se gestionan actualmente los gastos | Volumen de gastos, áreas involucradas, conceptos frecuentes, problemas actuales | Reportes históricos, políticas existentes, entrevistas, gastos por área | Diseñar la política sin conocer la operación real | Levantar información por área y tipo de gasto |
| Diseño de reglas y límites | Definir qué se puede gastar, cuánto y bajo qué condiciones | Conceptos autorizados, límites, gastos no permitidos, excepciones | Documento de política, tabla de límites, criterios por categoría | Usar reglas generales sin montos específicos | Crear reglas por categoría, destino, puesto o tipo de actividad |
| Definición de autorizadores | Establecer responsables de aprobación | Quién aprueba viajes, anticipos, gastos y excepciones | Matriz de autorizadores, jerarquías, centros de costo | Permitir aprobaciones informales | Configurar flujos por monto, área y tipo de gasto |
| Solicitud de anticipos | Controlar recursos entregados antes del gasto | Monto, motivo, fecha, centro de costo, responsable | Solicitud autorizada, presupuesto, comprobante de dispersión | Entregar anticipos sin fecha límite de comprobación | Establecer plazos, alertas y bloqueo por saldos pendientes |
| Ejecución del gasto | Asegurar que el gasto se realice conforme a política | Concepto, monto, forma de pago, relación con actividad laboral | Ticket, CFDI, comprobante de pago, evidencia del viaje | Esperar hasta el final para reunir comprobantes | Registrar gastos conforme ocurren |
| Comprobación de gastos | Validar documentación y cumplimiento | CFDI, recibos, límites, autorizaciones, centro de costo | Reporte de gasto, comprobantes, evidencia soporte | Aceptar comprobaciones incompletas | Validar antes de aprobar reembolso o cierre del anticipo |
| Monitoreo y control | Dar seguimiento a gastos, saldos y desviaciones | Anticipos pendientes, gastos fuera de política, CFDI rechazados | Dashboard, reportes, alertas, bitácoras | Revisar solo al cierre del mes | Monitorear en tiempo real o con cortes semanales |
| Auditoría periódica | Evaluar cumplimiento y detectar hallazgos | Excepciones, duplicados, gastos recurrentes, evidencia faltante | Muestras de gastos, reportes, bitácoras de aprobación | Auditar solo cuando hay problemas | Programar revisiones periódicas y documentar hallazgos |
| Mejora continua | Ajustar reglas y controles con base en datos | KPIs, quejas, desviaciones, cambios de operación | Reportes ejecutivos, retroalimentación, cambios aprobados | Mantener la política sin actualizar | Revisar la política al menos una vez al año |
Etapa 1. Diagnóstico inicial
Antes de redactar una política, la empresa debe entender cómo se comportan sus gastos actuales.
Preguntas clave
- ¿Qué áreas generan más gastos?
- ¿Qué colaboradores viajan con mayor frecuencia?
- ¿Qué conceptos concentran el mayor presupuesto?
- ¿Qué gastos se pagan con anticipo?
- ¿Qué gastos se reembolsan?
- ¿Cuánto tarda la comprobación?
- ¿Cuántos CFDI son rechazados?
- ¿Cuántos anticipos permanecen abiertos?
- ¿Qué procesos se realizan por correo, Excel o papel?
- ¿Qué hallazgos ha detectado auditoría?
Resultado esperado
Un mapa claro del proceso actual, sus riesgos, responsables, excepciones y puntos de mejora.
Etapa 2. Diseño de reglas y límites
La política debe traducirse en reglas fáciles de entender y aplicar.
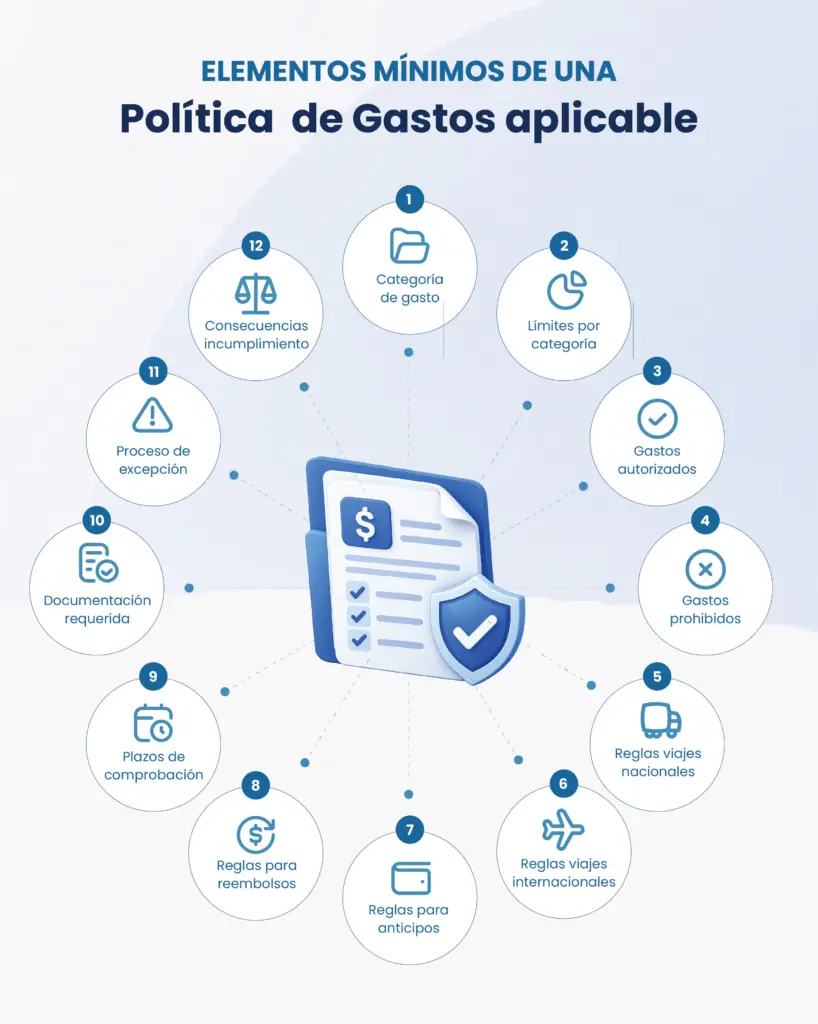
Ejemplo de regla clara
Regla débil:
“Los gastos de alimentación deben ser razonables.”
Regla clara:
“Los gastos de alimentación durante viajes nacionales serán reembolsables hasta por el monto diario autorizado por la empresa, siempre que estén relacionados con una actividad laboral, se presenten dentro del plazo de comprobación y cuenten con comprobante válido cuando aplique.”
Etapa 3. Definición de autorizadores
Los autorizadores deben definirse antes de operar la política.
Criterios posibles
- Por área.
- Por centro de costo.
- Por monto.
- Por tipo de gasto.
- Por puesto del colaborador.
- Por destino.
- Por proyecto.
- Por excepción.
Buena práctica
Los gastos de mayor monto o mayor riesgo deben requerir una aprobación adicional. Por ejemplo, una comida de representación con cliente puede requerir autorización del jefe inmediato y del área de Finanzas.
Etapa 4. Solicitud de anticipos
Los anticipos deben controlarse desde su origen.
Información mínima de una solicitud
- Nombre del colaborador.
- Área.
- Monto solicitado.
- Motivo del viaje o gasto.
- Fechas.
- Destino.
- Cliente, proyecto o actividad.
- Centro de costo.
- Autorizador.
- Fecha límite de comprobación.
Control recomendado
No liberar nuevos anticipos a colaboradores que tengan anticipos vencidos o pendientes de comprobar, salvo autorización excepcional documentada.
Etapa 5. Ejecución del gasto
Durante el viaje o actividad, el colaborador debe conocer las reglas para ejercer el gasto correctamente.
Buenas prácticas
- Solicitar CFDI cuando aplique.
- Conservar comprobantes.
- Evitar gastos personales.
- No exceder límites autorizados.
- Registrar gastos lo antes posible.
- Documentar el motivo de gastos especiales.
- Usar los medios de pago autorizados.
- Asociar cada gasto al viaje, proyecto o cliente correspondiente.
Etapa 6. Comprobación de gastos
La comprobación es una de las etapas más críticas del proceso.
Qué debe validarse
- Que el gasto esté permitido.
- Que el monto no exceda el límite.
- Que el comprobante corresponda al gasto.
- Que el CFDI sea válido
- Que el gasto tenga relación con una actividad laboral.
- Que la comprobación esté dentro del plazo.
- Que no exista duplicidad.
- Que el gasto esté asociado a un centro de costo.
Resultado esperado
Una comprobación aprobada, rechazada o devuelta con comentarios claros.
Etapa 7. Monitoreo y control
El área de Finanzas necesita visibilidad continua.
Indicadores de monitoreo
- Anticipos abiertos.
- Anticipos vencidos.
- Gastos pendientes de aprobar.
- Gastos fuera de política.
- Reembolsos pendientes.
- CFDI inválidos.
- Gastos por categoría.
- Gastos por colaborador.
- Gastos por centro de costo.
- Excepciones aprobadas.
Etapa 8. Auditoría o evaluación periódica
La auditoría permite verificar que la política se aplica en la práctica.
Revisión sugerida
- Muestra de gastos aprobados.
- Gastos rechazados.
- Excepciones.
- Anticipos vencidos.
- CFDI inválidos.
- Reembolsos duplicados.
- Gastos por encima de límite.
- Gastos sin evidencia suficiente.
- Gastos con patrones inusuales.
Etapa 9. Mejora continua
Una política de viáticos no debe ser estática.
Debe actualizarse cuando existan:
- Cambios fiscales.
- Cambios en la operación.
- Nuevos tipos de gasto.
- Incremento de viajes.
- Nuevas áreas o proyectos.
- Hallazgos de auditoría.
- Quejas recurrentes.
- Incrementos de costos.
- Nuevas herramientas tecnológicas.
Capítulo 5. Control interno y gobierno
Una política de viáticos efectiva requiere gobierno. Esto significa que cada área debe conocer su responsabilidad y que el proceso debe ser supervisado con indicadores, reportes y controles.
Indicadores clave de control
| Indicador | Qué mide | Para qué sirve |
| Porcentaje de gastos comprobados en tiempo | Cumplimiento de plazos | Detectar retrasos y áreas con baja disciplina operativa |
| Anticipos vencidos | Recursos pendientes de comprobar | Reducir saldos abiertos y fugas de dinero |
| Monto pendiente de comprobar | Importe total no cerrado | Medir exposición financiera |
| Porcentaje de gastos fuera de política | Incumplimiento de reglas | Identificar desviaciones frecuentes |
| CFDI inválidos o rechazados | Calidad fiscal de comprobantes | Prevenir gastos no deducibles |
| Tiempo promedio de aprobación | Velocidad del flujo | Detectar cuellos de botella |
| Tiempo promedio de reembolso | Experiencia del colaborador | Mejorar eficiencia administrativa |
| Gasto por área | Distribución del gasto | Controlar presupuesto por unidad |
| Gasto por categoría | Composición del gasto | Detectar conceptos con mayor impacto |
| Gasto por colaborador | Comportamiento individual | Detectar patrones inusuales |
| Monto no deducible detectado | Riesgo fiscal | Medir impacto de errores documentales |
| Porcentaje de excepciones aprobadas | Flexibilidad o debilidad del control | Evaluar si la política se está incumpliendo recurrentemente |
| Nivel de adopción de herramienta | Uso del proceso oficial | Confirmar que el proceso está centralizado |
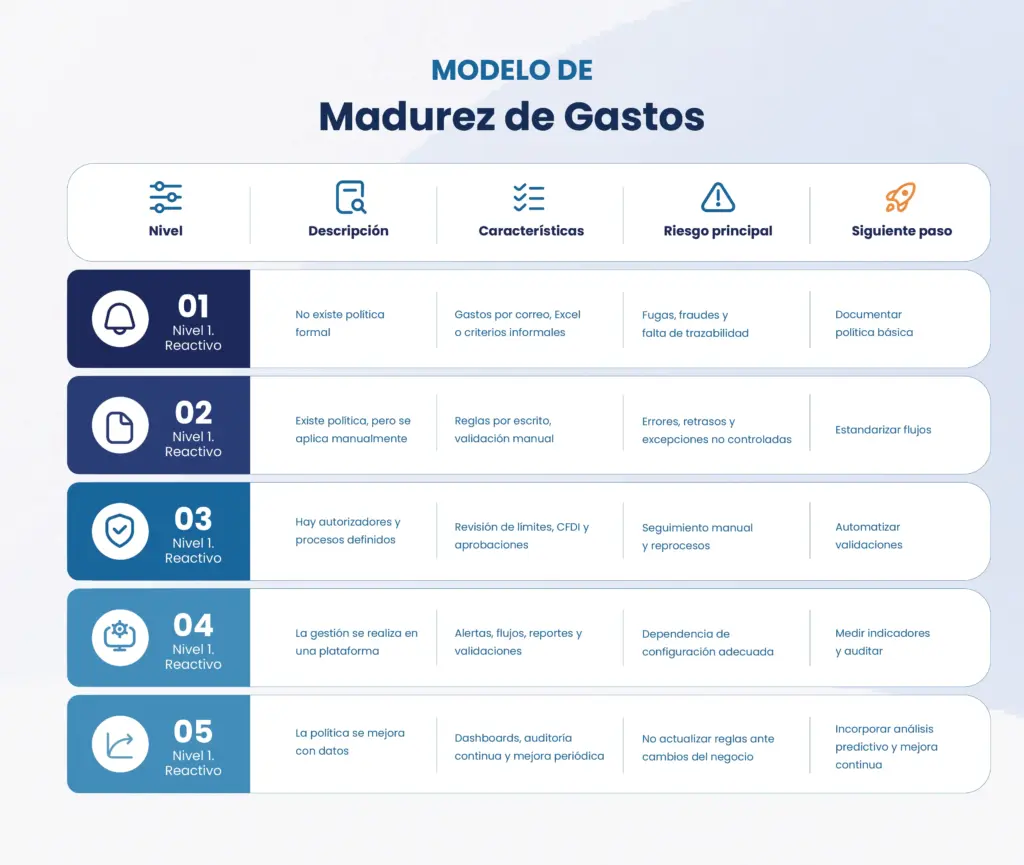
Módelo de madurez de gastos
Recomendaciones de supervisión
La supervisión debe ser periódica y basada en datos.
Revisión semanal
- Anticipos próximos a vencer.
- Gastos pendientes de aprobar.
- Reembolsos pendientes.
- CFDI rechazados.
- Gastos devueltos por falta de evidencia.
Revisión mensual
- Gastos por área.
- Gastos por categoría.
- Gastos fuera de política.
- Excepciones aprobadas.
- Anticipos vencidos.
- Monto pendiente de comprobar.
- Tiempo promedio de reembolso.
Revisión trimestral
- Hallazgos de auditoría.
- Tendencias por colaborador.
- Ajustes requeridos a la política.
- Categorías con mayor desviación.
- Revisión de límites.
- Cumplimiento por unidad de negocio.
Capítulo 6. Transformación digital
La transformación digital en control de gastos no consiste solo en sustituir papel por archivos digitales. Su verdadero valor está en convertir una política en un proceso operativo, automatizado, trazable y medible.
Riesgos de la gestión manual
Cuando los gastos se administran con Excel, correos o comprobantes físicos, la empresa se expone a riesgos como:
- Información dispersa.
- Pérdida de comprobantes.
- Captura manual de datos.
- Errores en montos, fechas o conceptos.
- Duplicidad de comprobantes.
- Aprobaciones sin trazabilidad.
- CFDI no validados.
- Retrasos en reembolsos.
- Falta de visibilidad en tiempo real.
- Dificultad para auditar.
- Cierres contables incompletos.
- Dependencia excesiva de una persona o área.
Procesos que pueden automatizarse
| Proceso | Cómo se automatiza | Beneficio |
| Solicitud de anticipos | Formularios digitales y flujos de aprobación | Menos correos y mayor trazabilidad |
| Autorización de viajes | Aprobaciones por jerarquía, monto o centro de costo | Decisiones más rápidas y controladas |
| Registro de gastos | Captura digital de comprobantes | Menos errores manuales |
| Validación de CFDI | Revisión automática de comprobantes fiscales | Menor riesgo fiscal |
| Control de límites | Comparación automática contra política | Reducción de gastos fuera de política |
| Detección de duplicados | Validación de folio, monto, fecha y proveedor | Prevención de pagos indebidos |
| Comprobación de anticipos | Asociación entre anticipo, gasto y saldo | Mejor control de recursos entregados |
| Reembolsos | Flujos de autorización y seguimiento documentado del reembolso | Mejor experiencia para el colaborador |
| Reportes | Dashboards por área, categoría y periodo | Mayor visibilidad financiera |
| Auditoría | Bitácoras y expedientes digitales | Evidencia disponible y consultable |
Beneficios de centralizar la información
Centralizar la gestión de gastos permite que todos los colaboradores usen el mismo proceso, las mismas reglas y la misma fuente de información.
Esto ayuda a:
- Reducir criterios distintos entre áreas.
- Mejorar la visibilidad del gasto.
- Facilitar auditorías.
- Detectar desviaciones oportunamente.
- Reducir reprocesos.
- Controlar anticipos y reembolsos.
- Mejorar la experiencia del colaborador.
- Evitar pérdida de comprobantes.
- Generar información confiable para Finanzas y Dirección.
- Fortalecer el control interno.
Cómo ayuda Control de Gastos
Una plataforma como Control de Gastos puede ayudar a convertir la política en un proceso operativo más ordenado, medible y auditable.
Puede apoyar en:
- Configuración de políticas de gasto.
- Definición de flujos de autorización.
- Solicitud y control de anticipos.
- Registro digital de comprobantes.
- Validación de CFDI.
- Control de gastos fuera de política.
- Administración de reembolsos.
- Seguimiento de saldos pendientes.
- Centralización de información.
- Reportes para Finanzas, Contabilidad y Auditoría.
- Trazabilidad desde la solicitud hasta el cierre del gasto.
El objetivo de la tecnología no es sustituir la política, sino hacer que sus reglas se apliquen de forma consistente, con evidencia disponible y menor carga operativa.
Conclusión
Una política de viáticos y control de gastos no debe verse únicamente como un documento administrativo. Es una herramienta de control financiero, fiscal, operativo y de gobierno corporativo.
Cuando la empresa define reglas claras, límites específicos, responsables de autorización, documentación requerida y mecanismos de seguimiento, reduce el riesgo de fugas de dinero, gastos no deducibles, comprobaciones tardías, fraudes, duplicidades y conflictos internos.
El reto no está solo en redactar la política, sino en lograr que se aplique de forma consistente. Para ello, es necesario comunicarla, capacitar a los colaboradores, medir su cumplimiento y apoyarse en herramientas que permitan centralizar la información.
Una solución como Control de Gastos puede ayudar a convertir la política en un proceso trazable, automatizado y auditable, facilitando la gestión de anticipos, comprobaciones, reembolsos, validación de CFDI y reportes para Finanzas, Contabilidad y Auditoría.
El siguiente paso recomendado es realizar un diagnóstico del proceso actual, revisar la política vigente, identificar riesgos de comprobación y evaluar si la empresa cuenta con la tecnología necesaria para controlar sus gastos con mayor visibilidad, eficiencia y trazabilidad.
Descarga gratis un kit para el diseño de política de viáticos y gastos corporativos.
Preguntas frecuentes sobre el diseño de una política de viáticos.
¿Qué es una política de viáticos?
Una política de viáticos es un documento interno que define las reglas para solicitar, autorizar, ejercer y comprobar gastos relacionados con viajes de negocio o actividades laborales fuera del lugar habitual de trabajo.
¿Qué debe incluir una política de control de gastos?
Debe incluir conceptos autorizados, conceptos no autorizados, límites por categoría, responsables y niveles de autorización, requisitos de comprobación, plazos, reglas para anticipos, reglas para reembolsos, tratamiento de excepciones, criterios fiscales y mecanismos de seguimiento.
¿Cómo definit límites de gastos?
Los límites deben establecerse por tipo de gasto, destino, puesto o nivel de responsabilidad, tomando en cuenta el presupuesto de la empresa y las necesidades operativas. Los límites internos pueden ser más restrictivos que los fiscales cuando la organización requiera mayor control.
¿Qué gastos de viaje pueden ser deducibles?
Pueden ser deducibles gastos como alimentación, hospedaje, transporte y renta de automóviles cuando correspondan a un viaje de negocio y cumplan los requisitos, límites, documentación y demás condiciones fiscales aplicables. La autorización interna del gasto no garantiza por sí sola su deducibilidad.
¿Qué documentos se necesitan para comprobar viáticos?
La documentación depende del tipo de gasto y de la política de la empresa. Puede incluir el CFDI cuando corresponda, comprobante de pago, reporte de gastos, autorización del viaje, motivo de la comisión, centro de costo y evidencia que permita relacionar el gasto con la actividad de negocio.
¿Quién debe autorizar un gasto de viaje?
Debe autorizarlo el responsable definido por la empresa, normalmente el jefe inmediato, el área de Finanzas o un autorizador adicional cuando el monto, destino o tipo de gasto lo requiera.
¿Qué pasa si un colaborador no comprueba un anticipo?
Si un colaborador no comprueba un anticipo dentro del plazo establecido, la empresa debe aplicar los mecanismos definidos en su política, como alertas, seguimiento del saldo, solicitud de devolución, suspensión temporal de nuevos anticipos o escalamiento al área correspondiente, respetando las disposiciones laborales aplicables.
¿Cómo evitar gastos fuera de política?
La empresa puede evitarlos mediante reglas claras, comunicación a colaboradores, límites por categoría, flujos de autorización, validación previa, alertas automáticas y revisión periódica de excepciones.
¿Cómo reducir reembolsos duplicados?
Los reembolsos duplicados pueden reducirse centralizando los comprobantes y validando folio fiscal, emisor, fecha, monto y colaborador antes de aprobar el reembolso. Una plataforma de control también puede ayudar a detectar comprobantes registrados previamente.
¿Cuándo conviene automatizar la gestión de viáticos?
Conviene automatizarla cuando el volumen de solicitudes, comprobaciones, anticipos o reembolsos hace difícil aplicar la política de manera consistente. Una plataforma permite centralizar información, aplicar flujos de autorización, validar comprobantes y mantener trazabilidad del proceso.
¿Cómo ayuda Control de Gastos a centralizar la comprobación?
Control de Gastos permite registrar gastos, cargar comprobantes, validar información, aplicar flujos de autorización y generar reportes, facilitando la gestión para colaboradores, Finanzas, Contabilidad y Auditoría.
¿Qué indicadores ayudan a medir una política de viáticos?
Finanzas debe revisar gastos por área, gastos por categoría, anticipos vencidos, monto pendiente de comprobar, gastos fuera de política, CFDI rechazados, tiempo promedio de aprobación, tiempo promedio de reembolso y excepciones aprobadas.
¿Cada cuánto debe actualizarse una política de viáticos?
Como buena práctica, conviene revisarse periódicamente —por ejemplo, una vez al año— y siempre que existan cambios relevantes en la operación, estructura organizacional, costos de viaje, normativa aplicable, tecnología o hallazgos de auditoría.
¿Cuál es el mayor riesgo de no tener política de gastos?
Sin una política clara pueden aumentar los gastos fuera de control, comprobaciones tardías, anticipos pendientes, duplicidades, gastos no deducibles y dificultades para justificar operaciones durante auditorías. También aumenta la dependencia de criterios individuales entre áreas.
¿Cómo crear una política de viáticos paso a paso?
Para crear una política de viáticos, primero diagnostica cómo se gestionan actualmente los gastos y detecta los principales riesgos. Después define los gastos permitidos y restringidos, límites por categoría, responsables de autorización, reglas para anticipos y reembolsos, requisitos de comprobación, plazos y manejo de excepciones. Finalmente, establece indicadores de seguimiento, comunica la política a los colaboradores y revísala periódicamente para mantenerla alineada con la operación y las disposiciones aplicables.
¿Cuál es la diferencia entre una política de viáticos y una política de gastos?
La política de viáticos regula específicamente los gastos relacionados con viajes de trabajo, como transporte, hospedaje, alimentación, anticipos y comprobaciones. Una política de gastos es más amplia e incluye otros desembolsos corporativos, como representación, compras operativas, servicios, suscripciones o gastos administrativos. Ambas pueden integrarse dentro de un mismo marco de control, siempre que las reglas y responsabilidades estén claramente definidas.