La materialidad fiscal ante el SAT exige demostrar que una operación ocurrió realmente y no solo conservar el CFDI. Si trabajaste con un proveedor EFOS, debes integrar un expediente con 4 bloques de evidencia: comercial (contratos, cotizaciones), operativa (entregables, reportes, bitacoras de trabajo), fiscal (XML, PDF, complementos) y financiera (transferencias, estados de cuenta).
Para hacerlo, la documentación debe permitir reconstruir cada operación de forma coherente, relacionando su origen, contratación, ejecución, recepción, facturación y pago. El objetivo no es acumular documentos, sino demostrar con evidencia qué ocurrió realmente:
Qué se contrató → qué se ejecutó → qué se recibió → cómo se facturó → cómo se pagó.
En esta guía encontrarás los pasos para identificar las operaciones involucradas, reunir y relacionar la evidencia, detectar inconsistencias e integrar un expediente que ayude a acreditar la materialidad ante el SAT.
¿Qué es la materialidad de las operaciones fiscales?
La materialidad de las operaciones fiscales se refiere, en términos prácticos, a contar con elementos que permitan demostrar que una operación documentada fiscalmente tuvo existencia real y sustancia económica y operativa.
No basta con que exista un CFDI. Dependiendo de la operación, será necesario relacionarlo con documentación que explique:
- Por qué surgió la necesidad;
- Qué se contrató;
- Quién prestó el servicio o entregó los bienes;
- Cómo se ejecutó;
- Qué recibió la empresa;
- Quién aceptó la operación;
- Cómo se documentó;
- Cómo se realizó el pago.
Cuando el problema deriva de un proveedor incluido en el listado definitivo del artículo 69-B, esta evidencia cobra especial importancia porque el receptor puede necesitar acreditar ante el SAT que la operación efectivamente ocurrió.
Mi proveedor fue declarado EFOS definitivo, ¿qué debo demostrar?
Debes poder demostrar la realidad de las operaciones específicas respaldadas por los CFDI a los que tu empresa dio efectos fiscales.
El artículo 69-B de la CFF establece que quienes realizaron operaciones con contribuyentes publicados definitivamente cuentan con un plazo de 30 días siguientes a la publicación para acreditar que efectivamente adquirieron los bienes o recibieron los servicios, o corregir su situación fiscal.
Por eso, la revisión no debería comenzar preguntando:
“¿Qué documentos tenemos de este proveedor?”
sino:
“¿Qué operaciones concretas debemos acreditar y qué evidencia existe de cada una?”
Esto permite delimitar el problema antes de integrar el expediente.
Para conocer y diferenciar la situación fiscal de un proveedor según el artículo 69-B consulta el siguiente artículo: Listado 69-B del SAT: Qué es y cómo consultar EFOS.
¿Qué debo hacer primero si mi proveedor aparece como EFOS definitivo?
Primero identifica exactamente qué operaciones y CFDI están involucrados.
Conviene concentrar, al menos:
| Información | Qué necesitas identificar |
|---|---|
| Proveedor | RFC y razón social |
| CFDI | UUID, fecha, concepto e importe |
| Periodo | Ejercicio y periodo correspondiente |
| Operación | Bien o servicio respaldado |
| Efecto fiscal | Tratamiento que se dio al comprobante |
| Contratación | Pedido, contrato u orden relacionada |
| Recepción | Evidencia del bien o servicio recibido |
| Pago | Fecha y medio utilizado |
El objetivo es evitar mezclar todos los CFDI del proveedor dentro de un solo análisis.
Cada operación debe poder entenderse y acreditarse individualmente o como parte de un conjunto claramente relacionado.
Si todavía estás determinando qué facturas están afectadas o qué hacer inicialmente al detectar un proveedor relacionado con EFOS, consulta el artículo Facturas EFOS: qué hacer si ya recibiste un CFDI de un proveedor publicado por el SAT.
¿Qué debe demostrar un expediente de materialidad de las operaciones fiscales?
Un expediente sólido debería ayudar a reconstruir la operación de principio a fin.
No necesariamente necesita la misma documentación en todos los casos, pero sí debería poder responder estas preguntas:
1. ¿Por qué se realizó la operación?
Debe poder identificarse la necesidad que originó la compra o contratación.
Por ejemplo:
- Requisición;
- Solicitud interna;
- Proyecto;
- Necesidad de mantenimiento;
- Requerimiento de producción.
2. ¿Qué se contrató?
La documentación debería permitir conocer qué bien o servicio se acordó adquirir.
Puede existir:
- Propuesta;
- Cotización;
- Orden de compra;
- Contrato;
- Orden de servicio.
3. ¿Cómo se ejecutó?
Aquí debe existir evidencia de que el proveedor realmente realizó aquello que se contrató.
Dependiendo del caso:
- Reportes;
- Órdenes de trabajo;
- Entregables;
- Registros de servicio;
- Comunicaciones;
- Avances;
- Evidencia física.
4. ¿Qué recibió la empresa?
Debe poder demostrarse la recepción del resultado.
Por ejemplo:
- Entrada de almacén;
- Remisión;
- Acuse;
- Entrega de materiales;
- Aceptación de un servicio;
- Entregable final.
5. ¿Cómo se facturó y pagó?
Finalmente, la operación debe poder relacionarse con:
- CFDI;
- Autorización;
- Transferencia;
- Registro de pago;
- Documentos relacionados.
El expediente adquiere mayor fuerza cuando todas estas piezas cuentan la misma historia.
¿El CFDI es suficiente para demostrar la materialidad?
No necesariamente. El CFDI demuestra la existencia de un comprobante fiscal, pero no acredita por sí solo todos los hechos relacionados con la operación.
Por ejemplo, una empresa puede tener:
- CFDI por $200,000;
- Contrato por $200,000;
- Transferencia por $200,000.
Los tres documentos son relevantes.
Pero si se trata de un servicio de consultoría y no existen reportes, entregables, reuniones, avances ni evidencia de qué recibió la empresa, todavía puede faltar información para demostrar cómo se materializó el servicio.
La pregunta no debería ser únicamente:
“¿Tenemos factura y pago?”
sino:
“¿Podemos explicar y demostrar qué sucedió entre la contratación y la facturación?”
¿Qué documentos sirven para demostrar materialidad de las operaciones fiscales?
No existe una lista única aplicable a todas las operaciones. La evidencia depende de aquello que se necesita demostrar.
| Evidencia | Qué puede ayudar a demostrar |
|---|---|
| Requisición | Origen de la necesidad |
| Cotización | Condiciones comerciales previas |
| Contrato | Obligaciones pactadas |
| Orden de compra | Bien o servicio solicitado |
| Orden de trabajo | Actividad específica requerida |
| Remisión | Entrega documentada |
| Entrada de almacén | Recepción de bienes |
| Reportes | Ejecución de actividades |
| Entregables | Resultado del servicio |
| Comunicaciones | Seguimiento de la operación |
| CFDI | Documentación fiscal |
| Transferencia | Pago |
| Aceptación | Conformidad con lo recibido |
La clave está en relacionar los documentos, no simplemente almacenarlos.
¿Cómo demostrar la materialidad de una compra de bienes?
En una compra física suele ser posible seguir el recorrido del bien.
Ejemplo
Una empresa compró 100 piezas para una línea de producción a un proveedor que posteriormente fue publicado como EFOS definitivo.
Para acreditar la operación podría relacionar:
Requisición → cotización → orden de compra → documentos de traslado o entrega → entrada de almacén → inventario → CFDI → pago
Incluso podría existir evidencia posterior del uso de las piezas dentro del proceso productivo.
En este caso, el conjunto permite responder:
- Qué se necesitaba;
- Qué se compró;
- Cuándo llegó;
- Dónde se recibió;
- Qué ocurrió con los bienes;
- Qué factura corresponde;
- Cómo se pagó.
¿Cómo demostrar la materialidad de un servicio?
Los servicios requieren especial atención porque muchas veces no existe un bien físico que pueda identificarse en almacén.
Ejemplo
Una empresa contrató mantenimiento especializado para maquinaria.
Podría integrar:
Solicitud → cotización → orden de servicio → reportes técnicos → evidencia de trabajos realizados → aceptación → CFDI → pago
Los reportes y la evidencia de ejecución ayudan a vincular el contrato con el resultado real obtenido.
¿Qué pasa con los servicios intangibles?
En servicios como:
- Consultoría;
- Asesoría;
- Marketing;
- Desarrollo de software;
- Capacitación;
- Diseño;
la evidencia debe ayudar a demostrar el proceso y el resultado.
Por ejemplo, una consultoría podría generar:
- Propuesta;
- Contrato;
- Metodología;
- Calendario;
- Minutas;
- Análisis;
- Avances;
- Entregables;
- Presentación final;
- Aceptación;
- CFDI;
- Pago.
Si únicamente existen contrato, factura y transferencia, puede resultar más difícil explicar qué actividad efectivamente realizó el proveedor.
¿Qué pasa si tengo contrato, CFDI y comprobante de pago?
Son documentos importantes, pero deben analizarse dentro del conjunto de la operación.
Cada uno demuestra algo diferente:
| Documento | Qué demuestra | Qué no demuestra por sí solo |
|---|---|---|
| Contrato | Que existió un acuerdo | Que se ejecutó |
| CFDI | Que existe un comprobante | Que el bien o servicio realmente se recibió |
| Transferencia | Que se movieron recursos | Qué actividad originó el pago |
Por eso, conviene complementarlos con evidencia operativa.
La lógica debe ser:
Contratación + ejecución + recepción + facturación + pago
y no solamente:
Contrato + CFDI + transferencia.
¿Cómo organizo el expediente para acreditar la materialidad de las operaciones fiscales con proveedores EFOS?
Una manera práctica consiste en integrar un expediente por operación.
Sección 1. Identificación
Incluye:
- Proveedor;
- RFC;
- CFDI;
- UUID;
- Importe;
- Periodo;
- Concepto.
Sección 2. Origen y contratación
Integra la documentación que explique cómo nació la operación:
- Requisición;
- Propuesta;
- Cotización;
- Contrato;
- Pedido;
- Orden de compra.
Sección 3. Ejecución
Agrupa la evidencia de lo que realmente hizo el proveedor:
- Reportes;
- Entregables;
- Órdenes de trabajo;
- Registros;
- Comunicaciones;
- Evidencia aplicable.
Sección 4. Recepción
Incluye la evidencia de aquello que recibió la empresa:
- Remisión;
- Entrada de almacén;
- Acuse;
- Aceptación;
- Conformidad del área solicitante.
Sección 5. CFDI y pago
Relaciona:
- Comprobantes fiscales;
- Validaciones;
- Autorización;
- Transferencia;
- Registros correspondientes.
Sección 6. Cronología
Finalmente, prepara una relación sencilla de eventos; por ejemplo:
| Fecha | Hecho | Evidencia |
|---|---|---|
| 5 de marzo | Surge la necesidad | Requisición |
| 8 de marzo | Se selecciona proveedor | Cotización |
| 10 de marzo | Se formaliza | Contrato |
| 15 de marzo | Inicia ejecución | Orden de trabajo |
| 30 de abril | Se recibe resultado | Entregable/aceptación |
| 2 de mayo | Se factura | CFDI |
| 15 de mayo | Se paga | Transferencia |
Esta cronología ayuda a que el expediente pueda entenderse sin tener que interpretar documentos aislados.
¿Qué prácticas pueden debilitar la acreditación de una operación?
1. Crear documentos para completar retroactivamente el expediente
No deben elaborarse contratos, entregables, actas o comprobantes con el objetivo de aparentar que existieron durante la operación cuando en realidad no fue así.
Si falta documentación, primero busca evidencia auténtica ya existente en correos, sistemas, ERP, almacén, proyectos, cuentas bancarias u otras áreas.
2. Presentar documentos sin explicar cómo se relacionan
Entregar contrato, CFDI, transferencia y correos por separado puede dificultar entender la operación.
Es mejor mostrar una secuencia clara:
Necesidad → contratación → ejecución → recepción → CFDI → pago
y relacionar cada documento con el hecho que ayuda a demostrar.
3. Asumir que factura y transferencia son suficientes
Un CFDI demuestra que existe un comprobante y una transferencia demuestra que existió un movimiento de dinero, pero ninguno acredita por sí mismo que el bien fue entregado o el servicio efectivamente realizado.
4. Ignorar diferencias entre los documentos
No conviene pasar por alto inconsistencias como:
- Conceptos diferentes entre contrato y CFDI;
- Importes que no coinciden;
- Fechas incompatibles;
- Proveedores distintos;
- Entregables que no corresponden con el servicio contratado;
- Pagos que no pueden vincularse con la operación.
Estas diferencias deben identificarse y analizarse antes de integrar el expediente.
5. Mezclar varias operaciones sin identificar cuál evidencia corresponde a cada una
Si existen múltiples CFDI o servicios con el mismo proveedor, evita presentar toda la documentación como un solo bloque.
Conviene relacionar:
Operación → CFDI → evidencia → recepción → pago
para que pueda identificarse qué información respalda cada transacción.
6. Utilizar exactamente el mismo expediente para cualquier tipo de operación
Una compra de mercancía no deja la misma evidencia que una consultoría, capacitación o desarrollo de software.
La documentación debe corresponder con la naturaleza real de la operación.
7. Dejar la reconstrucción para el final del plazo
El procedimiento vigente contempla 30 días siguientes a la publicación definitiva para acreditar las operaciones o corregir la situación fiscal. Si la evidencia está dispersa, reconstruir varios años de operaciones puede requerir localizar información en diferentes áreas y sistemas. SAT
Por eso, una vez identificado un proveedor definitivo, conviene delimitar inmediatamente los CFDI y operaciones involucradas.
8. Ocultar o eliminar información que contradiga el expediente
Si existe una inconsistencia, debe analizarse. Eliminar evidencia que no coincide con la versión presentada puede generar un problema mayor.
El objetivo del expediente es reconstruir fielmente lo que realmente ocurrió, no construir una historia documental diferente.
9. Presentar información sin una revisión final
Antes de presentar el expediente, revisa que:
- Los documentos sean legibles;
- Fechas e importes sean consistentes;
- Cada archivo pueda relacionarse con la operación;
- Las explicaciones correspondan con la evidencia;
- No existan documentos duplicados o contradictorios;
- El procedimiento y ficha de trámite utilizados sean los vigentes.
Esta última parte es especialmente importante en 2026 porque el SAT ya ha publicado modificaciones tanto de la RMF como del Anexo 2 durante el año.
¿Cuánto tiempo tengo si mi proveedor aparece como EFOS definitivo?
Para 2026, la regla 2.9.18 de la Resolución Miscelánea Fiscal establece que quienes hayan dado efectos fiscales a CFDI emitidos por contribuyentes incluidos en el listado definitivo pueden acreditar que efectivamente adquirieron los bienes o recibieron los servicios o corregir su situación fiscal dentro de los 30 días siguientes a la publicación del listado. La regla remite a la ficha de trámite 83/CFF del Anexo 2.
El SAT mantiene además listados diferenciados de contribuyentes presuntos, definitivos, desvirtuados y con sentencia favorable.
Antes de presentar información debe verificarse la regla, ficha y procedimiento vigentes, ya que la RMF y sus anexos pueden modificarse durante el ejercicio. El SAT ha publicado varias compilaciones y modificaciones de la RMF 2026 y del Anexo 2.
¿Qué pasa si la evidencia no es suficiente?
Si después de revisar la documentación no existen elementos suficientes para acreditar que la operación realmente ocurrió, debe analizarse la alternativa de corregir la situación fiscal conforme al artículo 69-B y las reglas aplicables.
No conviene esperar hasta el final del plazo para detectar esta situación.
Cuando existan dudas relevantes sobre:
- Suficiencia de la evidencia;
- Efectos fiscales;
- Inconsistencias;
- Procedimiento;
- Corrección;
El caso debe revisarse con el responsable fiscal, jurídico o asesor especializado que corresponda.
¿El SAT puede solicitar más información?
Sí. El procedimiento previsto en la RMF permite a la autoridad revisar la documentación presentada y, conforme al procedimiento aplicable, pueden existir requerimientos de información adicional.
Por ello, el expediente debería estar organizado de tal forma que sea posible:
- Identificar rápidamente la operación;
- Localizar los documentos;
- Explicar su relación;
- Responder inconsistencias;
- Agregar información adicional cuando resulte necesario.
El objetivo no es solamente entregar archivos, sino que la evidencia permita entender cómo ocurrió la operación.
Checklist para demostrar la materialidad de operaciones con proveedores EFOS
Antes de considerar listo el expediente, revisa:
- El proveedor está confirmado en el listado definitivo.
- Identificaste los CFDI a los que se dieron efectos fiscales.
- Cada CFDI puede relacionarse con una operación específica.
- Puedes explicar por qué surgió la operación.
- Existe evidencia de contratación.
- Existe evidencia de ejecución.
- Puede demostrarse qué recibió la empresa.
- Los conceptos del CFDI corresponden con la operación.
- Las fechas siguen una secuencia coherente.
- Existe evidencia de aceptación o recepción.
- El pago puede relacionarse con la operación.
- Los documentos no presentan inconsistencias sin revisar.
- La evidencia está organizada por operación.
- Existe una cronología.
- Se verificó el procedimiento vigente ante el SAT.
Si varias respuestas son negativas, conviene revisar los faltantes antes de considerar acreditada documentalmente la operación.
Matriz de control para revisar el expediente de materialidad
Una matriz de control ayuda a identificar rápidamente qué operaciones cuentan con evidencia suficiente y cuáles todavía requieren revisión. El objetivo no es calificar automáticamente la materialidad, sino detectar faltantes, inconsistencias y responsables antes de integrar el expediente final.
| Operación | CFDI / UUID | Contrato / OC | Ejecución | Recepción | Pago | Inconsistencias | Responsable asignado | Estatus |
|---|---|---|---|---|---|---|---|---|
| Operación 1 | ✓ | ✓ | ✓ | ✓ | ✓ | Ninguna | Fiscal | Completo |
| Operación 2 | ✓ | ✓ | Parcial | ✓ | ✓ | Falta reporte final | Compras | Revisar |
| Operación 3 | ✓ | — | Parcial | — | ✓ | Falta contrato y aceptación | Jurídico | Incompleto |
¿Cómo puede Portal de Proveedores ayudar a mantener evidencia de las operaciones?
Demostrar la materialidad depende de que la operación realmente haya ocurrido y de la evidencia disponible. Un sistema no puede garantizar la materialidad ni determinar que una operación será acreditada ante el SAT.
Portal de Proveedores de Focaltec puede ayudar a mantener organizada parte de la información generada durante el ciclo proveedor–factura–pago mediante funcionalidades como:
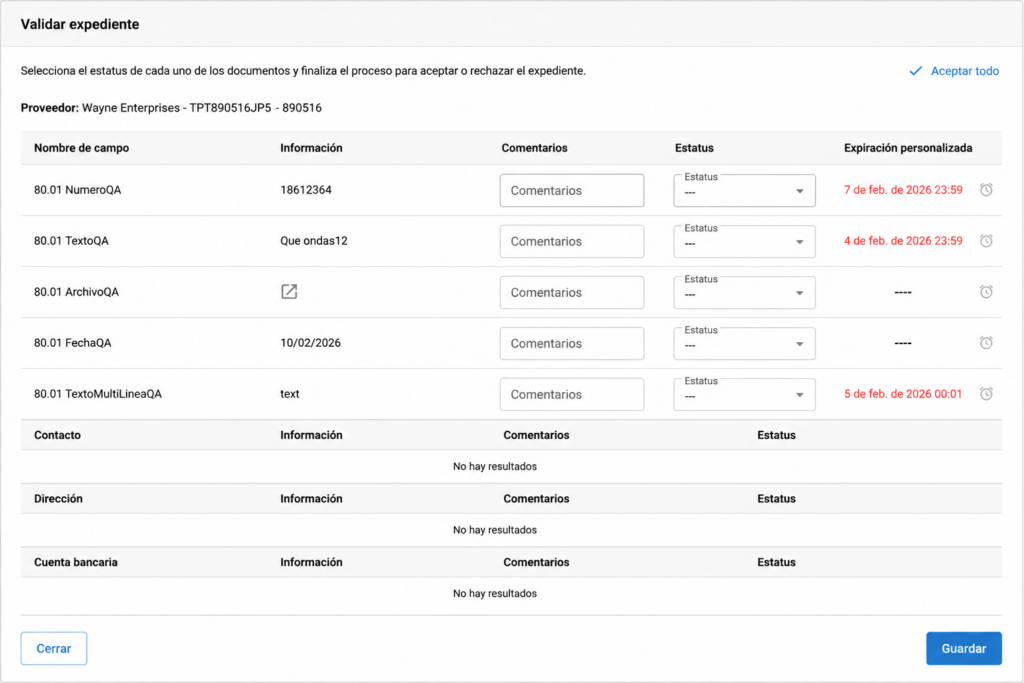
- Expedientes digitales de proveedores;
- Recepción y validación de CFDI;
- Consulta contra listas de EFOS;
- Bloqueo de CFDI de proveedores EFOS dentro del flujo configurado;
- Órdenes de compra;
- Flujos de autorización;
- Trazabilidad de comprobantes;
- Bitácoras de validaciones;
- Documentación relacionada con proveedores y facturas;
- Reportes relacionados con materialidad.
Esto ayuda a reducir la dispersión entre correos, hojas de cálculo y archivos independientes y facilita relacionar información cuando una operación necesita ser revisada.
Portal de Proveedores no sustituye la evaluación fiscal o jurídica ni garantiza que la autoridad considere acreditada una operación.
Conclusión: demostrar materialidad significa demostrar qué ocurrió realmente
Cuando una empresa realizó operaciones con proveedores EFOS publicados definitivamente, demostrar la materialidad no consiste en reunir la mayor cantidad posible de documentos.
El objetivo es que la evidencia permita reconstruir una operación coherente:
Necesidad → contratación → ejecución → recepción → CFDI → autorización → pago
Contrato, CFDI y transferencia son importantes, pero adquieren mayor valor cuando pueden relacionarse con evidencia de aquello que efectivamente recibió la empresa.
Por eso, la mejor preparación es mantener la documentación relacionada desde que ocurre la operación y no intentar reconstruirla únicamente cuando aparece un problema con el proveedor.
¿Puedes reconstruir una operación con proveedores desde la contratación hasta el pago?
Habla con un especialista de Focaltec para conocer cómo Portal de Proveedores puede ayudarte a centralizar expedientes, CFDI, validaciones y trazabilidad durante la gestión de proveedores.
Preguntas frecuentes sobre materialidad de las operaciones fiscales
¿Qué es la materialidad de las operaciones fiscales?
Es la evidencia que permite demostrar, en términos prácticos, que una operación documentada fiscalmente tuvo existencia real. En el contexto del artículo 69-B, lo relevante es acreditar que efectivamente se adquirieron los bienes o recibieron los servicios amparados por los CFDI.
¿Qué debo hacer si mi proveedor fue declarado EFOS definitivo?
Identifica los CFDI involucrados, determina qué operaciones respaldan, revisa los efectos fiscales que tuvieron y reúne evidencia que permita demostrar que los bienes fueron adquiridos o los servicios efectivamente recibidos.
¿El CFDI demuestra la materialidad de una operación?
No por sí solo. Debe relacionarse, según la naturaleza de la operación, con evidencia de contratación, ejecución, recepción y pago.
¿Un contrato y una transferencia son suficientes?
No necesariamente. Demuestran la existencia de un acuerdo y un pago, pero puede requerirse evidencia de que aquello contratado efectivamente fue ejecutado y recibido.
¿Qué documentos sirven para demostrar materialidad?
Depende de cada operación. Pueden incluir requisiciones, contratos, órdenes de compra, remisiones, entradas de almacén, órdenes de servicio, reportes, entregables, comunicaciones, CFDI, autorizaciones y comprobantes de pago.
¿Cuánto tiempo tengo para acreditar operaciones con un proveedor EFOS definitivo?
El artículo 69-B y la regla 2.9.18 de la RMF 2026 contemplan 30 días siguientes a la publicación del listado definitivo para acreditar que se adquirieron los bienes o recibieron los servicios, o corregir la situación fiscal.
¿Qué pasa si no puedo demostrar la materialidad?
Debe evaluarse si corresponde corregir la situación fiscal conforme al artículo 69-B y al procedimiento aplicable. La decisión debe considerar los CFDI, los efectos fiscales otorgados y las circunstancias específicas del caso.
¿Portal de Proveedores demuestra la materialidad ante el SAT?
No. Portal de Proveedores ayuda a centralizar información, conservar trazabilidad y aplicar controles, pero la materialidad depende de los hechos, de la evidencia disponible y de la valoración que corresponda realizar a la autoridad.
¿Puedo crear documentos después de la operación para acreditar materialidad?
No debe crearse documentación con el objetivo de aparentar hechos, entregas o servicios que no ocurrieron o que no fueron documentados en su momento.
Si el expediente está incompleto, lo correcto es buscar evidencia auténtica que ya exista en correos, ERP, almacén, sistemas internos, registros bancarios, archivos de proyecto, entregables o comunicaciones con el proveedor.
También puede integrarse posteriormente una explicación o relación de documentos para ordenar la información, siempre que describa hechos reales y se sustente en evidencia existente. El objetivo es reconstruir fielmente la operación, no fabricar retrospectivamente la materialidad.
Fuentes oficiales consultadas
- Código Fiscal de la Federación, artículo 69-B, texto vigente.
- Resolución Miscelánea Fiscal 2026, regla 2.9.18.
- SAT — Datos abiertos de contribuyentes publicados conforme al artículo 69-B.
- SAT — Normatividad y compilaciones de la RMF 2026.