

Antes de pagar facturas de proveedores, Cuentas por Pagar debe confirmar que el CFDI fue recibido en XML, pertenece al proveedor y a la empresa correctos, está vigente ante el Servicio de Administración Tributaria (SAT), no fue registrado previamente y coincide con la compra, la recepción, los importes, los impuestos y las condiciones de pago. También debe existir una aprobación trazable. La revisión fiscal es indispensable, pero no sustituye la validación comercial, documental y operativa que autoriza el pago.
¿Qué implica revisar una factura de proveedor antes del pago?
Revisar una factura de proveedor es el proceso de comprobar que el CFDI y la obligación de pago corresponden a una operación real, autorizada, recibida, calculada correctamente y documentada. El resultado de la revisión debe permitir una decisión concreta: liberar la factura, retenerla para aclaración o devolverla al proveedor para que la corrija.
No basta con preguntar si la factura “es válida”. El equipo necesita responder cuatro preguntas distintas:
| Capa de revisión | Pregunta | Evidencia principal |
|---|---|---|
| Fiscal | ¿El CFDI cumple los requisitos aplicables y está vigente? | XML, consulta ante el SAT y complementos. |
| Comercial | ¿La factura corresponde a lo contratado o solicitado? | Orden de compra, contrato, tarifa o presupuesto autorizado. |
| Operativa | ¿El bien o servicio fue recibido y aceptado? | Entrada de almacén, recepción de servicio o conformidad del responsable. |
| Control interno | ¿La factura está completa, no está duplicada y fue aprobada por quien corresponde? | UUID, expediente, flujo de autorización, bitácora y reglas internas. |
Esta estructura evita dos errores comunes: pagar un CFDI vigente que no corresponde a una compra autorizada y rechazar una factura correcta porque la evidencia interna está dispersa o no llegó al responsable adecuado.
Datos en una factura de proveedores que deben validarse
La siguiente revisión está orientada a decidir si el CFDI de proveedores puede continuar hacia contabilización y pago. Los requisitos fiscales generales se resumen, pero puedes consultar el artículo sobre los datos que no deben falta para que un CFDI sea valido ante el SAT.
1. Recepción del XML y documentos requeridos
El primer control ocurre cuando la factura entra al proceso, no cuando Tesorería está a punto de pagarla.
- Archivo XML: debe recibirse el comprobante electrónico; el PDF es una representación legible y no sustituye al XML.
- Representación en PDF: puede utilizarse para consulta, aprobación o archivo, de acuerdo con el proceso interno.
- Fecha y canal de recepción: permiten determinar cuándo ingresó la factura y qué plazo de revisión o pago aplica.
- Documentos de soporte: deben adjuntarse los archivos requeridos para ese tipo de proveedor u operación, como orden de compra, recepción, contrato o entregable.
⚠️ Si el proveedor envía archivos por correo, al comprador y a Cuentas por Pagar al mismo tiempo, la empresa puede perder la fecha de entrada, procesar versiones diferentes o iniciar revisiones paralelas.
2. Identidad del proveedor y del receptor
Los datos fiscales deben coincidir con el proveedor autorizado y con la razón social que recibió el bien o servicio.
- RFC, nombre y régimen fiscal del emisor: deben corresponder con el proveedor que realizó la operación.
- RFC, nombre, régimen y código postal del receptor: deben identificar a la empresa o razón social que debe registrar la obligación.
- Cuenta o registro del proveedor: debe coincidir con el alta interna utilizada por Compras y Cuentas por Pagar.
- Expediente vigente: la empresa debe comprobar los documentos definidos para el proveedor y la operación.
⚠️ La existencia de un CFDI no sustituye el alta ni la evaluación del proveedor. Si la organización revisa listados del SAT, obligaciones contractuales o documentos especializados, debe establecer qué hallazgos bloquean la recepción y cuáles requieren evaluación del área fiscal, legal o de cumplimiento.
3. Vigencia, estructura e integridad del CFDI
Antes de contabilizar o pagar, la empresa debe validar que el XML sea legible, cumpla la estructura aplicable y se encuentre registrado ante el SAT.
- Folio fiscal o UUID: identifica el comprobante certificado.
- Sellos y certificación: permiten verificar la integridad del CFDI y su timbrado.
- Estatus ante el SAT: debe revisarse que el comprobante se encuentre vigente y no haya sido cancelado.
- Correspondencia XML–PDF: los datos utilizados para aprobar deben coincidir con el archivo fiscal recibido.
- Versión, catálogos y complementos: deben cumplir las especificaciones aplicables al tipo de comprobante y operación.
Los artículos 29 y 29-A del Código Fiscal de la Federación establecen obligaciones y requisitos del CFDI. Para una explicación técnica más amplia, consulta qué elementos revisar durante la validación de facturas.
4. Duplicidad fiscal y operativa
El número de factura que aparece en el PDF no es suficiente para detectar duplicados. La revisión debe comenzar con el UUID del XML y complementarse con datos operativos.
- UUID: verifica si el mismo CFDI ya fue recibido, registrado, rechazado, contabilizado o pagado.
- Serie y folio interno: ayudan a detectar reemisiones, capturas repetidas o documentos reenviados.
- Proveedor, importe y fecha: permiten identificar posibles duplicados que no comparten el mismo folio fiscal.
- Documento sustituido: cuando existe una corrección, debe revisarse la relación con el CFDI anterior y el estado de ambos comprobantes.
- Referencia de compra o recepción: evita aplicar dos facturas a la misma obligación o entrega.
⚠️ El estado de una factura duplicada debe ser visible para que otro analista no la procese de nuevo. Si necesitas profundizar en causas y controles, consulta: control de facturas de proveedores y pagos duplicados.
5. Orden de compra, contrato o autorización de origen
La factura debe asociarse con el documento que originó el compromiso de pago. Según el proceso, puede ser una orden de compra, contrato, presupuesto, requisición u otra autorización.
Revisa que coincidan:
- Proveedor autorizado: la orden y el CFDI deben corresponder al mismo tercero, salvo una excepción formalmente documentada.
- Bien o servicio: el concepto facturado debe corresponder con lo solicitado.
- Cantidades y precios: deben respetar lo autorizado y cualquier tolerancia definida.
- Moneda y tipo de cambio: deben concordar con el acuerdo comercial y el CFDI.
- Descuentos y cargos: deben estar previstos o aprobados.
- Centro de costo, proyecto o unidad: deben permitir asignar la obligación al responsable correcto.
⚠️ Cuando una factura no tiene orden de compra, la empresa necesita una ruta de excepción: responsable, evidencia alternativa, nivel de autorización y motivo. Aceptarla sin dejar rastro debilita el control; rechazarla automáticamente puede interrumpir pagos legítimos de servicios recurrentes o contratos que siguen otro flujo.
6. Evidencia de recepción del bien o servicio
Una orden de compra demuestra lo solicitado, pero no que el proveedor cumplió. Antes del pago debe existir evidencia de recepción.
- Mercancías: entrada de almacén, remisión aceptada, cantidades recibidas y registro de rechazos o devoluciones.
- Servicios: conformidad del responsable, entregable, periodo atendido, evidencia de ejecución o hito contractual.
- Recepciones parciales: cantidad aceptada y saldo pendiente, para evitar pagar como si la entrega fuera completa.
- Diferencias: responsable de resolverlas, motivo, monto en disputa y decisión documentada.
La conciliación entre orden de compra, recepción y CFDI se conoce como 3 Way Match. En este artículo se utiliza como control de decisión; el proceso completo se explica en 3 Way Match para Cuentas por Pagar.
7. Conceptos, cantidades, precios e importes
Los conceptos del CFDI deben ser suficientes para reconocer qué se está pagando y deben coincidir con los documentos operativos.
| Dato | Qué comparar | Cuándo retener la factura |
|---|---|---|
| Descripción y clave de producto o servicio | CFDI frente a orden, contrato y naturaleza de la operación. | El concepto no corresponde o impide identificar lo recibido. |
| Cantidad y unidad | Factura frente a cantidad solicitada y aceptada. | Se factura más de lo recibido o la unidad no permite conciliar. |
| Precio unitario | CFDI frente a tarifa, lista o precio autorizado. | Existe una diferencia no aprobada. |
| Subtotal y descuento | Suma de conceptos frente a condiciones comerciales. | El cálculo o descuento no coincide con el acuerdo. |
| Total | Subtotal, descuentos, impuestos y cargos. | La suma no cuadra o excede el monto autorizado. |
| Moneda y tipo de cambio | CFDI frente a contrato y fecha o regla definida. | La moneda es distinta o el tipo de cambio no está sustentado. |
Una diferencia no siempre significa que el CFDI sea fiscalmente inválido. Puede ser una discrepancia comercial que debe resolver Compras, el solicitante o el proveedor antes de liberar el pago.
8. Impuestos y retenciones
Cuentas por Pagar debe comprobar que los impuestos registrados en el XML concuerden con los conceptos y con el tratamiento definido por el área fiscal o contable.
- Base gravable: debe corresponder al importe sobre el que se calcula el impuesto.
- Impuestos trasladados: deben identificar impuesto, tasa o cuota e importe cuando proceda.
- Retenciones: deben registrarse cuando correspondan al tipo de operación y proveedor.
- Objeto de impuesto: debe ser coherente con el concepto facturado.
- Total neto a pagar: debe considerar correctamente descuentos, traslados y retenciones.
No conviene establecer una única regla para todas las facturas: servicios profesionales, arrendamiento, importaciones, combustibles u operaciones con complementos pueden requerir revisiones diferentes. Las reglas deben ser definidas y revisadas por especialistas fiscales de la empresa.
9. Método, forma y condiciones de pago
El CFDI debe concordar con la forma en que se pactó y realizó la operación.
- Método de pago: PUE identifica pago en una sola exhibición; PPD corresponde a pago en parcialidades o diferido.
- Forma de pago: identifica el medio utilizado, como transferencia, tarjeta o cheque, conforme al catálogo aplicable.
- Fecha de vencimiento: es un dato comercial que debe calcularse con base en la recepción aceptada y los términos acordados; no debe confundirse con un requisito fiscal general del XML.
- Cuenta bancaria del proveedor: debe validarse mediante el proceso interno de alta o cambio de cuentas, fuera del correo aislado que acompaña una factura.
- Descuentos por pronto pago o penalizaciones: deben estar autorizados y reflejarse correctamente cuando correspondan.
Cuando la contraprestación no se paga en una sola exhibición, la regla 2.7.1.32 de la Resolución Miscelánea Fiscal para 2026 prevé la emisión posterior de CFDI por los pagos recibidos. Para revisar sus datos, consulta qué validar en un CFDI con complemento de pago.
10. Aprobaciones, excepciones y evidencia
Una factura lista para pago debe mostrar quién validó cada excepción y con qué evidencia.
- Responsable presupuestal: confirma que existe disponibilidad o asignación autorizada cuando el proceso lo requiere.
- Compras: resuelve diferencias contra precio, proveedor, orden o condiciones comerciales.
- Almacén o usuario receptor: confirma la recepción del bien o servicio.
- Cuentas por Pagar: verifica integridad documental, estatus, duplicidad y ruta de aprobación.
- Fiscal o Contabilidad: atiende tratamientos tributarios, retenciones y excepciones que requieren criterio especializado.
- Tesorería: paga únicamente facturas liberadas y utiliza la cuenta bancaria validada.
La evidencia mínima debe conservar el estado, la fecha, el responsable, el motivo de una retención o rechazo y la resolución. Una aprobación enviada por correo, sin relación visible con el CFDI y los documentos revisados, dificulta reconstruir la decisión durante un cierre o auditoría.
11. CFDI emitidos por proveedores que nunca llegan a Finanzas
Existe un punto ciego que no se resuelve revisando únicamente la bandeja de entrada: un proveedor puede timbrar un CFDI a nombre de la empresa y no enviar el XML y PDF a Finanzas, enviarlos tarde o dirigirlos a otra persona.
Esto puede provocar:
- Pasivos no identificados: el CFDI existe ante el SAT, pero no ingresó al proceso de Cuentas por Pagar.
- Diferencias de conciliación: los comprobantes recibidos internamente no coinciden con los emitidos al RFC de la empresa.
- Operaciones PUE pendientes de revisión: el método declarado puede no coincidir con la realidad del pago.
- Retenciones no detectadas: un servicio facturado fuera del canal puede no recibir el tratamiento o seguimiento correspondiente.
- Facturas no reconocidas: pueden existir emisiones erróneas, sustituciones no informadas o documentos que requieren aclaración.
Una conciliación periódica entre los CFDI emitidos al RFC de la empresa y los documentos recibidos en el proceso interno permite detectar faltantes. La funcionalidad Bóveda SAT de Portal de Proveedores puede apoyar esta comparación y la identificación de CFDI que no llegaron al portal. El tema completo se desarrolla en por qué revisar las facturas emitidas a tu RFC.
Matriz para liberar, retener o devolver una factura
El objetivo de la revisión no es acumular verificaciones, sino tomar una decisión consistente.
| Resultado | Cuándo aplica | Acción | Evidencia que debe quedar |
|---|---|---|---|
| Liberar | El CFDI está vigente, no está duplicado, coincide con la obligación y cuenta con aprobaciones. | Enviar a registro, programación o etapa definida en el ERP. | Validaciones, documentos relacionados, responsable y fecha. |
| Retener | Existe una diferencia comercial, falta una aprobación o se requiere criterio fiscal. | Detener el avance y asignar la aclaración al responsable. | Motivo, importe afectado, responsable y fecha compromiso. |
| Devolver para corrección | El CFDI contiene un dato incorrecto o no corresponde con la operación documentada. | Comunicar el rechazo y solicitar el documento o corrección aplicable. | Causa específica, archivo rechazado y respuesta del proveedor. |
| Escalar | Hay un proveedor no autorizado, alerta fiscal, cuenta bancaria modificada o una operación no reconocida. | Enviar a Fiscal, Legal, Compras, Cumplimiento o Tesorería según el riesgo. | Hallazgo, documentos revisados y decisión autorizada. |
La empresa debe definir tolerancias y excepciones. Por ejemplo, una diferencia de redondeo no debe seguir necesariamente el mismo flujo que un cambio de proveedor, una cuenta bancaria no validada o un CFDI cancelado.
Proceso recomendado antes de autorizar el pago
- Recibir: registrar XML, PDF y anexos en un único punto de entrada.
- Identificar: relacionar el CFDI con proveedor, razón social, orden, contrato o autorización.
- Validar: revisar estructura, datos fiscales, integridad y estatus ante el SAT.
- Buscar duplicidad: comparar UUID y referencias operativas antes de capturar o contabilizar.
- Conciliar: contrastar conceptos, cantidades, precios, impuestos y total contra lo autorizado y recibido.
- Resolver diferencias: asignar cada excepción al área responsable y conservar su respuesta.
- Aprobar: obtener las autorizaciones definidas por monto, proveedor, centro de costo o tipo de operación.
- Liberar: enviar únicamente facturas aceptadas al ERP o a la programación de pago, cuando exista el flujo o integración correspondiente.
- Revalidar: confirmar el estatus del CFDI antes del pago cuando la política y el tiempo transcurrido lo ameriten.
- Conservar: mantener unidos el CFDI, los documentos de soporte, las aprobaciones y la evidencia del pago.
Ejemplo práctico: una factura vigente que no está lista para pago
Una empresa recibe un CFDI por mantenimiento preventivo. El XML está vigente ante el SAT, el RFC es correcto y el cálculo del impuesto coincide. Sin embargo, el importe supera la tarifa del contrato y el responsable de la planta no ha confirmado que el servicio se realizó.
La factura no debe clasificarse como inválida solo por esa diferencia: el problema es comercial y operativo. Cuentas por Pagar debe retenerla, asignar la aclaración a Compras y al responsable del servicio, y conservar la resolución. Si se confirma un error, el proveedor deberá emitir la corrección aplicable; si existe una ampliación autorizada, debe integrarse la evidencia antes de liberar el pago.
El ejemplo muestra por qué la consulta del SAT es un control necesario, pero no una autorización de pago.
¿Qué suele omitirse al revisar facturas de proveedores?
Las listas genéricas suelen concentrarse en RFC, total y fecha. En la operación real también importa comprobar:
- Quién recibió el bien o servicio: sin esta evidencia no puede confirmarse el cumplimiento del proveedor.
- Qué documento originó la obligación: una factura no sustituye la orden, el contrato o la autorización.
- Si el UUID ya pasó por otro canal: revisar únicamente el número visible del PDF no evita duplicidades.
- Quién resolvió una diferencia: el resultado debe quedar ligado a la factura, no solo en una conversación separada.
- Si existen CFDI fuera del proceso: revisar únicamente lo recibido deja fuera documentos emitidos al RFC de la empresa.
- Qué cambió antes del pago: el estatus del CFDI, la cuenta bancaria o la recepción pueden variar entre la fecha de entrada y la liberación.
Estas omisiones explican por qué una factura puede superar una revisión superficial y aun así producir una aclaración, un pago indebido o un retrabajo durante el cierre.
Cómo ayuda Portal de Proveedores antes del pago
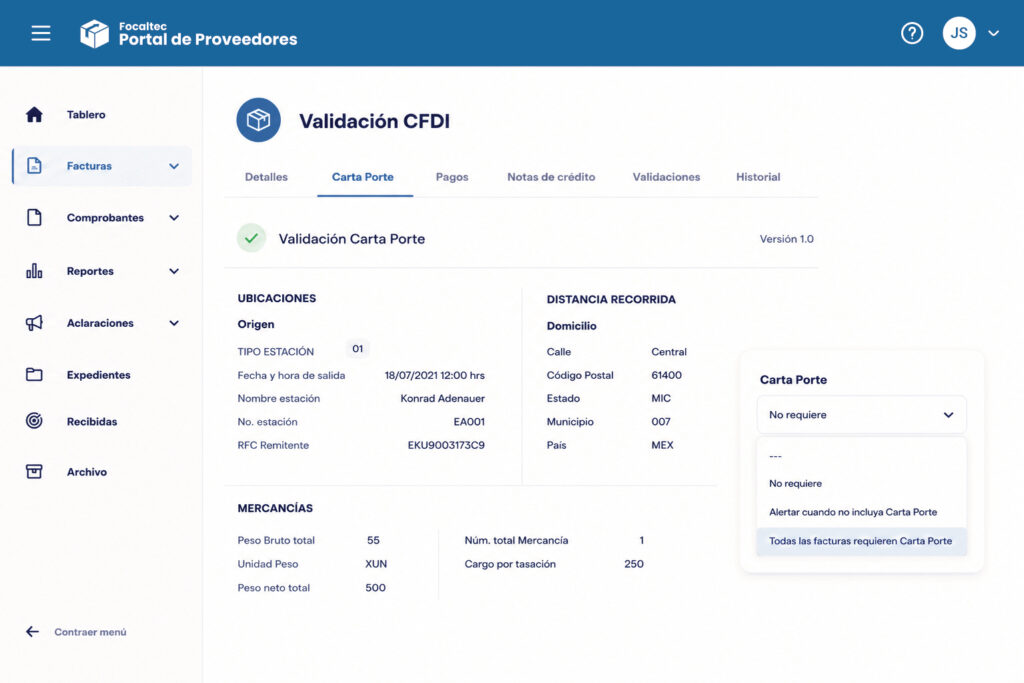
Portal de Proveedores interviene en la etapa previa al registro y pago. Su función no es sustituir al ERP ni el criterio de las áreas responsables, sino concentrar la recepción, ejecutar validaciones y documentar el avance de cada CFDI.
| Necesidad del proceso | Cómo puede ayudar Portal de Proveedores | Condición |
|---|---|---|
| Recibir archivos completos | Centraliza la carga de XML, PDF y documentación solicitada al proveedor. | Los requisitos dependen del tipo de proveedor y la configuración. |
| Validar CFDI | Revisa datos del XML, estatus ante el SAT, integridad e inconsistencias documentadas por el producto. | Las reglas aplicables deben definirse según el proceso definido por la empresa. |
| Detectar duplicidad | Identifica CFDI repetidos dentro del punto de recepción y flujo controlado. | Si el CFDI fue ingresado previamente por el proveedor, no permite avanzar |
| Relacionar documentos | Puede vincular facturas con órdenes de compra, entradas o información operativa. | Depende de los datos disponibles y, cuando corresponda, de la integración con el ERP. |
| Gestionar autorizaciones | Dirige la factura a responsables y conserva estados, rechazos y aprobaciones. | Los flujos, roles y montos son configurables. |
| Dar seguimiento | Permite consultar el estatus de facturas y reducir aclaraciones dispersas con proveedores. | Depende de permisos y del proceso habilitado. |
| Conciliar CFDI emitidos al RFC | Bóveda SAT puede ayudar a identificar comprobantes que no llegaron al canal interno. | Es una funcionalidad específica de Portal de Proveedores. |
| Intercambiar información con el ERP | Puede enviar o recibir datos conforme al diseño técnico del proyecto. | La compatibilidad y el alcance deben validarse; no se asume integración universal. |
El resultado buscado es que Cuentas por Pagar pueda ver qué se recibió, qué se validó, qué diferencia impide avanzar, quién debe resolverla y qué evidencia respalda la liberación.
Conclusión
La revisión de facturas de proveedores antes del pago debe conectar el CFDI con toda la obligación: proveedor autorizado, compra, recepción, importes, impuestos, condiciones y aprobaciones. Validar únicamente el timbrado o leer el PDF deja fuera duplicidades, diferencias comerciales, entregas parciales, cambios de cuenta y documentos emitidos al RFC que nunca llegaron a Finanzas.
Un proceso consistente define datos obligatorios, responsables, tolerancias y resultados. Así, cada factura puede liberarse, retenerse, devolverse o escalarse con una causa documentada antes de que la discrepancia llegue al ERP, a Tesorería o a una auditoría.
Nota: Este contenido es informativo y no sustituye asesoría fiscal, contable o legal. Los requisitos y controles pueden variar según el tipo de operación, proveedor y política interna. Los casos particulares deben validarse con los especialistas de la empresa.
Habla con un especialista
Si tu equipo recibe facturas por distintos canales, concilia manualmente CFDI contra órdenes y recepciones o detecta diferencias hasta la programación de pagos, podemos ayudarte a revisar el proceso actual y definir qué datos, reglas y responsables conviene controlar antes de liberar cada factura.
Preguntas frecuentes sobre facturas de proveedores
¿Qué debo revisar primero en una factura de proveedor?
Primero confirma que recibiste el XML, identifica al proveedor y a la razón social receptora, y relaciona el CFDI con la orden, contrato o autorización. Después valida estatus ante el SAT, duplicidad, conceptos, importes, impuestos, recepción y aprobaciones. El orden evita dedicar tiempo a una factura que no pertenece al proveedor, a la empresa o a una obligación reconocida.
¿Una factura vigente ante el SAT ya puede pagarse?
No. La vigencia confirma un aspecto fiscal del comprobante, pero no demuestra que el bien o servicio fue solicitado, recibido y aprobado. Antes del pago deben revisarse los documentos comerciales, la recepción, los importes, las condiciones y la autorización interna. También debe descartarse la duplicidad.
¿Cómo detectar una factura duplicada de un proveedor?
Compara primero el UUID del XML contra los CFDI recibidos, registrados y pagados. Complementa la búsqueda con proveedor, serie, folio, importe, fecha y referencia de compra o recepción. Esto ayuda a detectar tanto el mismo CFDI reenviado como documentos distintos que intentan cobrar la misma obligación.
¿Qué hago si la factura no coincide con la orden de compra?
Retén la factura y clasifica la diferencia: proveedor, concepto, cantidad, precio, moneda, descuento o impuesto. Asigna la aclaración a Compras o al responsable correspondiente. Si el proveedor facturó incorrectamente, solicita la corrección aplicable; si existió una modificación autorizada, integra la evidencia antes de liberar el pago.
¿Qué debe revisarse cuando el CFDI indica PPD?
Confirma que las condiciones comerciales corresponden a un pago diferido o en parcialidades y controla la recepción posterior del CFDI con complemento para recepción de pagos. Deben relacionarse el comprobante original, los pagos, importes, moneda y saldos. La revisión específica debe apegarse a la normativa vigente y al criterio del área fiscal.
¿Cómo detectar CFDI de proveedores que nunca llegaron a Cuentas por Pagar?
Compara periódicamente los CFDI emitidos al RFC de la empresa contra los comprobantes recibidos en el canal interno. Las diferencias pueden revelar documentos no enviados, enviados tarde, dirigidos a otra área, sustituidos sin aviso o no reconocidos. Cada hallazgo debe conciliarse con el proveedor y con Contabilidad antes de registrarlo o solicitar su cancelación.
¿Qué información debe conservarse para una auditoría?
Conserva el XML, la representación del CFDI cuando se utilice, la consulta o evidencia de validación, orden o contrato, recepción, aclaraciones, aprobaciones, registro contable y evidencia del pago. La documentación debe permitir reconstruir qué se revisó, qué diferencias existieron, quién decidió y por qué se liberó la factura.


