En México acreditar la materialidad de las operaciones implica poder demostrar, mediante evidencia suficiente y relacionada, que una compra, servicio o transacción realmente ocurrió.
No se trata de acumular documentos, sino de poder reconstruir la operación de principio a fin:
Qué se necesitó → qué se contrató → qué se recibió o ejecutó → qué se facturó → qué se autorizó → cómo se pagó.
Acreditar la materialidad de las operaciones en México (Art. 69-B del CFF) exige demostrar que una transacción realmente ocurrió a través de 4 bloques de evidencia: Comercial (contratos/cotizaciones), Operativa (entregables/entradas de almacén), Fiscal (CFDI/XML) y Financiera (transferencias/pagos). No basta con el comprobante fiscal; se requiere trazabilidad cronológica continua de principio a fin.
En esta guía encontrarás un proceso práctico para organizar esa evidencia, identificar posibles vacíos y mantener una trazabilidad que facilite demostrar la realidad de una operación cuando sea necesario.
¿Qué es la materialidad de las operaciones?
La materialidad de las operaciones en materia fiscal consiste, en términos prácticos, en contar con elementos que permitan demostrar que la transacción documentada realmente ocurrió.
En México, la necesidad de demostrar la realidad de una operación cobra especial relevancia en procedimientos como el previsto en el artículo 69-B del Código Fiscal de la Federación, relacionado con operaciones presuntamente inexistentes.
Por ejemplo, ante una compra o servicio debería ser posible responder:
- Qué se contrató;
- Con qué proveedor;
- Qué bien fue entregado o qué servicio se realizó;
- Qué documentos respaldan la operación;
- Qué CFDI corresponde;
- Quién autorizó la operación;
- Cómo se realizó el pago.
La documentación necesaria dependerá del tipo de operación. Un servicio profesional, una compra de mercancía o un trabajo de mantenimiento no generan necesariamente la misma evidencia.
¿La evidencia de una operación comienza cuando llega la factura?
No. Cuando se recibe el CFDI, parte de la evidencia de la operación ya debería existir.
La trazabilidad comienza desde el origen:
Necesidad → contratación → recepción o ejecución → CFDI → autorización → pago
Así, la factura puede relacionarse con lo que ocurrió antes y después de su emisión, en lugar de analizarse como un documento aislado.
Esto facilita acreditar la materialidad y reduce la necesidad de reconstruir información tiempo después.
¿Qué debe demostrar el expediente de una operación?
Un expediente útil debe permitir entender la secuencia completa de la transacción.
| Etapa | Pregunta que debe responder | Evidencia posible |
|---|---|---|
| Origen | ¿Por qué se realizó la operación? | Requisición, solicitud, cotización, autorización |
| Contratación | ¿Qué se compró o contrató? | Contrato, orden de compra, orden de servicio |
| Ejecución | ¿Qué se entregó o realizó? | Entrada de almacén, remisión, reporte, entregable |
| Facturación | ¿Qué se facturó? | CFDI y documentos asociados |
| Autorización | ¿Quién revisó o aceptó la operación? | Flujo, aprobación, aceptación |
| Pago | ¿Cómo se liquidó? | Transferencia, registro de pago, CFDI de pago cuando corresponda |
Lo importante no es únicamente que existan estos documentos, sino que puedan relacionarse con una misma operación.
Cómo acreditar la materialidad de una operación en 7 pasos
Para acreditar la materialidad, reconstruye la operación desde su origen hasta el pago y reúne la evidencia correspondiente en cada etapa. Estos siete pasos te ayudan a estructurar el expediente y verificar que los documentos sean congruentes entre sí.
1. Identifica la operación
Define con claridad qué compra, servicio o transacción necesitas acreditar. Determina también qué necesidad originó la operación y qué resultado, bien o servicio debía obtenerse.
Ubica:
- Proveedor;
- Concepto;
- Importe;
- Fechas;
- Área solicitante;
- CFDI relacionado.
Esto permite delimitar el expediente y evitar mezclar documentos de operaciones diferentes.
2. Reúne la evidencia del origen de la operación
Busca los documentos que expliquen por qué se realizó la compra o contratación y bajo qué condiciones.
Pueden incluir:
- Requisiciones;
- Cotizaciones;
- Propuestas;
- Autorizaciones;
- Contratos;
- Órdenes de compra o servicio;
- Documentos con fecha cierta.
La finalidad es documentar por qué surgió la operación, qué se acordó y bajo qué condiciones debía ejecutarse.
Nota sobre Fecha Cierta: Contar con documentos formalizados con fecha cierta otorga certeza jurídica frente al SAT al demostrar que un documento existía antes de la ejecución de la operación y no fue elaborado de manera posterior para simular la transacción.
3. Demuestra que el bien fue entregado o el servicio se ejecutó
La existencia de una factura no demuestra por sí sola que el bien fue entregado o el servicio realizado.
Para bienes, la evidencia puede incluir:
- Remisiones;
- Entradas de almacén;
- Acuses de entrega;
- Documentos de transporte.
Para servicios:
- Entregables;
- Reportes de actividades;
- Evidencias de ejecución;
- Actas de aceptación;
- Comunicaciones relacionadas con el trabajo realizado.
La evidencia debe corresponder con la naturaleza real de la operación.
4. Relaciona el CFDI con la operación
Verifica que el comprobante corresponda con los documentos anteriores.
Revisa principalmente:
- Proveedor y RFC;
- Concepto;
- Importe;
- Fechas;
- Referencias;
- Orden o contrato relacionado.
El CFDI debe formar parte de la historia de la operación, no existir como un documento aislado.
5. Reúne las autorizaciones y validaciones
Identifica quién revisó, aceptó o autorizó la operación.
Puede incluir:
- Aprobaciones;
- Correos;
- Flujos de autorización;
- Aclaraciones;
- Correcciones;
- Aceptación del área responsable.
Esto ayuda a demostrar cómo avanzó la operación dentro de la empresa.
6. Relaciona el pago
Ubica la evidencia que permita identificar cómo se liquidó la operación.
Puede incluir:
- Fecha de pago;
- Importe;
- Referencia bancaria;
- Factura liquidada;
- Comprobante de transferencia;
- CFDI de pago, cuando corresponda.
La secuencia debe permitir relacionar claramente:
Operación → CFDI → pago.
7. Verifica la congruencia de todo el expediente
Una operación puede tener varios documentos y aun así presentar inconsistencias.
Compara:
- Proveedor;
- Concepto;
- Cantidades;
- Importes;
- Fechas;
- Ubicaciones;
- Referencias.
Si lo contratado, recibido, facturado y pagado no coincide, las diferencias deben aclararse.
La materialidad se fortalece cuando la evidencia permite contar una historia coherente de la operación, sin contradicciones o vacíos relevantes.
Ejemplo de materialidad de una operación
Una empresa contrata mantenimiento preventivo para cinco equipos de producción.
| Etapa | Evidencia |
|---|---|
| Necesidad | Solicitud interna y autorización |
| Contratación | Cotización y orden de servicio |
| Ejecución | Reporte de mantenimiento y aceptación |
| Facturación | CFDI relacionado con la orden y el servicio |
| Autorización | Aprobación del responsable |
| Pago | Registro o comprobante del pago |
La secuencia queda documentada así:
Solicitud → orden de servicio → evidencia de ejecución → CFDI → autorización → pago.
Si posteriormente es necesario demostrar la operación, la evidencia permite reconstruir qué se contrató, qué se realizó, qué se facturó y cómo se pagó.
Expediente del proveedor y expediente de la operación: ¿cuál es la diferencia?
Para acreditar la materialidad conviene distinguir entre la documentación que identifica y respalda la relación con el proveedor y la evidencia específica de cada transacción. Ambos expedientes se complementan, pero cumplen funciones diferentes dentro del proceso.
| Aspecto | Expediente del proveedor | Expediente de la operación |
|---|---|---|
| Qué documenta | Quién es el proveedor y su relación con la empresa | Qué ocurrió en una transacción específica |
| Enfoque | Relación comercial y cumplimiento documental | Trazabilidad de la operación |
| Documentos comunes | Información fiscal, administrativa, bancaria, contractual y de cumplimiento | Requisición, contrato u orden, recepción, CFDI, aprobación y pago |
| Se actualiza | Durante la relación con el proveedor | En cada operación |
| Aporte a la materialidad | Identifica y documenta al proveedor | Aporta evidencia sobre lo contratado, recibido, facturado y pagado |
Tener un expediente completo del proveedor no demuestra por sí mismo que cada operación realizada con él ocurrió.
Para respaldar la materialidad es necesario conservar también evidencia específica de cada transacción.
¿Qué relación existe entre trazabilidad y materialidad?
La materialidad demuestra que la operación ocurrió; la trazabilidad permite reconstruir cómo ocurrió y qué evidencia la respalda. En otras palabras, la materialidad responde “¿ocurrió la operación?” y la trazabilidad ayuda a responder “¿cómo puedo demostrarlo?”
En la práctica, una operación con buena trazabilidad permite conectar:
Proveedor → contratación → entrega o ejecución → CFDI → autorización → pago
Esto ayuda a identificar qué documento corresponde a cada etapa, quién intervino y cómo se relacionan los hechos entre sí.
Por eso, la trazabilidad no sustituye la materialidad, pero sí facilita acreditarla: mientras más clara sea la relación entre los documentos y eventos de una operación, más sencillo será reconstruirla y explicar qué ocurrió.
Materialidad preventiva vs. reconstrucción posterior
La diferencia principal está en cuándo se genera y organiza la evidencia. Un enfoque preventivo integra la documentación conforme ocurre la operación; uno reactivo obliga a buscar y reconstruir información cuando surge una revisión, riesgo o requerimiento.
| Aspecto | Modelo reactivo | Modelo preventivo |
|---|---|---|
| Momento | Después de detectar una revisión o riesgo | Durante la operación |
| Evidencia | Se busca entre sistemas y responsables | Se relaciona conforme se genera |
| Trabajo necesario | Reconstruir el expediente | Validar y conservar la documentación |
| Detección de diferencias | Después de ocurrida la operación | Durante el proceso |
| Trazabilidad | Se reconstruye | Se genera desde el origen |
Un enfoque preventivo no acredita automáticamente la materialidad, pero facilita que la empresa conserve evidencia mientras ocurren los hechos.
Así, si posteriormente necesita demostrar una operación, no comienza desde cero.
¿Qué pasa si los documentos para demostrar materialidad están distribuidos entre correos y sistemas?
Cuando la evidencia está dispersa entre correos, carpetas, ERP, hojas de cálculo y diferentes áreas, reconstruir una operación puede convertirse en un proceso lento y manual.
El problema no siempre es que falten documentos, sino que no existe una relación clara entre ellos.
Una mejor trazabilidad permite consultar de forma conectada:
Proveedor → contratación → recepción → CFDI → autorización → pago.
Así, quien necesite revisar la operación puede identificar su contexto sin depender de búsquedas entre múltiples sistemas o de la memoria de los responsables.
Checklist para revisar la materialidad de una operación
Antes de considerar completo un expediente, revisa:
- El proveedor está identificado;
- Existe evidencia del origen de la compra o contratación;
- El contrato, orden o documento equivalente describe lo adquirido;
- Existe evidencia de entrega o ejecución;
- El CFDI corresponde con la operación;
- Los conceptos, importes y fechas son congruentes;
- Existen las autorizaciones correspondientes;
- El pago puede relacionarse con la factura;
- Las diferencias fueron aclaradas;
- El expediente permite reconstruir cronológicamente la operación.
Este checklist debe adaptarse al tipo de transacción y a los controles internos de cada organización.
¿Cómo saber si tu proceso tiene suficiente trazabilidad?
El expediente puede estar completo y, aun así, ser difícil de reconstruir. Para evaluar la trazabilidad, toma una operación realizada meses atrás e intenta responder:
- ¿Qué se contrató?
- ¿Qué evidencia demuestra la entrega o ejecución?
- ¿Qué CFDI corresponde?
- ¿Quién revisó o autorizó la operación?
- ¿Cómo se pagó?
- ¿Puedes reconstruirla sin depender de correos o de la memoria de una persona?
Si responder requiere buscar información en diferentes áreas y sistemas, existe una oportunidad para mejorar la organización de la evidencia.
¿Qué hacer si un proveedor fue declarado EFOS con estatus definitivo y necesito demostrar materialidad?
Si un proveedor con el que realizaste operaciones aparece como EFOS definitivo, identifica los CFDI involucrados y reúne la documentación que permita demostrar que los bienes fueron adquiridos o los servicios efectivamente recibidos.
El SAT publica por separado los listados relacionados con el artículo 69-B, entre ellos presuntos, definitivos, desvirtuados y contribuyentes con sentencia favorable. Por ello, es importante verificar el estatus específico del proveedor antes de definir las acciones a seguir.
En este escenario ya no se trata únicamente de mantener evidencia preventiva, sino de revisar las operaciones afectadas y el procedimiento fiscal aplicable.
Consulta la guía: Materialidad de las operaciones fiscales con proveedores EFOS.
¿Cómo puede Portal de Proveedores ayudar a organizar la evidencia?
A medida que aumenta el volumen de proveedores y operaciones, mantener manualmente la relación entre expedientes, órdenes, recepciones, CFDI, autorizaciones y pagos puede dificultar la trazabilidad de la evidencia.
Portal de Proveedores de Focaltec permite centralizar parte de la información relacionada con proveedores y Cuentas por Pagar.
Aplicado a materialidad, el valor está en conectar información que normalmente se encuentra separada: expediente del proveedor, orden, recepción, CFDI, autorización y pago.
- Expediente digital de proveedores;
- Recepción y validación de CFDI;
- Revisión de proveedores en listados EFOS;
- Flujos de autorización;
- Gestión de órdenes de compra;
- Seguimiento de facturas y pagos;
- Conciliación entre orden de compra, CFDI y entrada de almacén;
- Constancia de Conservación con Fecha Cierta.
- Integración con sistemas ERP, según el alcance técnico correspondiente.
Portal de Proveedores no determina por sí mismo la materialidad de una operación. Su función es ayudar a centralizar, relacionar y consultar información del proveedor y de sus comprobantes, facilitando la trazabilidad y reduciendo la búsqueda manual entre diferentes fuentes.
¿Cómo fortalecer la evidencia documental con fecha cierta?
Además de organizar documentos y relacionarlos con proveedores y operaciones, puede ser útil contar con evidencia de cuándo existía una versión específica de un archivo.
El módulo Constancia de Conservación con Fecha Cierta de Portal de Proveedores permite generar evidencia electrónica asociada a documentos aceptados dentro del Expediente Digital, relacionando el archivo con una fecha y hora certificadas y conservando una referencia sobre su versión e integridad.
Esto puede fortalecer el expediente documental cuando posteriormente sea necesario acreditar qué documento existía y cuál era la versión disponible en determinado momento.
¿Qué información conviene mantener relacionada?
| Información | Relación |
|---|---|
| Proveedor | Expediente y documentación. |
| Factura | Orden de compra o contratación. |
| Orden | Recepción o entrada de almacén. |
| CFDI | Validaciones y estatus. |
| Factura | Revisión y autorización. |
| Factura | Pago correspondiente. |
| Documento crítico | Constancia asociada a su versión y fecha. |
¿Cómo reunir la evidencia necesaria para reconstruir una operación?
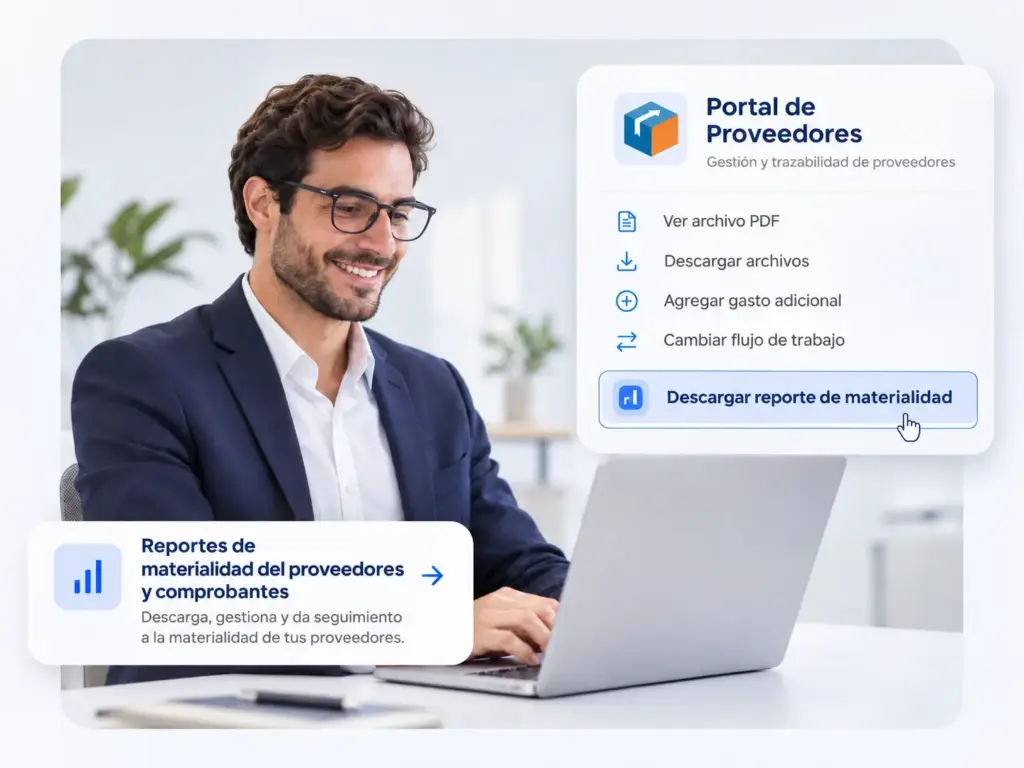
Portal de Proveedores cuenta con Reportes de Materialidad del Proveedor y de Comprobantes, que concentran información registrada en la plataforma para facilitar la consulta del contexto de una relación comercial o de una operación específica.
Estos reportes ayudan a reunir evidencia documental, operativa y financiera que normalmente tendría que consultarse por separado, facilitando revisiones internas, auditorías y análisis de trazabilidad.
Su valor no está en determinar automáticamente que una operación tiene materialidad, sino en proporcionar una vista estructurada de la información disponible para que la empresa pueda analizarla y utilizarla como parte de su proceso de documentación.
Facilita la trazabilidad de la evidencia de tus operaciones
Conoce cómo Portal de Proveedores puede ayudarte a relacionar información de proveedores, comprobantes y pagos para facilitar su consulta y seguimiento.
Conclusión: acreditar la materialidad significa poder reconstruir la operación
Acreditar la materialidad no consiste en acumular documentos, sino en poder relacionar evidencia suficiente y coherente para explicar cómo ocurrió una operación.
La secuencia debe permitir identificar:
Qué se necesitó → qué se contrató → qué se recibió o ejecutó → qué se facturó → qué se autorizó → cómo se pagó.
Cuanto antes se genere y relacione esta evidencia, menor será la necesidad de reconstruir posteriormente la operación entre correos, carpetas, sistemas y diferentes responsables.
Preguntas frecuentes sobre materialidad de las operaciones
¿Qué es la materialidad de las operaciones?
Es la capacidad de demostrar mediante evidencia que una operación realmente ocurrió. Para ello, debe ser posible relacionar la contratación, entrega o ejecución, CFDI, autorizaciones y pago.
¿El CFDI es suficiente para acreditar la materialidad?
No. El CFDI forma parte de la documentación de la operación, pero también es importante conservar evidencia coherente con lo que ocurrió antes y después de su emisión.
¿Qué documentos sirven para demostrar una operación?
Depende de la transacción. Pueden incluir contratos, órdenes de compra, remisiones, entradas de almacén, entregables, reportes de servicio, CFDI, autorizaciones y comprobantes de pago.
Lo importante es que correspondan con los hechos y puedan relacionarse entre sí.
¿Quién debe conservar la evidencia de materialidad?
La documentación puede generarse en Compras, Almacén, Finanzas, Tesorería, áreas operativas u otras áreas involucradas. Lo recomendable es establecer un proceso que permita relacionar esa información independientemente de quién la genere.
¿Qué relación existe entre el expediente del proveedor y la materialidad?
El expediente del proveedor ayuda a documentar con quién se realiza la operación. Sin embargo, la materialidad de una transacción requiere también evidencia específica sobre lo contratado, recibido, facturado y pagado.
¿Qué ocurre si un proveedor aparece como EFOS definitivo?
En ese escenario es necesario identificar las operaciones y CFDI involucrados, reunir la evidencia disponible y revisar el procedimiento fiscal aplicable. Para profundizar, consulta la guía sobre materialidad de las operaciones fiscales con proveedores EFOS.
¿Portal de Proveedores acredita automáticamente la materialidad?
No. Una plataforma puede ayudar a organizar documentos, relacionar información y mantener trazabilidad, pero no determina por sí misma la materialidad de una operación ni sustituye el análisis fiscal, contable o jurídico correspondiente.
¿Cuánta evidencia necesito para acreditar la materialidad?
No existe una cantidad universal de documentos que garantice la materialidad. La evidencia debe ser suficiente para reconstruir la operación y ser coherente con su naturaleza, importe, condiciones y forma de ejecución. Una compra de bienes y un servicio especializado, por ejemplo, pueden requerir evidencias diferentes.