Introducción
Esta guía tiene como objetivo ayudarte a comprender, evaluar y fortalecer el proceso de Cuentas por Pagar de tu empresa, desde la recepción y validación de facturas hasta la autorización, programación y pago a proveedores. A lo largo del contenido encontrarás los principales procesos, controles, riesgos, indicadores y buenas prácticas para mejorar la trazabilidad, el cumplimiento fiscal y la eficiencia de la operación.
Su alcance va mucho más allá de pagar facturas. Una gestión adecuada permite validar documentos, confirmar que la operación ocurrió, revisar autorizaciones, cumplir requisitos fiscales, programar pagos, conservar evidencia y proteger el flujo de efectivo de la organización.
En México, esta función adquiere especial relevancia por el uso del CFDI, la validación fiscal de comprobantes, la conservación de documentación soporte, la correcta programación de pagos y la necesidad de demostrar que las operaciones registradas corresponden a bienes o servicios efectivamente recibidos.
Una función madura de Cuentas por Pagar no opera de forma aislada. Se conecta con Compras, Proveedores, Recepción, Contabilidad, Fiscal, Tesorería, Auditoría y Dirección Financiera. Por eso, su desempeño impacta directamente en la liquidez, el cierre contable, la relación con proveedores, el cumplimiento fiscal, la prevención de errores y la calidad de la información financiera.
Esta guía presenta los elementos clave para comprender, evaluar y mejorar la gestión de Cuentas por Pagar desde una perspectiva operativa, fiscal y estratégica.
Capítulo 1. ¿Qué es Cuentas por Pagar?
Definición de Cuentas por Pagar
Cuentas por Pagar es el proceso financiero, contable y operativo mediante el cual una empresa recibe, valida, registra, aprueba, programa y paga las obligaciones contraídas con proveedores por bienes o servicios adquiridos.
En términos prácticos, Cuentas por Pagar asegura que cada factura o solicitud de pago cumpla con tres condiciones básicas:
- Que la obligación sea real.
- Que esté correctamente documentada y autorizada.
- Que el pago se realice de forma oportuna, controlada y trazable.
Objetivo principal de Cuentas por Pagar
El objetivo de Cuentas por Pagar es garantizar que cada desembolso esté justificado, autorizado y respaldado con evidencia suficiente.
Una operación con proveedores debe asegurar que el pago:
- Corresponde a un proveedor válido.
- Se relaciona con una compra, servicio o contrato autorizado.
- Está respaldado por factura, orden de compra, recepción o evidencia de servicio.
- Cumpla con requisitos fiscales y contables.
- Sea aprobado por el nivel correspondiente.
- Se programe conforme a políticas internas y flujo de efectivo.
- No duplique pagos realizados previamente.
- Genere trazabilidad para auditoría.
Funciones principales del área
Las principales funciones de Cuentas por Pagar son:
| Función | Qué implica | Riesgo que controla |
| Recepción de facturas | Centraliza la recepción de CFDI, XML o documentos de cobro. | Pérdida de documentos, facturas duplicadas, falta de trazabilidad. |
| Validación fiscal | Revisa que el comprobante cumpla requisitos fiscales aplicables. | No deducibilidad, errores fiscales, rechazo contable. |
| Trazabilidad documental | Confirma que existan documentos que avalen y den solidez a la relación con el proveedor | Pagos sin soporte, sin operación real o proveedores en riesgo fiscal. |
| Revisión contra orden de compra y recepción | Compara factura contra documentos de origen y entrada | Diferencias de precio, cantidad o concepto. |
| Gestión de aprobaciones | Canaliza autorizaciones según monto, área o tipo de gasto. | Pagos improcedentes o sin autorización. |
| Registro contable | Reconocer pasivos, gastos e impuestos correctamente. | Errores contables o saldos incorrectos. |
| Programación de pagos | Organiza pagos conforme a vencimientos y flujo de efectivo. | Retrasos, pagos urgentes, tensión con proveedores. |
| Conciliación | Cruza factura, pago, complemento y registros contables. | Saldos abiertos, diferencias contables. |
| Atención a proveedores | Da seguimiento a estatus de facturas, pagos y aclaraciones. | Fricción operativa y saturación administrativa. |
| Resguardo de evidencia | Conserva documentos soporte por operación. | Observaciones en auditoría. |
Áreas relacionadas con CxP
| Concepto | Actividad que realiza | Relación con Cuentas por Pagar | Error común |
| Cuentas por Pagar | Administra obligaciones con proveedores. | Valida, registra y gestiona pagos. | Creer que solo ejecuta transferencias. |
| Compras | Negocia y adquiere bienes o servicios. | Origina órdenes de compra y condiciones comerciales. | Permitir compras sin control documental. |
| Tesorería | Administra liquidez y ejecuta pagos. | Realiza el pago conforme a programación autorizada. | Confundir autorización de pago con ejecución de pago. |
| Contabilidad | Registra operaciones financieras. | Reconoce pasivos, gastos e impuestos. | Registrar facturas sin validación operativa. |
| Proveedores | Terceros que entregan bienes o servicios. | Emiten facturas y documentos soporte. | Pagar sin validar alta, datos fiscales o bancarios. |
| Recepción o Almacén | Genera evidencia de entrega o prestación. | Confirma que la obligación es procedente. | Pagar sin confirmar recepción. |
| Dirección / Gerencia | Autoriza operaciones relevantes | Aprobaciones y criterios de excepción | Pagos sin gobierno adecuado. |
| Fiscal o Impuestos | Revisa criterios fiscales, impuestos | Validación fiscal y contable del CFDI entregado | Pagar CFDI sin validación fiscal o sin materialidad. |
Capítulo 2. Importancia estratégica de Cuentas por Pagar
Cuentas por Pagar impacta directamente en la salud financiera y operativa de la empresa. Una gestión controlada permite saber cuánto se debe, a quién, por qué concepto, cuándo vence, qué pagos están autorizados y qué riesgos existen antes de ejecutar el desembolso.
Impacto estratégico
| Dimensión estratégica | Cómo impacta Cuentas por Pagar | Riesgo si no se controla | Buena práctica recomendada |
| Flujo de efectivo | Permite programar pagos conforme a liquidez y vencimientos. | Pagos no planeados o tensión de caja. | Calendario de pagos integrado con Tesorería. |
| Relación con proveedores | Mejora visibilidad sobre facturas, pagos y aclaraciones. | Conflictos, bloqueos o suspensión de servicios. | Portal o canal único de seguimiento. |
| Cumplimiento fiscal | Verifica comprobantes, impuestos y documentación soporte. | No deducibilidad o errores fiscales. | Validación fiscal antes del registro y pago. |
| Control interno | Asegura autorización, segregación y evidencia. | Fraude, pagos duplicados o indebidos. | Flujos de aprobación por monto y tipo de operación. |
| Auditoría | Facilita trazabilidad de cada operación. | Observaciones por falta de soporte. | Expediente digital por proveedor y factura. |
| Planeación financiera | Da visibilidad de compromisos futuros. | Proyecciones incompletas o inexactas. | Reporte de antigüedad y vencimientos. |
| Prevención de fraude | Controla altas, cambios bancarios y excepciones. | Pagos a cuentas falsas o proveedores no autorizados. | Validación independiente de datos bancarios. |
| Eficiencia operativa | Reduce reprocesos, correos y aclaraciones. | Saturación administrativa. | Automatizar recepción, validación y aprobación. |
Ejemplos comunes
⚠︎ Una factura registrada sin orden de compra puede generar pagos por conceptos no autorizados.
⚠︎ Una factura válida fiscalmente, pero sin evidencia de recepción, puede representar una operación no comprobada.
⚠︎ Un cambio bancario sin validación puede derivar en fraude.
⚠︎ Un pago urgente fuera de calendario puede romper la planeación de flujo de efectivo.
Por eso, Cuentas por Pagar debe funcionar como un filtro de control antes del desembolso.
Capítulo 3. El ciclo Procure-to-Pay
¿Qué es Procure-to-Pay?
Procure-to-Pay, también conocido como P2P, es el ciclo integral que conecta la solicitud de compra, la adquisición del bien o servicio, la recepción, la facturación, la validación, el registro contable y el pago al proveedor.
Cuentas por Pagar es una parte fundamental del P2P porque convierte una operación de compra en una obligación financiera validada y lista para pago.
Flujo general del ciclo P2P
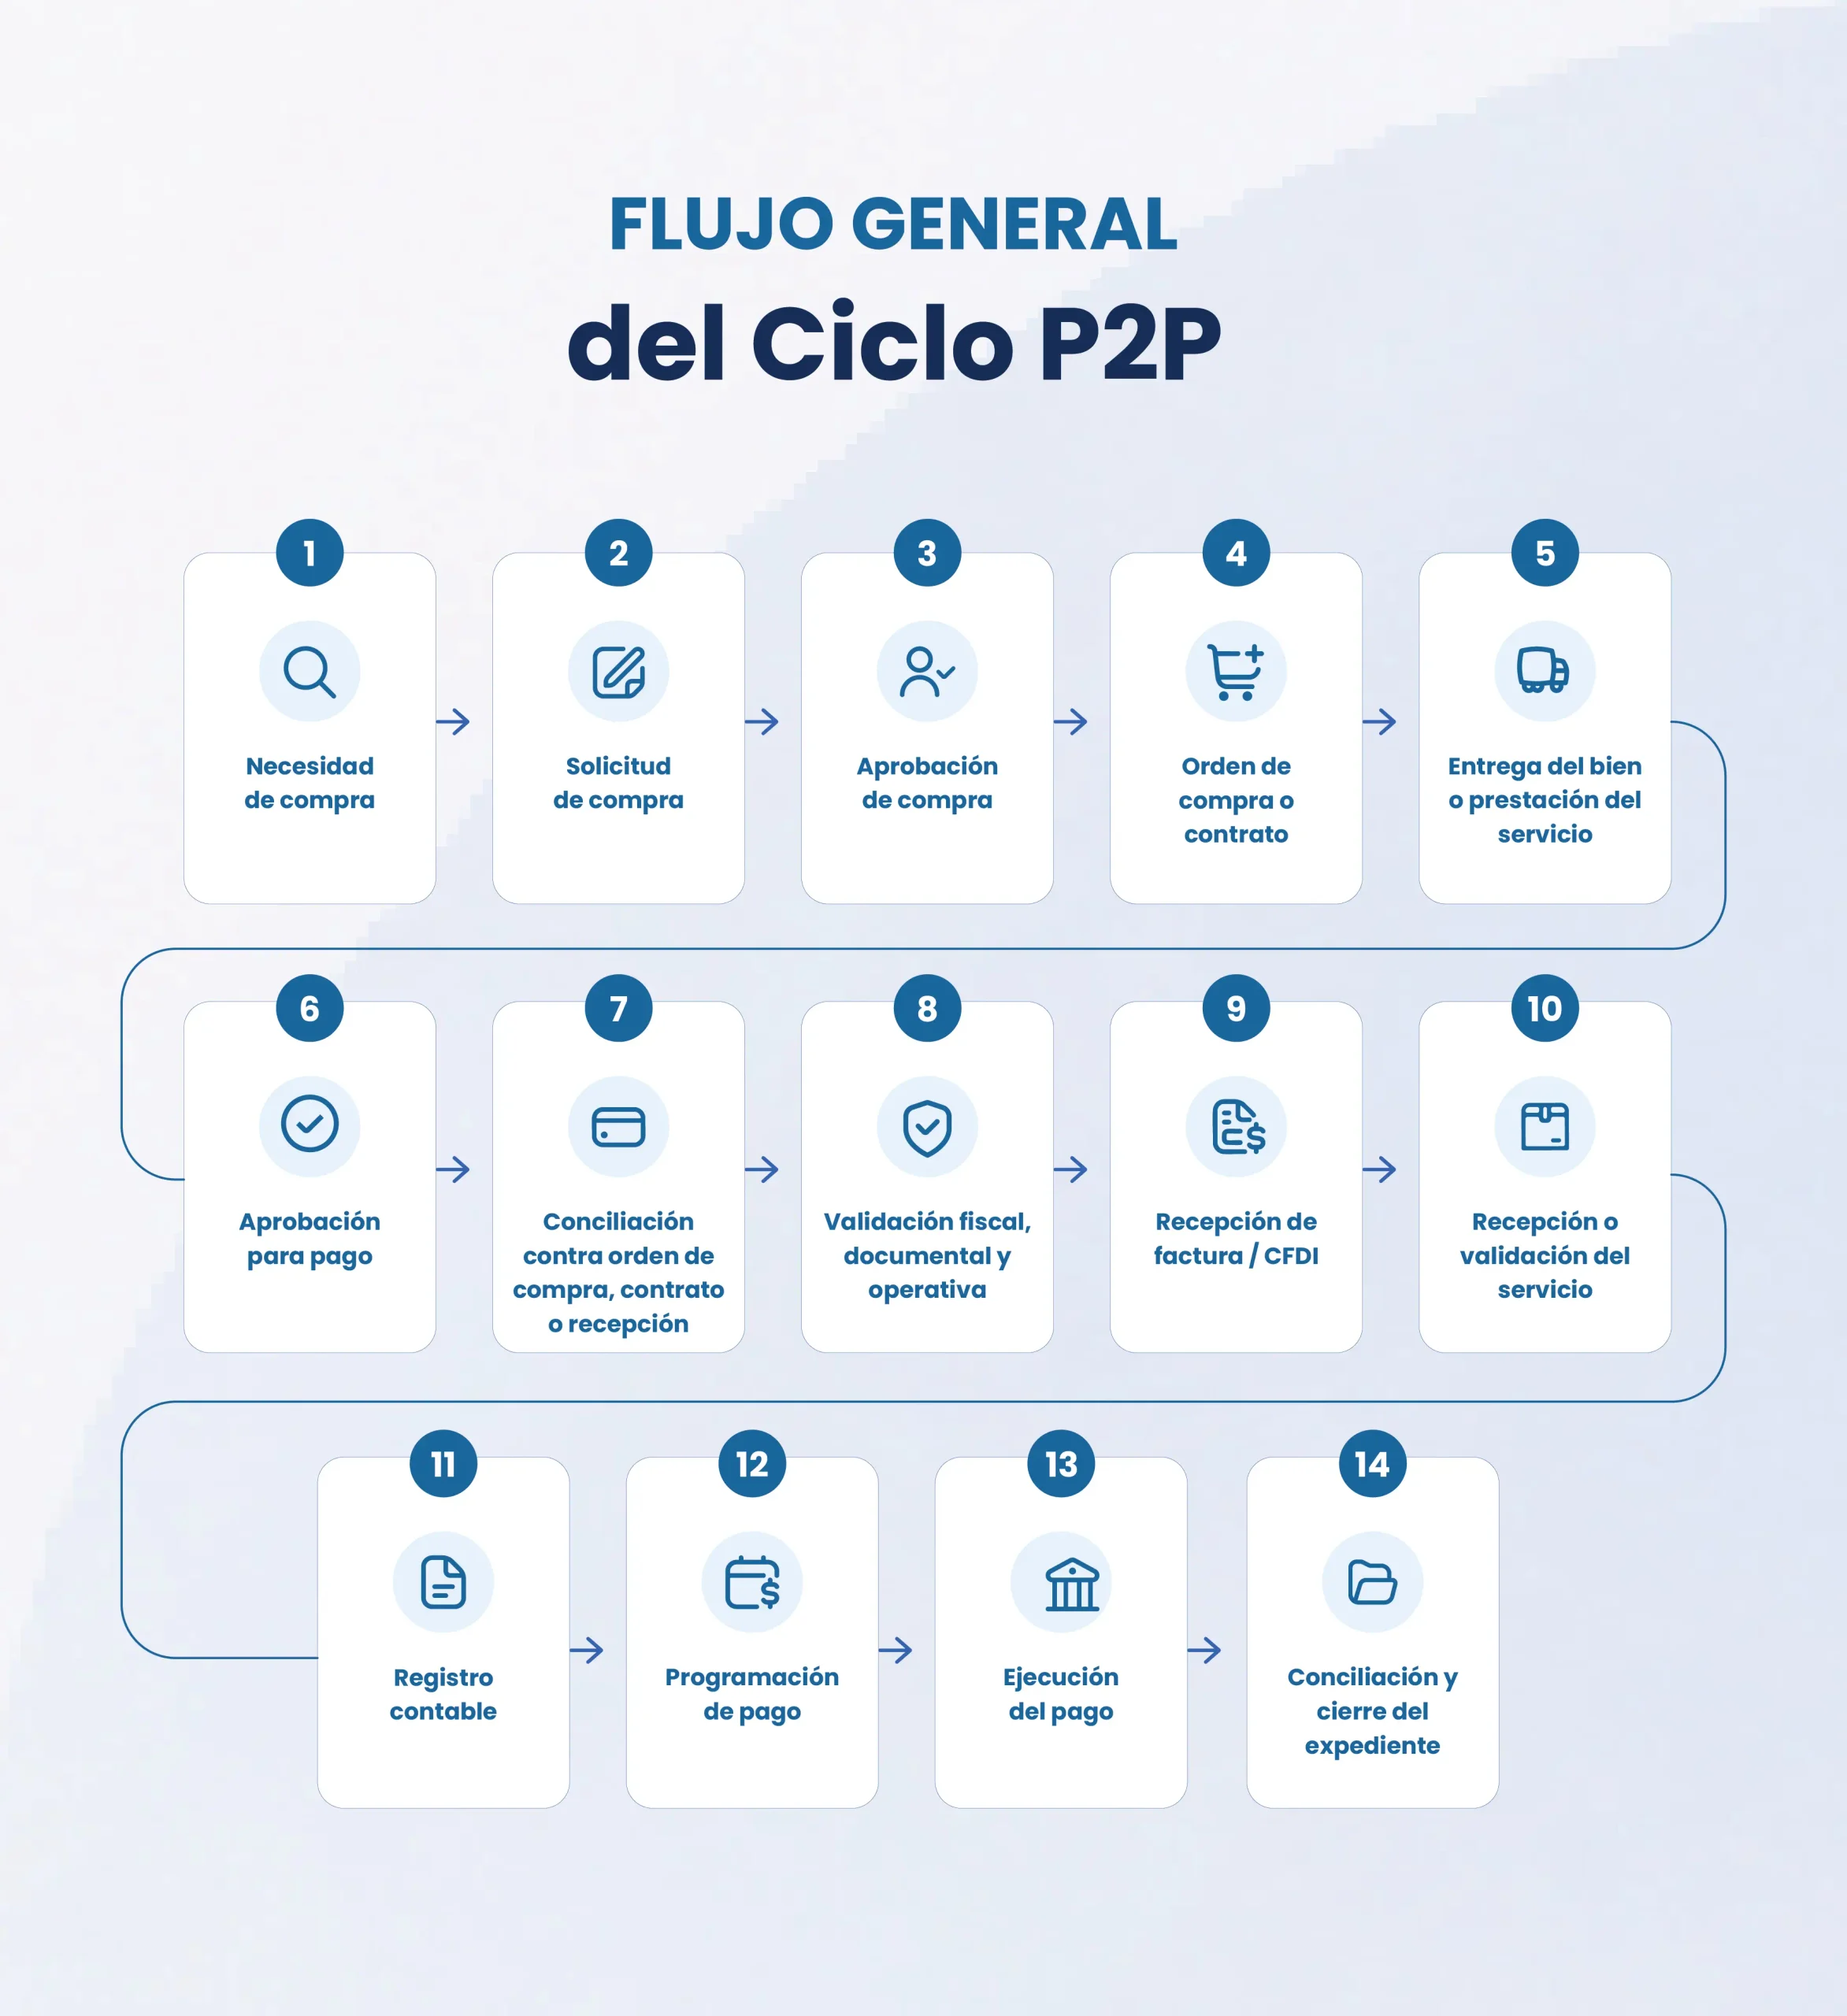
Qué debe validar CxP dentro del P2P
CxP debe confirmar que la factura recibida corresponda a una operación autorizada, recibida y documentada. Para lograrlo, debe revisar:
- Que exista orden de compra, contrato o autorización.
- Que el proveedor esté dado de alta y validado.
- Que el CFDI corresponda al proveedor y a la operación.
- Que el bien o servicio haya sido recibido.
- Que el monto, concepto, impuestos y condiciones coincidan.
- Que el pago esté autorizado conforme a política.
- Que el expediente quede completo para cierre y auditoría.
2-way match y 3-way match
El 2-way match compara la factura contra la orden de compra. Su objetivo es validar que el proveedor facture conforme a las condiciones autorizadas.
El 3-way match compara factura, orden de compra y recepción de bienes o servicios. Es un control más robusto porque no solo valida precio y condiciones, sino también que el bien o servicio fue recibido antes de pagar.
| Tipo de conciliación | Documentos comparados | Qué valida | Cuándo conviene |
| 2-way match | Orden de compra + factura | Precio, cantidad, proveedor y condiciones. | Servicios recurrentes o compras simples. |
| 3-way match | Orden de compra + recepción + factura | Compra autorizada, entrega recibida y factura correcta. | Compras de inventario, materiales, servicios críticos o montos altos. |
⚙︎ El 3-way match fortalece el control interno porque reduce pagos por bienes no recibidos, facturas infladas, diferencias de cantidad y errores de registro.
Capítulo 4. Marco fiscal y legal que Cuentas por Pagar no debe pasar por alto
Aunque Cuentas por Pagar suele analizarse desde la operación —recepción de facturas, aprobaciones, programación de pagos y relación con proveedores—, cada pago también está sujeto a un marco fiscal, legal y documental que no puede ignorarse.
La función de CxP no es determinar por sí sola el tratamiento fiscal o jurídico de cada operación. Su responsabilidad es asegurar que, antes de registrar, autorizar o pagar una factura, existan las validaciones y documentos definidos por la empresa y que cualquier excepción o situación que requiera interpretación especializada sea escalada a Contabilidad, Fiscal, Legal o Cumplimiento.
En términos prácticos, un proceso robusto debe responder tres preguntas antes de liberar un pago:
- ¿El comprobante fiscal es válido y corresponde a la operación?
- ¿Existen documentos que acrediten la compra, recepción o prestación del servicio?
- ¿El proveedor y la operación cumplen los controles fiscales, contractuales o regulatorios que les resulten aplicables?
En otras palabras: si una factura no está correctamente emitida, no está soportada o proviene de un proveedor no validado, el problema no es solo operativo; también puede convertirse en un riesgo fiscal, contable, legal o de auditoría.
1. CFDI y requisitos fiscales básicos
Antes de registrar o programar una factura para pago, Cuentas por Pagar debe comprobar que el CFDI corresponda al proveedor y a la operación realizada, además de validar su estatus y los datos fiscales que resulten aplicables.
El artículo 29-A del Código Fiscal de la Federación establece requisitos que deben contener los comprobantes fiscales. Para CxP, esto implica verificar información como los datos fiscales del emisor y receptor, RFC, razón social, código postal, uso fiscal del CFDI y demás elementos requeridos según el tipo de comprobante.
Además de revisar los datos del CFDI, es recomendable validar su estatus y mantener control sobre cancelaciones, sustituciones y relaciones entre comprobantes cuando existan.
El punto clave para CxP es: recibir un XML o PDF no significa automáticamente que la factura esté lista para pago. El comprobante debe pasar las validaciones fiscales y operativas definidas por la empresa antes de avanzar en el proceso.
Lo que muchas empresas pasan por alto
Una validación limitada a confirmar que el CFDI existe puede dejar fuera errores en datos fiscales, comprobantes cancelados, sustituciones, notas de crédito o relaciones con otros CFDI.
Por eso, la validación debe realizarse antes del registro definitivo y del pago, y no únicamente durante el cierre contable o una revisión posterior.
2. Validación fiscal y documental del proveedor
El control de Cuentas por Pagar no termina en la factura. Antes de autorizar operaciones con un proveedor, la empresa debe contar con un proceso definido de alta, validación y actualización de su información.
Dependiendo del riesgo y de las políticas internas, el expediente puede considerar datos fiscales, información bancaria, contratos, documentos corporativos, autorizaciones, evidencia comercial y otros requisitos definidos por Finanzas, Compras, Fiscal, Legal o Cumplimiento.
También pueden existir revisiones fiscales adicionales según el tipo de proveedor y la operación. Entre ellas se encuentra la consulta de información pública publicada por el SAT y, particularmente cuando resulte pertinente, la revisión de los supuestos previstos en el artículo 69-B del Código Fiscal de la Federación.
El artículo 69-B está relacionado con contribuyentes respecto de los cuales la autoridad presume o determina la inexistencia de operaciones amparadas por comprobantes fiscales bajo los supuestos establecidos en dicho artículo. Por ello, no debe utilizarse como sinónimo de una validación general del proveedor ni confundirse con cualquier otro listado publicado por el SAT.
El punto clave para CxP es: los controles sobre proveedores deben realizarse conforme al nivel de riesgo de la operación y mantenerse actualizados durante la relación comercial, no únicamente al momento del alta.
Lo que muchas empresas pasan por alto
Validar al proveedor una sola vez puede dejar expedientes desactualizados, datos fiscales inconsistentes, cambios bancarios sin confirmar o documentación vencida.
La empresa debería definir qué información requiere actualización periódica, quién es responsable de revisarla y qué situaciones deben impedir o escalar un pago.
3. Materialidad y evidencia de las operaciones
En términos prácticos, la materialidad de una operación implica contar con elementos que permitan acreditar que el bien fue adquirido o que el servicio facturado corresponde a una operación efectivamente realizada.
Para Cuentas por Pagar, esto significa no tratar el CFDI como la única evidencia de la operación. El expediente debe integrar los documentos que permitan relacionar la factura con su origen, autorización, ejecución o recepción.
La evidencia dependerá de la naturaleza de la operación. Puede incluir, entre otros documentos:
- Orden de compra.
- Contrato, pedido o cotización autorizada.
- Evidencia de recepción de bienes.
- Entrada de almacén.
- Acta de entrega.
- Reporte de servicio.
- Entregables.
- Bitácoras.
- Evidencia de ejecución.
- Aceptación del área solicitante.
- Comunicaciones o autorizaciones relacionadas con la operación.
No todas las operaciones requieren el mismo soporte. La evidencia necesaria para una compra de inventario puede ser distinta a la de una consultoría, un arrendamiento, un flete, una obra o un servicio especializado.
Por ello, una buena práctica consiste en definir matrices documentales por tipo de operación, de modo que CxP pueda saber qué evidencia mínima debe existir antes de liberar el pago.
El punto clave para CxP es: la validez fiscal del CFDI y la evidencia de la operación son controles relacionados, pero distintos. Un comprobante fiscal válido no sustituye la documentación que acredita qué se contrató, quién lo autorizó y qué bien o servicio fue efectivamente recibido.
Lo que muchas empresas pasan por alto
La evidencia de una operación no debería reconstruirse únicamente cuando llega una auditoría o revisión. Debe integrarse conforme avanza el proceso Procure-to-Pay.
Cuando contratos, órdenes de compra, entregables, recepciones, autorizaciones y CFDI permanecen en sistemas o correos separados, demostrar posteriormente la historia completa de una transacción puede requerir búsquedas manuales y depender del conocimiento de distintas personas.
El objetivo de CxP debe ser que cada operación pueda reconstruirse de principio a fin mediante evidencia relacionada y trazable.
4. Complementos y documentos fiscales relacionados
El expediente de una operación no necesariamente termina cuando se recibe la factura inicial. Dependiendo de la transacción, pueden existir comprobantes posteriores o documentos fiscales relacionados que también deben controlarse.
Entre ellos pueden encontrarse:
- Complemento para recepción de pagos cuando la operación se liquida en parcialidades o de manera diferida y corresponde su emisión.
- Complemento Carta Porte cuando resulte aplicable al traslado de bienes.
- Notas de crédito relacionadas con devoluciones, descuentos o ajustes.
- CFDI sustitutos o relacionados.
- Documentación correspondiente a retenciones cuando la operación así lo requiera.
CxP debe definir qué documentos requiere cada tipo de operación y cómo se relacionarán con la factura y el pago original.
El punto clave para CxP es: una operación puede requerir seguimiento documental incluso después de ejecutarse el pago.
Lo que muchas empresas pasan por alto
Cerrar administrativamente una factura al momento de pagarla puede dejar pendientes complementos, notas de crédito, sustituciones u otros documentos relacionados.
Estos pendientes pueden generar saldos abiertos, diferencias contables o expedientes incompletos. Por ello, el cierre documental debe formar parte del proceso de Cuentas por Pagar.
5. Servicios u obras especializadas y REPSE
REPSE no es un requisito general para todos los proveedores de servicios.
Cuando la operación corresponda a servicios u obras especializadas bajo los supuestos establecidos en la legislación laboral, la empresa debe determinar si el proveedor está obligado a contar con registro en el Registro de Prestadoras de Servicios Especializados u Obras Especializadas.
Para estos casos, Cuentas por Pagar debe trabajar de forma coordinada con Compras, Legal, Fiscal, Recursos Humanos o Cumplimiento para verificar los controles que correspondan antes del pago.
Entre ellos pueden encontrarse:
- Existencia y vigencia del registro REPSE.
- Correspondencia entre el servicio contratado y las actividades registradas.
- Contrato y documentación relacionada.
- Evidencias y documentos periódicos definidos por las áreas responsables.
- Controles adicionales establecidos por la empresa para este tipo de proveedores.
El punto clave para CxP es: no corresponde asumir que todo proveedor necesita REPSE. Primero debe identificarse si la naturaleza del servicio se encuentra dentro de los supuestos aplicables y, posteriormente, verificar la documentación correspondiente.
Lo que muchas empresas pasan por alto
En ocasiones REPSE se controla únicamente durante el alta o contratación del proveedor y deja de revisarse durante la relación comercial.
Sin embargo, los registros tienen vigencia y pueden existir cambios en las actividades autorizadas o en el estatus del proveedor. Cuando la empresa contrata este tipo de servicios, el seguimiento debe formar parte del control periódico del expediente.
6. Retenciones y tratamiento fiscal del pago
El importe total de un CFDI no necesariamente coincide con el importe que finalmente debe pagarse.
Dependiendo del tipo de operación, proveedor y régimen fiscal, pueden existir retenciones u otros tratamientos fiscales que deben determinarse conforme a la legislación aplicable.
CxP no debería definir estos tratamientos de manera aislada. La empresa debe contar con reglas previamente establecidas por Contabilidad o Fiscal para identificar los casos que necesitan una revisión específica antes de programar el pago.
El punto clave para CxP es: el área debe identificar oportunamente las operaciones que requieren un tratamiento fiscal particular y canalizarlas conforme a las reglas de la organización antes de liberar recursos.
Lo que muchas empresas pasan por alto
Cuando las retenciones se detectan hasta la revisión contable final, la factura puede haberse programado por un importe incorrecto.
Esto genera diferencias con proveedores, ajustes, reprocesos y posibles inconsistencias contables. Integrar este control antes de la programación reduce correcciones posteriores.
7. Conservación documental y trazabilidad
Cumplir no significa únicamente almacenar archivos. Una operación bien documentada debe permitir reconstruir qué ocurrió desde la solicitud hasta el cierre del pago.
Un expediente de Cuentas por Pagar debería permitir responder, según corresponda:
- ¿Quién solicitó la compra o servicio?
- ¿Quién la autorizó?
- ¿Qué proveedor fue contratado?
- ¿Qué se compró o contrató?
- ¿Qué documentos formalizaron la operación?
- ¿Dónde está el CFDI?
- ¿Qué evidencia acredita la recepción o prestación?
- ¿Quién autorizó el pago?
- ¿Cuándo y cómo se pagó?
- ¿Qué documentos fiscales posteriores se generaron?
- ¿Existió alguna excepción y quién la autorizó?
Los plazos y requisitos específicos de conservación deben determinarse conforme al tipo de documento y la normativa aplicable; CxP debe asegurarse de que la documentación bajo su control permanezca relacionada, accesible e íntegra conforme a las políticas de la empresa.
El punto clave para CxP es: almacenar documentos no es lo mismo que tener trazabilidad. El verdadero control consiste en poder reconstruir la operación completa y relacionar proveedor, contrato, compra, recepción, factura, autorización y pago.
Lo que muchas empresas pasan por alto
Las empresas pueden contar con toda la documentación necesaria y aun así tardar horas o días en reconstruir una operación porque la información está repartida entre correos, carpetas, ERP y distintas áreas.
Centralizar la evidencia y mantener relaciones claras entre documentos facilita cierres, aclaraciones, auditorías y revisiones internas o fiscales.
No todas las facturas se pagan por el importe total facturado. Algunas operaciones pueden implicar retenciones de ISR, IVA u otros tratamientos específicos según el tipo de proveedor, concepto, régimen fiscal o servicio contratado.
Por eso, antes de programar el pago, CxP debe confirmar si la factura requiere retenciones y si el importe a pagar corresponde al monto neto correcto.
El punto clave para CxP es: un pago mal calculado puede generar diferencias fiscales, saldos incorrectos o pagos en exceso al proveedor.
Capítulo 5. Principales riesgos operativos, financieros y fiscales
Los riesgos en Cuentas por Pagar suelen aparecer cuando la operación se ejecuta con información incompleta, validaciones manuales, aprobaciones informales o documentación dispersa.
Matriz de riesgos frecuentes
| Riesgo | Cómo ocurre | Consecuencia | Cómo prevenirlo |
| Pago duplicado | Misma factura registrada dos veces o pagada por canales distintos. | Pérdida financiera y reprocesos. | Validación automática de folio, proveedor, monto y UUID. |
| Pago a proveedor incorrecto | Datos bancarios erróneos o modificados sin control. | Desvío de recursos. | Confirmación independiente de datos bancarios. |
| Factura sin orden de compra | El proveedor factura sin compra formal. | Pago de gastos no autorizados. | Política de “sin OC no se procesa”, salvo excepciones documentadas. |
| Diferencias entre OC, recepción y factura | Cantidades, precios o conceptos no coinciden. | Sobrecostos o pagos improcedentes. | 2-way match o 3-way match. |
| Factura inválida o con errores | CFDI con datos incorrectos, cancelado o no relacionado con la operación. | No deducibilidad o rechazo fiscal. | Validación fiscal antes de registro y pago. |
| Pago sin autorización suficiente | Aprobaciones por correo sin evidencia formal. | Observaciones de auditoría. | Workflow por monto, área y tipo de gasto. |
| Falta de evidencia documental | Documentos dispersos en correos o carpetas locales. | Dificultad para demostrar operación. | Expediente digital por proveedor y factura. |
| Alta de proveedor sin validación | Se crea proveedor sin revisión fiscal, documental o bancaria. | Pagos a terceros no autorizados. | Flujo formal de alta y validación. |
| Pagos urgentes fuera de política | Facturas retrasadas o presión de proveedores. | Pérdida de control y planeación. | Calendario de pagos y análisis de excepciones. |
| Pérdida de descuentos | Facturas aprobadas tarde. | Mayor costo financiero. | Monitorear vencimientos y descuentos por pronto pago. |
| Retrasos de pago | Validaciones lentas o falta de visibilidad. | Conflictos con proveedores. | Tablero de facturas pendientes y SLA interno. |
| Falta de conciliación | Pagos no cruzados contra facturas o complementos. | Saldos abiertos y reportes incorrectos. | Conciliación periódica. |
| Anticipos no comprobados | Anticipos sin seguimiento o documentación. | Saldos antiguos y riesgo fiscal. | Control de antigüedad y comprobación obligatoria. |
| Notas de crédito no aplicadas | No se relacionan con facturas pendientes. | Pagos en exceso. | Control de notas de crédito por proveedor. |
Señales de que el proceso de CxP necesita revisión
Una empresa debería revisar su operación de Cuentas por Pagar si detecta:
- Pagos urgentes cada semana o cada cierre.
- Facturas detenidas sin responsable claro.
- Proveedores preguntando constantemente por estatus.
- Dependencia de Excel para saber qué se debe.
- Facturas vencidas sin causa documentada.
- Notas de crédito sin aplicar.
- Anticipos abiertos por periodos prolongados.
- Aprobaciones por correo sin trazabilidad.
- Cambios bancarios sin evidencia.
- Facturas sin OC, contrato o recepción.
- CFDI cancelados o sustituidos sin control.
- Complementos de pago pendientes.
- Proveedores con expediente incompleto.
- Diferencias recurrentes entre Compras, Recepción y CxP.
Capítulo 6. Indicadores clave de desempeño en Cuentas por Pagar
Medir el desempeño de Cuentas por Pagar permite controlar eficiencia, oportunidad, riesgos, calidad documental, cumplimiento de políticas internas y exposición fiscal.
⚠︎ No es necesario medir todo desde el inicio. Una empresa puede comenzar con indicadores básicos y madurar su tablero conforme controle mejor el proceso.
KPIs de eficiencia operativa en Cuentas por Pagar
1. Tiempo promedio de procesamiento de factura
Qué mide:
El número promedio de días que transcurren desde que una factura es recibida hasta que queda validada, aprobada y lista para pago.
Fórmula sugerida:
Días totales de procesamiento de facturas / Número total de facturas procesadas.
Interpretación:
Un tiempo elevado puede indicar exceso de validaciones manuales, falta de documentación, aprobadores con retrasos o ausencia de un flujo claro entre Cuentas por Pagar, Compras, Recepción y Tesorería.
Acción recomendada:
Identificar en qué etapa se detienen más las facturas y automatizar validaciones repetitivas, como revisión fiscal, conciliación contra orden de compra o alertas a aprobadores.
2. Facturas procesadas a tiempo
Qué mide:
El porcentaje de facturas procesadas dentro del plazo definido por la política interna o el SLA del área.
Fórmula sugerida:
Facturas procesadas dentro del plazo / Total de facturas recibidas × 100.
Interpretación:
Un porcentaje bajo refleja falta de disciplina operativa, cargas de trabajo mal distribuidas o procesos poco estandarizados.
Acción recomendada:
Definir tiempos máximos por etapa, asignar responsables claros y monitorear las facturas pendientes antes de que se conviertan en urgencias.
3. Días promedio de aprobación
Qué mide:
El tiempo promedio que tarda una factura en ser aprobada por el responsable correspondiente.
Fórmula sugerida:
Días totales de aprobación / Número de facturas aprobadas.
Interpretación:
Un tiempo alto señala cuellos de botella en áreas solicitantes, gerencias autorizadoras o niveles de aprobación mal definidos.
Acción recomendada:
Implementar recordatorios, reglas de escalamiento y rutas de aprobación por monto, área o tipo de gasto.
4. Pagos realizados a tiempo
Qué mide:
El porcentaje de pagos ejecutados dentro de la fecha acordada con el proveedor o conforme al calendario interno de pagos.
Fórmula sugerida:
Pagos realizados en fecha / Total de pagos programados × 100.
Interpretación:
Un bajo cumplimiento puede afectar la relación con proveedores, generar bloqueos de servicio, pérdida de confianza o interrupciones en la operación.
Acción recomendada:
Revisar el calendario de pagos, validar que las aprobaciones lleguen a tiempo y priorizar facturas próximas a vencer.
5. Costo por factura procesada
Qué mide:
El costo operativo promedio que representa procesar una factura desde su recepción hasta su cierre.
Fórmula sugerida:
Costo total del área de Cuentas por Pagar / Total de facturas procesadas.
Interpretación:
Un costo alto puede indicar reprocesos, tareas manuales, dependencia de correos o baja automatización.
Acción recomendada:
Reducir capturas manuales, automatizar validaciones y eliminar actividades que no agregan control ni valor.
KPIs de control y riesgo
1. Tasa de pagos duplicados
Qué mide:
El porcentaje de pagos duplicados identificados respecto del total de pagos realizados.
Fórmula sugerida:
Pagos duplicados detectados / Total de pagos realizados × 100.
Interpretación:
Una tasa elevada puede señalar fallas en la recepción de facturas, controles insuficientes antes del pago, registros duplicados o problemas de conciliación.
Acción recomendada:
Centralizar la recepción de facturas, controlar identificadores como proveedor, RFC, UUID, folio e importe y establecer validaciones antes de liberar el pago.
2. Facturas con discrepancias
Qué mide:
El porcentaje de facturas que presentan diferencias contra la orden de compra, recepción de bienes o servicios, contrato, precios, cantidades o condiciones autorizadas.
Fórmula sugerida:
Facturas con discrepancias / Total de facturas recibidas × 100.
Interpretación:
Un porcentaje alto puede evidenciar problemas en el ciclo Procure-to-Pay, errores de facturación, diferencias de recepción o falta de coordinación entre Compras, Proveedores y Cuentas por Pagar.
Acción recomendada:
Clasificar las discrepancias por causa, identificar cuáles son recurrentes y establecer reglas para resolverlas antes del pago.
3. Facturas sin orden de compra
Qué mide:
El porcentaje de facturas recibidas que no cuentan con una orden de compra asociada cuando la política interna exige este documento.
Fórmula sugerida:
Facturas sin orden de compra / Total de facturas que requieren OC × 100.
Interpretación:
Un porcentaje elevado puede indicar compras fuera de proceso, autorizaciones informales o proveedores que facturan antes de completar el flujo establecido.
Acción recomendada:
Definir claramente qué operaciones requieren OC, establecer excepciones documentadas y analizar las causas de las facturas recibidas fuera de política.
4. Pagos urgentes
Qué mide:
El porcentaje de pagos realizados fuera del calendario habitual debido a presión operativa, retrasos en validaciones, vencimientos próximos u otras excepciones.
Fórmula sugerida:
Pagos urgentes / Total de pagos realizados × 100.
Interpretación:
Una proporción elevada suele indicar un proceso reactivo, poca visibilidad de vencimientos o cuellos de botella en la recepción, validación o aprobación de facturas.
Acción recomendada:
Registrar la causa de cada pago urgente y analizar mensualmente qué áreas, proveedores o etapas generan más excepciones.
5. Descuentos por pronto pago aprovechados
Qué mide:
El porcentaje de oportunidades de descuento por pronto pago que la empresa efectivamente aprovecha.
Fórmula sugerida:
Descuentos aprovechados / Descuentos disponibles × 100.
Interpretación:
Un porcentaje bajo puede representar oportunidades financieras perdidas por retrasos en recepción, validación, aprobación o programación.
Acción recomendada:
Identificar desde la recepción las facturas con condicio nes de pronto pago y evaluar su aprovechamiento junto con Tesorería conforme a la disponibilidad de liquidez.
Cómo interpretar los KPIs de Cuentas por Pagar
Los indicadores no deben analizarse de forma aislada. Por ejemplo, reducir el tiempo de procesamiento pierde valor si al mismo tiempo aumentan las discrepancias o los pagos fuera de política.
El objetivo del tablero es encontrar equilibrio entre eficiencia, control, oportunidad y riesgo. Cada empresa puede comenzar con los indicadores más relevantes para sus problemas actuales y ampliar el seguimiento conforme madura el proceso.
Capítulo 7. Modelo operativo recomendado para Cuentas por Pagar
Flujo operativo sugerido
| Etapa | Objetivo | Qué validar | Evidencia requerida | Error frecuente | Mejor práctica |
| 1. Diagnóstico inicial | Identificar volumen, riesgos y cuellos de botella. | Facturas, proveedores, tiempos, excepciones. | Reportes históricos y políticas. | No medir el proceso actual. | Levantar línea base de KPIs. |
| 2. Alta de proveedores | Asegurar que el proveedor sea válido. | Datos fiscales, bancarios y documentales. | Expediente de proveedor. | Alta sin validación completa. | Flujo formal de alta y aprobación. |
| 3. Recepción de facturas | Centralizar entrada de documentos. | Canal, proveedor, CFDI, XML, OC. | CFDI y acuse de recepción. | Facturas dispersas en correos. | Portal o buzón único. |
| 4. Validación fiscal y documental | Revisar cumplimiento previo al registro. | CFDI, estatus, datos, impuestos, soporte. | XML, PDF, validación SAT, documentos soporte. | Registrar antes de validar. | Validar antes de contabilizar. |
| 5. Conciliación | Confirmar consistencia de la operación. | OC, recepción, factura, contrato. | OC, entrada, entregable, CFDI. | Pagar con diferencias abiertas. | Aplicar 2-way o 3-way match. |
| 6. Gestión de discrepancias | Resolver diferencias antes del pago. | Precio, cantidad, impuestos, recepción. | Evidencia de aclaración. | Resolver informalmente por correo. | Documentar causa y resolución. |
| 7. Aprobación de pago | Confirmar procedencia del desembolso. | Monto, centro de costo, política. | Autorización formal. | Aprobaciones sin trazabilidad. | Workflow por reglas. |
| 8. Registro contable | Reconocer pasivo correctamente. | Cuenta contable, impuestos, centro de costo. | Póliza y soporte. | Clasificación incorrecta. | Catálogos contables estandarizados. |
| 9. Programación de pagos | Organizar desembolsos. | Vencimiento, flujo, prioridad. | Calendario de pagos. | Pagos urgentes recurrentes. | Planeación semanal o quincenal. |
| 10. Ejecución del pago | Realizar pago autorizado. | Cuenta bancaria, monto y beneficiario. | Comprobante bancario. | Pago a cuenta incorrecta. | Doble validación de datos bancarios. |
| 11. Conciliación y cierre | Cerrar saldo y expediente. | Pago, factura, complemento, póliza. | Comprobante, complemento y registro. | Saldos abiertos. | Conciliación periódica. |
| 12. Monitoreo de KPIs | Medir desempeño y riesgos. | Tiempos, errores, excepciones. | Dashboard ejecutivo. | No analizar tendencias. | Revisión mensual con responsables. |
| 13. Auditoría periódica | Evaluar control y cumplimiento. | Muestras, expedientes, autorizaciones. | Reporte de auditoría. | Auditar solo cuando hay problema. | Auditoría preventiva. |
| 14. Mejora continua | Corregir causas raíz. | Hallazgos, procesos, tecnología. | Plan de acción. | Corregir casos, no causas. | Ciclos de mejora trimestrales. |
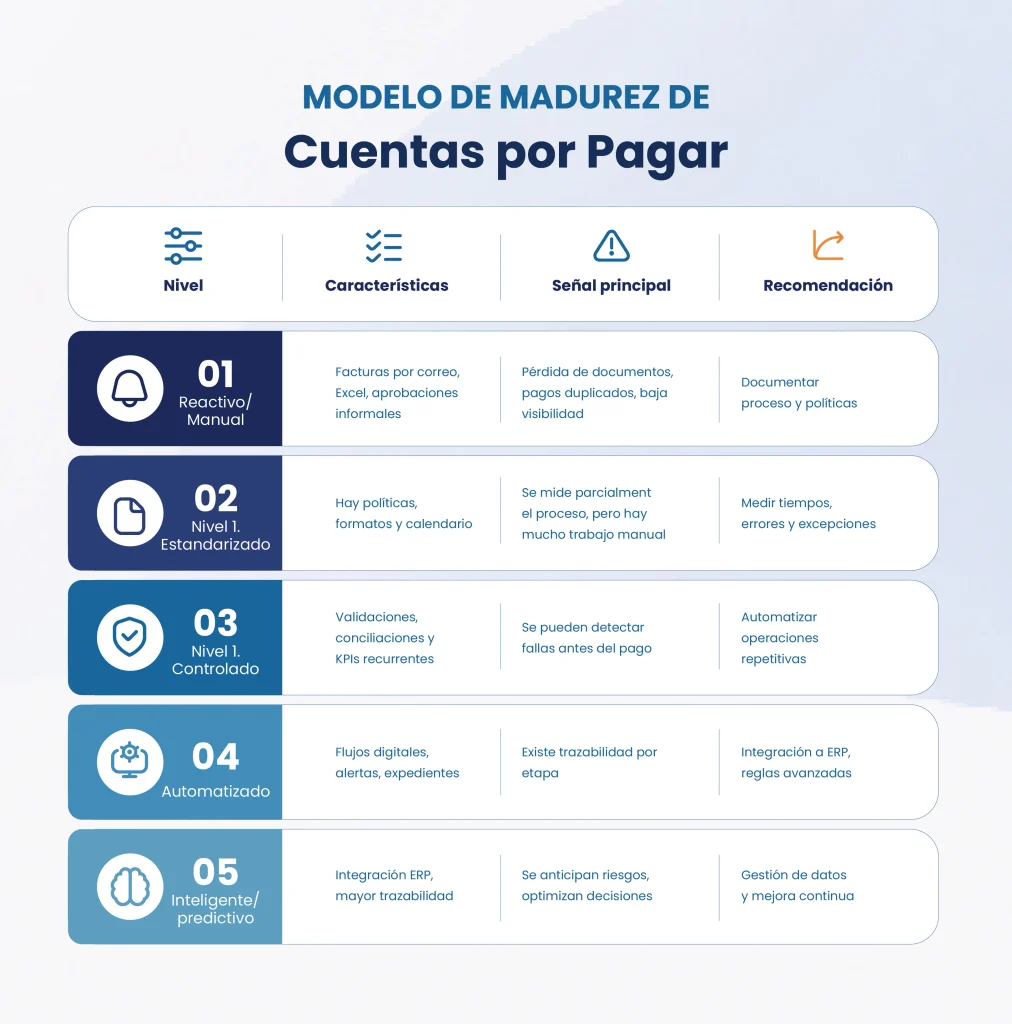
Modelo de madurez de Cuentas por Pagar
Capítulo 8. Buenas prácticas para fortalecer el proceso de Cuentas por Pagar
Las buenas prácticas permiten fortalecer el proceso antes de automatizarlo. La tecnología ayuda, pero no sustituye la necesidad de políticas, responsables, validaciones y control interno.
Buenas prácticas operativas
1. Centralizar la recepción de facturas
Toda factura debe recibirse por un canal controlado para evitar duplicidades, pérdida de documentos y falta de trazabilidad.
2. Definir reglas para facturas con y sin orden de compra
No todas las operaciones requieren OC, pero sí deben existir criterios claros para saber qué documentos sustituyen o respaldan la autorización.
3. Gestionar discrepancias antes del pago
Las diferencias de precio, cantidad, concepto, recepción o impuestos deben resolverse antes de liberar el pago.
4. Controlar anticipos y notas de crédito
Los anticipos deben tener fecha de comprobación, responsable y seguimiento. Las notas de crédito deben aplicarse correctamente para evitar pagos en exceso.
Buenas prácticas fiscales y documentales
1. Validar CFDI antes del registro y pago
La validación fiscal debe ser un paso previo, no una revisión posterior.
2. Integrar expediente por operación
Cada pago debe contar con factura, XML, soporte, autorización, comprobante de pago y complemento, cuando aplique.
3. Mantener evidencia de recepción o servicio
La factura debe acompañarse de documentación que demuestre que el bien o servicio fue recibido.
4. Conservar documentación de forma centralizada
Los documentos deben estar disponibles para auditoría, revisión fiscal, aclaraciones y cierre contable.
Buenas prácticas de proveedores
1. Formalizar el alta de proveedores
El alta debe incluir validación fiscal, bancaria, comercial y documental.
2. Actualizar información periódicamente
Los datos fiscales, bancarios y de contacto deben revisarse con una frecuencia definida.
3. Controlar cambios bancarios
Todo cambio de cuenta debe validarse por un canal independiente y quedar documentado.
4. Depurar proveedores
Es recomendable identificar duplicados, proveedores inactivos, expedientes incompletos y registros con datos inconsistentes.
Buenas prácticas financieras
1. Establecer calendario de pagos
Un calendario claro permite alinear Cuentas por Pagar con Tesorería y flujo de efectivo.
2. Priorizar proveedores críticos
No todos los proveedores tienen el mismo impacto operativo. Es recomendable clasificar proveedores por criticidad, condiciones y riesgo.
3. Aprovechar descuentos por pronto pago
Cuando exista liquidez y sea conveniente, se deben priorizar facturas con descuentos disponibles.
4. Revisar antigüedad de saldos
Los saldos vencidos deben analizarse para identificar disputas, errores, falta de aprobación o problemas de conciliación.
Buenas prácticas de control interno
1. Aplicar segregación de funciones
Separar responsabilidades reduce riesgos de error, fraude y autorizaciones indebidas.
2. Documentar excepciones
Todo pago fuera de política debe contar con justificación, autorización y evidencia.
3. Medir KPIs periódicamente
Los indicadores permiten detectar cuellos de botella y corregir causas raíz.
4. Auditar muestras de pagos
Las revisiones preventivas ayudan a detectar desviaciones antes de que se conviertan en problemas mayores
Capítulo 9. Evolución hacia una gestión digital e inteligente
La transformación digital en Cuentas por Pagar no consiste únicamente en digitalizar facturas. Su verdadero valor está en reducir riesgos, automatizar validaciones, centralizar evidencia, mejorar visibilidad y acelerar decisiones.
¿Cuándo CxP necesita digitalizarse?
CxP debería evaluar digitalización cuando:
- El volumen de facturas rebasa la capacidad manual.
- Las aprobaciones se realizan por correo.
- No existe visibilidad del estatus de cada factura.
- Los proveedores preguntan constantemente por pagos.
- Las facturas se pierden entre áreas.
- Hay pagos urgentes recurrentes.
- La validación fiscal se realiza tarde.
- El cierre contable depende de conciliaciones manuales.
- No existe expediente digital por factura o proveedor.
- Los KPIs se calculan manualmente.
- No hay integración con ERP, Tesorería o Compras.
Procesos que Portal de Proveedores automatiza
- Recepción de CFDI.
- Validación fiscal.
- Validación documental.
- Revisión de proveedor.
- Conciliación contra OC, contrato o recepción.
- Flujos de aprobación.
- Alertas de vencimiento.
- Detección de CFDI duplicados.
- Gestión de discrepancias.
- Programación de pagos.
- Expediente digital.
- Reportes y dashboards.
- Integración con ERP para dar seguimiweto al pago
- Seguimiento de complementos de pago.
Beneficios de una gestión automatizada
Una gestión más avanzada permite:
- Reducir errores manuales.
- Acelerar aprobaciones.
- Disminuir pagos urgentes.
- Mejorar trazabilidad.
- Reducir pagos duplicados.
- Documentación disponible para auditorías.
- Mejorar visibilidad de vencimientos.
- Fortalecer cumplimiento fiscal.
- Optimizar relación con proveedores.
- Mejorar planeación de flujo de efectivo.
- Convertir los datos de CxP en información útil para Finanzas.
¿Qué conviene automatizar primero?
Detectar problemas en Cuentas por Pagar no significa que toda la operación deba automatizarse al mismo tiempo.
El primer paso es identificar dónde se concentra el riesgo o la carga operativa. Por ejemplo, una empresa puede necesitar mejorar primero la recepción y validación de CFDI, mientras otra requiere resolver aprobaciones lentas, discrepancias contra órdenes de compra, expedientes incompletos o falta de visibilidad para proveedores.
Antes de elegir tecnología conviene evaluar:
- ¿En qué etapas se generan más errores o reprocesos?
- ¿Qué validaciones dependen todavía de actividades manuales?
- ¿Dónde se pierde trazabilidad?
- ¿Qué excepciones consumen más tiempo del equipo?
- ¿Qué información necesita Finanzas y actualmente no puede consultar con facilidad?
- ¿Qué controles ya están definidos y cuáles deben estandarizarse primero?
Este diagnóstico ayuda a determinar qué procesos conviene estandarizar, integrar o automatizar y evita trasladar ineficiencias actuales a una nueva herramienta.
Cuando el volumen, los riesgos o la complejidad hacen difícil mantener estos controles de forma manual, una plataforma especializada puede ayudar a centralizar y automatizar distintas etapas del proceso de Cuentas por Pagar.
¿Cómo puede ayudar Portal de Proveedores de Focaltec?
Portal de Proveedores permite digitalizar diferentes controles relacionados con la recepción y validación de facturas, documentación de proveedores, conciliaciones, aprobaciones y trazabilidad del proceso, de acuerdo con la configuración y necesidades de cada empresa.
Conclusión
Cuentas por Pagar es una función clave para proteger la liquidez, fortalecer el control interno y asegurar que los pagos a proveedores estén respaldados por operaciones reales, autorizadas y documentadas.
Una gestión madura no se limita a pagar facturas: valida proveedores, revisa CFDI, concilia documentos, controla excepciones, mide KPIs y conserva evidencia para auditoría. En empresas con alto volumen de proveedores o facturas, la digitalización y automatización permiten reducir errores, mejorar visibilidad y transformar Cuentas por Pagar en una fuente de información estratégica para Finanzas.
El siguiente paso recomendable es realizar un diagnóstico del proceso actual, identificar riesgos, medir indicadores clave y evaluar qué actividades pueden estandarizarse o automatizarse para avanzar hacia una gestión de Cuentas por Pagar más controlada, eficiente e inteligente.
KIT descargable para la gestión de Cuentas por Pagar
Preguntas frecuentes sobre la gestión de Cuentas por Pagar
¿Qué es Cuentas por Pagar?
Cuentas por Pagar es el proceso encargado de administrar las obligaciones que una empresa tiene con sus proveedores, desde la recepción y validación de facturas hasta la autorización, programación, pago y conciliación de cada operación.
¿Cuál es la función principal de Cuentas por Pagar?
Su función principal es asegurar que cada pago a proveedores sea correcto, autorizado, documentado, fiscalmente válido y ejecutado conforme a las políticas internas de la empresa.
¿Por qué Cuentas por Pagar es importante para una empresa?
Porque protege el flujo de efectivo, reduce pagos indebidos, mejora la relación con proveedores, fortalece el cumplimiento fiscal y genera trazabilidad para auditoría.
¿Qué diferencia hay entre Cuentas por Pagar y Tesorería?
Cuentas por Pagar valida, registra y gestiona obligaciones con proveedores. Tesorería administra la liquidez y ejecuta los pagos autorizados.
¿Qué es el proceso Procure-to-Pay?
Procure-to-Pay es el ciclo que inicia con la necesidad de compra y termina con el pago al proveedor. Integra solicitud, compra, recepción, factura, validación, aprobación, pago y conciliación.
¿Qué documentos se necesitan para pagar una factura?
Depende de la política de la empresa, pero comúnmente se requiere CFDI o factura, XML, orden de compra, evidencia de recepción, contrato o pedido, autorización de pago y datos bancarios validados.
¿Qué es el 3-way match?
El 3-way match es la comparación entre orden de compra, recepción de bienes o servicios y factura. Sirve para confirmar que lo facturado coincide con lo autorizado y recibido.
¿Cuáles son los principales riesgos en Cuentas por Pagar?
Los riesgos más frecuentes son pagos duplicados, facturas inválidas, pagos sin autorización, falta de evidencia, proveedores duplicados, cambios bancarios no controlados, retrasos de pago y errores contables o fiscales.
¿Qué KPIs debe medir Cuentas por Pagar?
Debe medir tiempo de procesamiento de facturas, pagos a tiempo, facturas con discrepancia, pagos duplicados, facturas sin orden de compra, pagos urgentes, costo por factura, excepciones y proveedores con expediente completo.
¿Cómo se puede automatizar Cuentas por Pagar?
Se puede automatizar mediante recepción centralizada de facturas, validación fiscal, flujos de aprobación, conciliación contra orden de compra y recepción, alertas de vencimiento, dashboards e integración con ERP.
¿Qué beneficios tiene un portal de proveedores?
Un portal de proveedores permite centralizar facturas, consultar estatus, reducir correos, validar documentación, mejorar trazabilidad y facilitar la relación entre proveedores y Cuentas por Pagar.
¿Cómo reducir pagos duplicados?
Para reducir pagos duplicados se deben validar datos únicos como UUID, folio, proveedor, monto, fecha y cuenta bancaria, además de centralizar la recepción de facturas y evitar registros manuales duplicados.
¿Qué controles internos debe tener Cuentas por Pagar?
Debe tener segregación de funciones, validación de proveedores, autorización por monto, revisión fiscal, conciliación documental, control de excepciones, bitácora de cambios bancarios y auditoría periódica.
¿Qué evidencia debe conservarse para auditoría?
Debe conservarse CFDI, XML, orden de compra, recepción, contrato o pedido, autorización, comprobante de pago, complemento de pago cuando aplique, póliza contable y cualquier evidencia de entrega o prestación del servic